Budjettipohja 2026 - Lataa Varapuun budjettipohja ja ota raha-asiat haltuun
Budjettipohja 2026: lataa Varapuun ilmainen Excel-pohja kotitalouden kuukausibudjettiin. 50/30/20-malli ja konkreettiset esimerkit eri tulotasoille.
Tärkeimmät nostot
-
Budjettipohja on valmis taulukko, johon kirjaat tulot, menot ja säästöt kuukausittain.
-
Varapuun ilmainen budjettipohja perustuu 50/30/20-malliin: tarpeet 50 %, halut 30 %, säästöt 20 %.
-
Pohjan täyttäminen vie muutaman minuutin ja tuo heti ymmärryksen siitä, minne rahasi oikeasti menevät.
-
Kuukausibudjetti onnistuu Excelillä ilman aiempaa kokemusta - ei mitään rakettitiedettä.
-
Puskurirahasto kannattaa rakentaa ensin, ja vasta sen jälkeen kannattaa alkaa sijoittaa.
Budjettipohja on valmis taulukko, johon kirjaat tulot, menot ja säästöt kuukausittain. Varapuun ilmainen Excel-pohja perustuu 50/30/20-malliin ja auttaa sinua ottamaan raha-asiat haltuun muutamassa minuutissa. Lataat pohjan, syötät numerot ja näet heti, mihin rahasi todella menevät. Selkeää ja konkreettista – ilman jargonia.
Tämä artikkeli on osa laajempaa kokonaisuutta. Jos haluat vahvistaa rahataidot perustasta lähtien, kannattaa lukea myös kattava opas oman talouden hallintaan. Aloitetaan kuitenkin tästä: budjettipohjasta, joka tekee suunnittelusta helppoa.
Lataa ilmaiseksi Tunne Taloutesi -e-kirja
Mikä on budjettipohja ja miksi se kannattaa?
Budjettipohja on valmis taulukko, johon merkitset kuukauden tulot, menot ja säästöt. Se näyttää yhdellä silmäyksellä, paljonko rahaa tulee, mihin se menee ja kuinka paljon jää säästöön.
Ajattele budjettipohjaa talouden kivijalkana. Ilman sitä rakennat taloa hiekalle: kuukauden lopussa ihmettelet, minne palkka katosi. Pohjan kanssa näet rakenteen selvästi ja voit korjata vinoutuneet kohdat ajoissa.
Valmis pohja säästää aikaa, koska kaavat ja luokat ovat valmiina. Sinun ei tarvitse rakentaa taulukkoa tyhjästä – täytät vain numerot. Tämä tekee budjettisuunnittelusta nopeaa ja toistettavaa kuukaudesta toiseen.
Otetaan arkiesimerkki. Lapsiperheen vanhempi avaa pohjan sunnuntai-iltana, kirjaa palkat ja kiinteät menot, ja huomaa heti, että ruokakuluihin valuu odotettua enemmän. Yhden kuukauden seurannalla syntyy oivallus, joka säästää satoja euroja vuodessa. Juuri tästä budjetoinnissa on kyse: vastuu vapauttaa, kun tiedät mitä teet.
Kotitalouden budjetti ei ole kuria kurin vuoksi. Se on työkalu, joka tuo vapautta – kun raha-asiat ovat hallinnassa, stressi omasta taloudesta vähenee ja päätökset helpottuvat. Halutessasi voit syventää osaamistasi oman talouden tuntemiseen keskittyvällä materiaalilla.
Varapuun budjettipohjan sisältö
Varapuun budjettipohja jakaa taloutesi neljään selkeään osaan: tuloihin, kiinteisiin menoihin, muuttuviin menoihin ja säästöihin. Tämä rakenne tekee kuukausibudjetista helppolukuisen ja toimii sellaisenaan myös Excelissä.
Tulot ja kiinteät menot
Aloita tuloista. Kirjaa nettopalkka eli se summa, joka oikeasti kilahtaa tilillesi. Lisää mukaan mahdolliset etuudet, kuten lapsilisä tai opintotuki, sekä sivutulot. Näistä muodostuu kuukauden todellinen tulopohja.
Kiinteät menot ovat toistuvia ja ennustettavia. Tähän kuuluvat vuokra tai asuntolaina, vakuutukset ja lainojen lyhennykset. Ne pysyvät kuukaudesta toiseen suunnilleen samana, joten ne on helppo budjetoida etukäteen.
Muuttuvat menot ja säästöt
Muuttuvat menot heiluvat kuukausittain: ruoka, vapaa-aika, vaatteet ja harrastukset. Juuri näihin budjetointi tuo eniten näkyvyyttä, sillä täältä löytyy usein se "minne raha katosi" -mysteeri.
Säästöt eivät ole se, mitä jää yli – ne ovat suunniteltu erä. Pohjassa on oma rivinsä puskurirahastolle, jonka tavoite on turvata talouttasi yllättävien menojen varalta. Maksa itsellesi ensin, niin säästäminen muuttuu tavasta automaatiksi.
Kopioi tämä taulukko Exceliin tai Google Sheetsiin – tai käytä kynää ja paperia. Täytä omat lukusi.
|
Erä |
Summa €/kk |
|
TULOT (netto) |
|
|
Palkka |
|
|
Muut tulot |
|
|
Tulot yhteensä |
___ |
|
KIINTEÄT MENOT |
|
|
Asuminen (vuokra/laina/vastike) |
|
|
Sähkö, vesi, netti |
|
|
Vakuutukset |
|
|
Liittymät ja jäsenmaksut |
|
|
Lainojen lyhennykset |
|
|
MUUTTUVAT MENOT |
|
|
Ruoka ja päivittäistavarat |
|
|
Liikenne ja polttoaine |
|
|
Viihde, harrastukset, ravintolat |
|
|
Vaatteet ja muut ostokset |
|
|
TULEVAISUUS |
|
|
Säästöt / puskuri |
|
|
Sijoitukset |
|
|
MENOT YHTEENSÄ |
___ |
|
YLI / ALIJÄÄMÄ (tulot − menot) |
___ |
💡 Vinkki: Tee "Tulevaisuus"-rivistä automaattinen veloitus palkkapäivälle. Näin säästäminen ei ole tahdonvoiman varassa.
Miten 50/30/20-malli toimii?
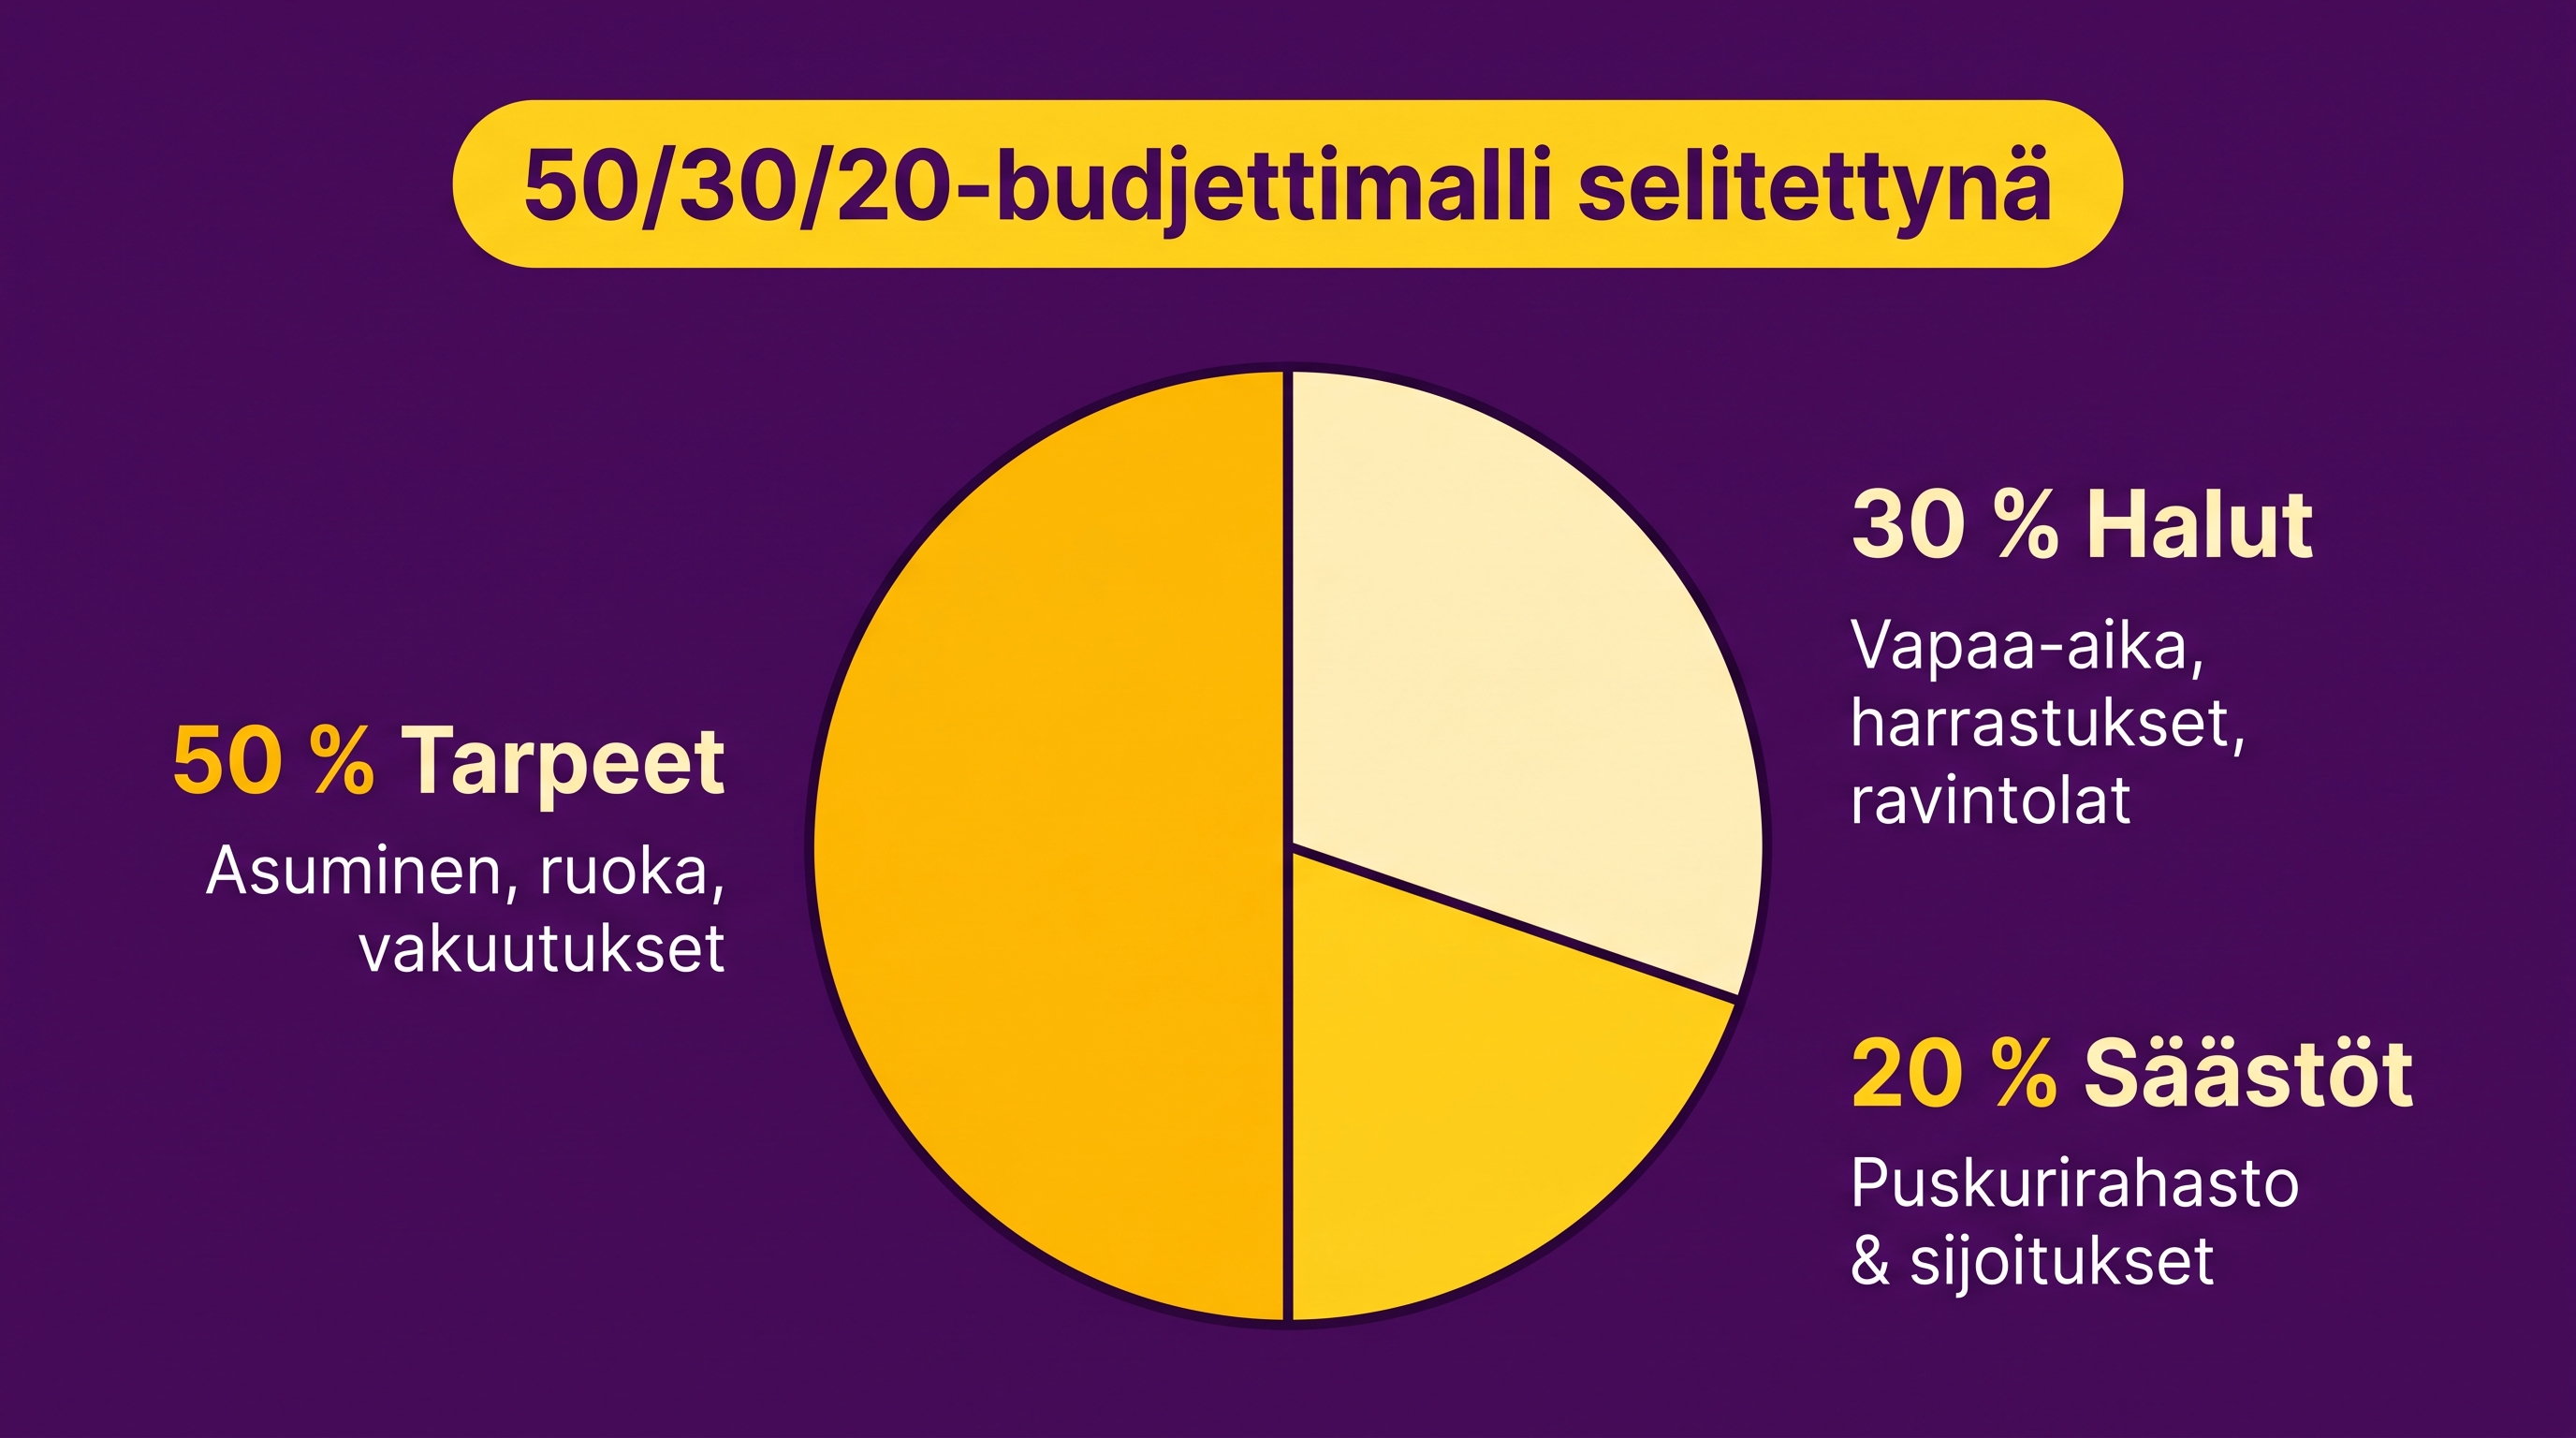
50/30/20-malli on yksinkertainen tapa jakaa nettotulot kolmeen koriin: 50 % tarpeisiin, 30 % haluihin ja 20 % säästöihin. Malli tekee budjetoinnin ymmärtämisestä helppoa – sinun ei tarvitse seurata jokaista senttiä, vaan pitää kolme suurta linjaa kunnossa.
Tarpeet kattavat välttämättömän: asuminen, ruoka, vakuutukset, työmatkat ja lääkkeet. Ilman näitä arki ei pyöri. Tähän koriin kuuluu noin puolet käytettävissä olevista tuloista.
Halut ovat mukava, mutta ei pakollinen osa elämää: ravintolaillat, suoratoistopalvelut, harrastukset ja matkat. Tämä kori tuo elämään väriä, mutta se on myös ensimmäinen paikka, josta voi joustaa tarvittaessa.
Säästöt ja velkojen ylimääräiset lyhennykset muodostavat viimeisen viidesosan. Tämä on talouden moottori, joka vie sinua kohti puskurirahastoa ja pidemmän tähtäimen tavoitteita. Toisin kuin moni luulee, pieneenkin tuloon mahtuu säästöerä – kun se on suunniteltu etukäteen.
Katso, miltä malli näyttää eri tulotasoilla. Luvut ovat suuntaa antavia esimerkkejä, joiden avulla hahmotat suhteet:
|
Nettotulo / kk |
Tarpeet (50 %) |
Halut (30 %) |
Säästöt (20 %) |
|---|---|---|---|
|
1 800 € |
900 € |
540 € |
360 € |
|
2 500 € |
1 250 € |
750 € |
500 € |
|
3 500 € |
1 750 € |
1 050 € |
700 € |
|
4 500 € |
2 250 € |
1 350 € |
900 € |
Malli on ohjenuora, ei pakkopaita. Jos asut kalliilla alueella, tarpeet voivat viedä 60 %. Silloin tingit haluista, et säästöistä. Tärkeintä on, että jokin osa palkasta menee aina säästöön – vaikka aloittaisit kymmenestä prosentista.
Budjetti kuntoon 130 sivun avulla
Näin täytät budjettipohjan käyttöön
Budjettipohjan käyttöönotto onnistuu kolmessa vaiheessa. Lataat pohjan, syötät numerot ja asetat säästötavoitteen – kymmenessä minuutissa kuukausibudjetti on pystyssä.
Vaihe 1: Kerää tulot ja kiinteät menot
Avaa pohja Excelissä ja kirjaa ensin kaikki nettotulot. Lisää sitten kiinteät menot: vuokra, vakuutukset ja lainat. Nämä luvut löydät helposti verkkopankin tapahtumista. Kun tulot ja kiinteät menot ovat paikoillaan, näet heti, paljonko vapaata rahaa jää jaettavaksi.
Vaihe 2: Jaa muuttuvat menot luokkiin
Käy läpi viime kuukauden ostokset ja jaa ne luokkiin: ruoka, vapaa-aika, vaatteet ja muut. Tulot ja menot taulukko paljastaa, mihin raha todella valuu. Älä kaunistele lukuja – rehellisyys itsellesi on koko budjetoinnin pohja.
Vaihe 3: Aseta säästötavoite
Määritä kuukausittainen säästösumma ja kirjaa se omalle rivilleen. Aloita realistisesti: jopa pieni summa kerryttää puskuria ajan myötä. Kun säästö on budjetissa kiinteänä eränä, et "unohda" sitä kuukauden lopussa.
Budjetointi käytännössä - vinkit ja sudenkuopat
Budjetointi onnistuu, kun se on osa arkea eikä kertaluontoinen urakka. Paras budjetti on se, jota oikeasti seuraat. Tässä konkreettissesti mitä tehdä ja mitä ei tehdä, jotka erottavat onnistujat niistä, jotka eivät pysty säästämään ja sijoittamaan toistuvasti.
Tee näin: Päivitä kuukausibudjetti samana päivänä joka kuukausi, esimerkiksi palkkapäivänä. Pidä puskurirahasto erillisellä tilillä, jottei se sekoitu käyttörahaan. Käy budjetti läpi kerran viikossa viiden minuutin vilkaisulla – pienet korjaukset estävät isot yllätykset.
Vältä näitä: Älä tee budjettia liian tiukaksi, sillä silloin se romahtaa ensimmäiseen ravintolailtaan. Älä unohda satunnaisia menoja, kuten lahjoja tai auton huoltoa – varaa niille oma rivinsä. Älä lannistu yhdestä ylityksestä; budjetti on suunta, ei tuomio.
Jos velat painavat budjettia, niihin kannattaa tarttua järjestelmällisesti. Lue, miten pääset irti veloista suunnitelmallisesti, ja vapauta sitä kautta lisää rahaa säästöön. Velattomuus on yksi nopeimmista tavoista parantaa kuukauden kassavirtaa.
Muista myös, että budjetti elää elämäsi mukana. Lapsen syntymä, muutto tai palkankorotus muuttaa lukuja. Päivitä pohja näiden mukana, niin se pysyy aina ajan tasalla ja hyödyllisenä.
Usein kysytyt kysymykset
Mikä on paras budjettipohja kotitaloudelle?
Paras budjettipohja on selkeä ja sellainen, jota oikeasti käytät. Hyvä kotitalouden budjetti jakaa rahat tuloihin, kiinteisiin menoihin, muuttuviin menoihin ja säästöihin – tyypillisesti 50/30/20-mallin mukaisesti. Varapuun ilmainen Excel-pohja on rakennettu juuri tähän tarpeeseen ja toimii sellaisenaan useimmille kotitalouksille.
Miten teen kuukausibudjetin Excelillä?
Helpoin tapa on käyttää valmista budjettipohjaa Excelissä. Lataa pohja, kirjaa nettotulot ja kiinteät menot, jaa muuttuvat menot luokkiin ja aseta säästötavoite omalle rivilleen. Valmiit kaavat laskevat erotuksen automaattisesti, joten näet heti, jääkö rahaa yli vai miinukselle.
Paljonko pitäisi säästää joka kuukausi?
50/30/20-mallin mukaan tavoite on säästää noin 20 % nettotuloista. Tämä on suuntaa antava ohje, ei ehdoton sääntö. Jos 20 % tuntuu liialta, aloita pienemmästä summasta ja kasvata sitä vähitellen – tärkeintä on, että säästäminen on säännöllistä ja suunniteltua.
Sopiiko 50/30/20-malli pienituloiselle?
Malli sopii pienituloiselle, mutta suhteita voi joutua muokkaamaan. Usein tarpeet vievät pienemmillä tuloilla yli puolet, jolloin säästöosuus voi olla aluksi pienempi kuin 20 %. Periaate säilyy silti samana: jokin osa tuloista ohjataan säästöön ja menot pidetään hallinnassa budjettipohjan avulla.
Ota raha-asiat kerralla haltuun ja laitetaan taloutesi uuteen kasvuun!
Yhteenveto
Budjettipohja on yksinkertaisin tapa ottaa raha-asiat haltuun. Lataat pohjan, täytät tulot ja menot, jaat rahat 50/30/20-mallin mukaan ja seuraat säästöjä kuukausittain. Ei mitään rakettitiedettä – vain selkeä taulukko ja muutama minuutti kuukaudessa.
Muista kolme askelta: kirjaa tulot ja kiinteät menot, jaa muuttuvat menot luokkiin ja aseta säästötavoite. Kun toistat tämän kuukaudesta toiseen, näet talouttesi kehittyvän mustaa valkoisella. Vastuu vapauttaa.
Älä jätä budjettia ensi viikkoon. Lataa pohja tänään, syötä ensimmäiset numerot ja ota ensimmäinen askel kohti rauhallisempaa taloutta. Aloittaminen on tärkeämpää kuin täydellinen suunnitelma.
Markkina on täynnä kohinaa. Selkeys syntyy tiedosta.
Tuleva Kryptot-valmennus auttaa sinua erottamaan todelliset trendit lyhyen aikavälin melusta – oli lähtötasosi mikä tahansa. Liity ennakkolistalle ja saat early bird -edun tulevaan valmennukseen.