Mitä inflaatio tarkoittaa sijoittajalle? Suoja inflaatiota vastaan
Inflaatio syö säästöjä hiljaa. Opi laskemaan todellinen tuotto, hyödyntämään inflaatiosuojattuja sijoituksia ja suojaamaan ostovoimasi 2026.
Tärkeimmät nostot
-
Mitä on inflaatio? Se on rahan ostovoiman heikkenemistä, kun hinnat nousevat. Käteinen menettää arvoaan vuosi vuodelta.
-
Todellinen tuotto saadaan vähentämällä inflaatio nimellistuotosta. Tämä luku ratkaisee, kasvaako vaurautesi oikeasti.
-
Kuluttajahintaindeksi kuvaa hintojen muutosta. Saat Suomessa tarkaa dataa kuluttajahintaindeksistä Tilastokeskuksesta.
-
Ostovoiman suoja rakennetaan hajauttamalla reaaliomaisuuteen: osakkeisiin, asuntoihin ja muihin tuottaviin sijoituksiin.
-
Matalakorkoinen käteinen ja pitkät kiinteäkorkoiset velkakirjat ovat heikkoja suojia inflaatiota vastaan.
Mitä on inflaatio sijoittajan kannalta? Inflaatio tarkoittaa rahan ostovoiman heikkenemistä, kun hinnat nousevat ajan myötä. Sijoittajalle tämä on hiljainen veronkanto: käteinen ja matalakorkoiset talletukset menettävät vuosittain arvoaan. Vaurautesi todellinen kasvu mitataan vasta sen jälkeen, kun inflaatio on otettu huomioon.
Tämä koskettaa jokaista, jolla on säästöjä. Naapurisi tilillä makaava 10 000 euroa ei katoa minnekään, mutta sillä saa vuosien päästä huomattavasti vähemmän kuin tänään. Jos olet vasta opettelemassa sijoittaminen aloittelijalle -perusteita, inflaation ymmärtäminen on yksi tärkeimmistä rakennuspalikoista.
Käymme tässä oppaassa läpi, miten lasket sijoituksesi todellisen tuoton, miten suojaat ostovoimasi ja mitkä sijoitusinstrumentit kestävät inflaatiota parhaiten. Opas on suunnattu palkansaajalle ja aloittavalle sijoittajalle, joka haluaa pitää huolta säästöistään.
Mitä inflaatio tarkoittaa?
Inflaatio tarkoittaa rahan ostovoiman heikkenemistä, kun yleinen hintataso nousee. Käytännössä samalla eurolla saa vähemmän tuotteita ja palveluita kuin aiemmin. Sijoittajalle inflaatio syö sijoitusten todellista arvoa.
Ajattele ruokakoria. Se sama ostoskori, joka maksoi muutama vuosi sitten kympin, maksaa nyt yksitoista tai kaksitoista euroa. Tuote ei muuttunut - rahan arvo muuttui. Tätä on rahan arvon heikkeneminen: euro on edelleen euro, mutta se, mitä eurolla saa on vähemmän kuin ennen.
Kahvikuppi kahvilassa on toinen tuttu esimerkki. Sukupolvi sitten siitä maksettiin murto-osa nykyhinnasta. Hintojen nousu on tasaista ja huomaamatonta, juuri siksi se on petollista. Et huomaa sitä päivässä etkä viikossa, mutta vuosikymmenessä ero on raju.
Miksi tämä on tärkeää ymmärtää? Koska säästäminen ilman tuottoa ei ole turvallista - se on hidasta köyhtymistä. Jos rahasi makaa tilillä, jonka korko on pienempi kuin inflaatio, ostovoimasi laskee joka vuosi. Inflaation ymmärtäminen on yksi ensimmäisistä askelista kohti sitä, että rahasi tekee töitä puolestasi.
Miten inflaatio mitataan: kuluttajahintaindeksi
Inflaatiota mitataan Suomessa kuluttajahintaindeksin avulla. Se kuvaa, miten tavallisen kotitalouden ostamien tuotteiden ja palveluiden hinnat muuttuvat ajan myötä. Indeksi kokoaa yhteen tuhansien tuotteiden hinnat ruoasta asumiseen ja liikenteeseen.
Kuluttajahintaindeksin laskee Tilastokeskus, Suomen virallinen tilastoviranomainen. Se seuraa hintoja säännöllisesti ja kokoaa niistä yhden tunnusluvun. Käytännössä indeksi toimii kuin valtava ostoskori, jonka sisällön hintaa seurataan tarkasti.
Indeksi ilmaistaan pistelukuna, joka suhteutetaan valittuun perusvuoteen. Kun perusvuoden taso on 100, pisteluku 110 tarkoittaa, että hinnat ovat nousseet kymmenen prosenttia perusvuodesta. Vuosimuutos puolestaan kertoo, paljonko hinnat ovat nousseet edellisestä vuodesta - tämä luku on se, mitä yleensä tarkoitetaan, kun puhutaan inflaatioprosentista.
Otetaan esimerkki. Jos kuluttajahintaindeksin vuosimuutos on kolme prosenttia, hinnat ovat keskimäärin nousseet vuodessa kolmella prosentilla. Sadan euron ostoskori maksaa vuotta myöhemmin 103 euroa. Euroalueen rahapolitiikkaa ja inflaatiokehitystä seuraavat myös Suomen Pankki ja EKP, jolla on euroalueen inflaatiotavoite. Sijoittajan kannalta riittää, että ymmärrät periaatteen: indeksi mittaa hintojen nousua, ja se luku kannattaa pitää mielessä tuottoja arvioidessa.
Inflaation vaikutus säästöihin ja todellinen tuotto
Inflaation vaikutus säästöihin on suora ja armoton: käteinen ja matalakorkoiset talletukset menettävät ostovoimaansa joka vuosi. Tilillä makaava raha ei näytä vähenevän, mutta sillä ostettava tavaramäärä pienenee. Tätä kutsutaan ostovoiman eroosioksi.
Tässä piilee tärkeä ero kahden käsitteen välillä. Nimellistuotto on se prosenttiluku, jonka näet tiliotteessa tai sijoituksesi tuottoraportissa. Reaalituotto eli todellinen tuotto kertoo, paljonko ostovoimasi oikeasti kasvoi inflaation jälkeen. Vain jälkimmäinen luku merkitsee.
Laskukaava on yksinkertainen eikä vaadi rakettitiedettä:
Todellinen tuotto = nimellistuotto − inflaatio
Sanotaan, että säästötilisi korko on yksi prosentti ja inflaatio kolme prosenttia. Nimellistuotto on plus yksi prosentti, mutta todellinen tuotto on miinus kaksi prosenttia. Rahasi siis menettää ostovoimaansa kaksi prosenttia vuodessa, vaikka euromäärä tilillä kasvaa. Tämä on se ansa, johon moni säästäjä kompastuu.
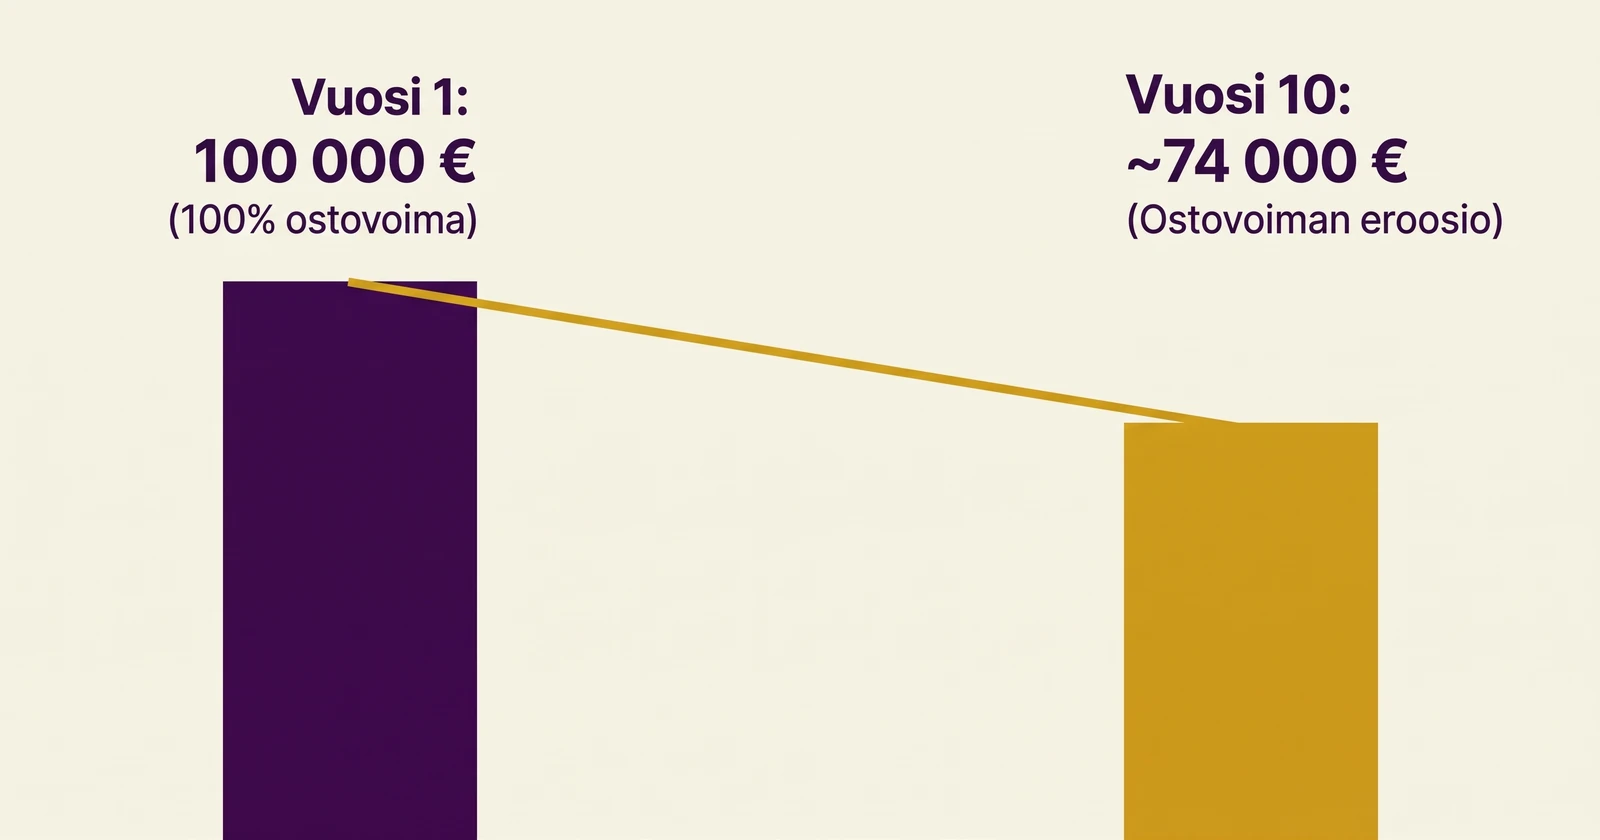
Katsotaan isompaa kuvaa. Kuvittele 100 000 euron salkku, joka makaa pelkkänä käteisenä ilman tuottoa. Jos inflaatio on noin kolme prosenttia vuodessa, kymmenessä vuodessa tuon summan ostovoima on kutistunut merkittävästi - alle 75 000 euron tasolle nykyrahassa mitattuna. Et ole hävinnyt yhtään euroa paperilla, mutta neljännes ostovoimastasi on haihtunut ilmaan. Juuri siksi inflaation vaikutus ostovoimaan on jokaisen säästäjän tunnettava.
Tutustu tarkemmin Tunne Taloutesi -e-kirjaan - Vastuu omasta taloudesta vapauttaa.
Miten suojaat ostovoimasi inflaatiolta?
Ostovoiman suoja inflaatiota vastaan rakennetaan hajauttamalla varallisuus reaaliomaisuuteen ja tuottaviin sijoituksiin. Periaate on yksinkertainen: omistat asioita, joiden arvo nousee hintojen mukana. Kun raha menettää arvoaan, reaaliomaisuus tyypillisesti säilyttää tai kasvattaa sitä.
Ajattele varallisuuttasi kuin laivaa. Pelkkä käteinen on ankkuri, joka vetää sinut alas inflaation virrassa. Tuottavat sijoitukset ovat purjeet, jotka käyttävät saman virran eduksesi. Olennaista on, ettei kaikki raha makaa yhdessä paikassa tuottamatonta.
Inflaatiosuojatut sijoitusinstrumentit
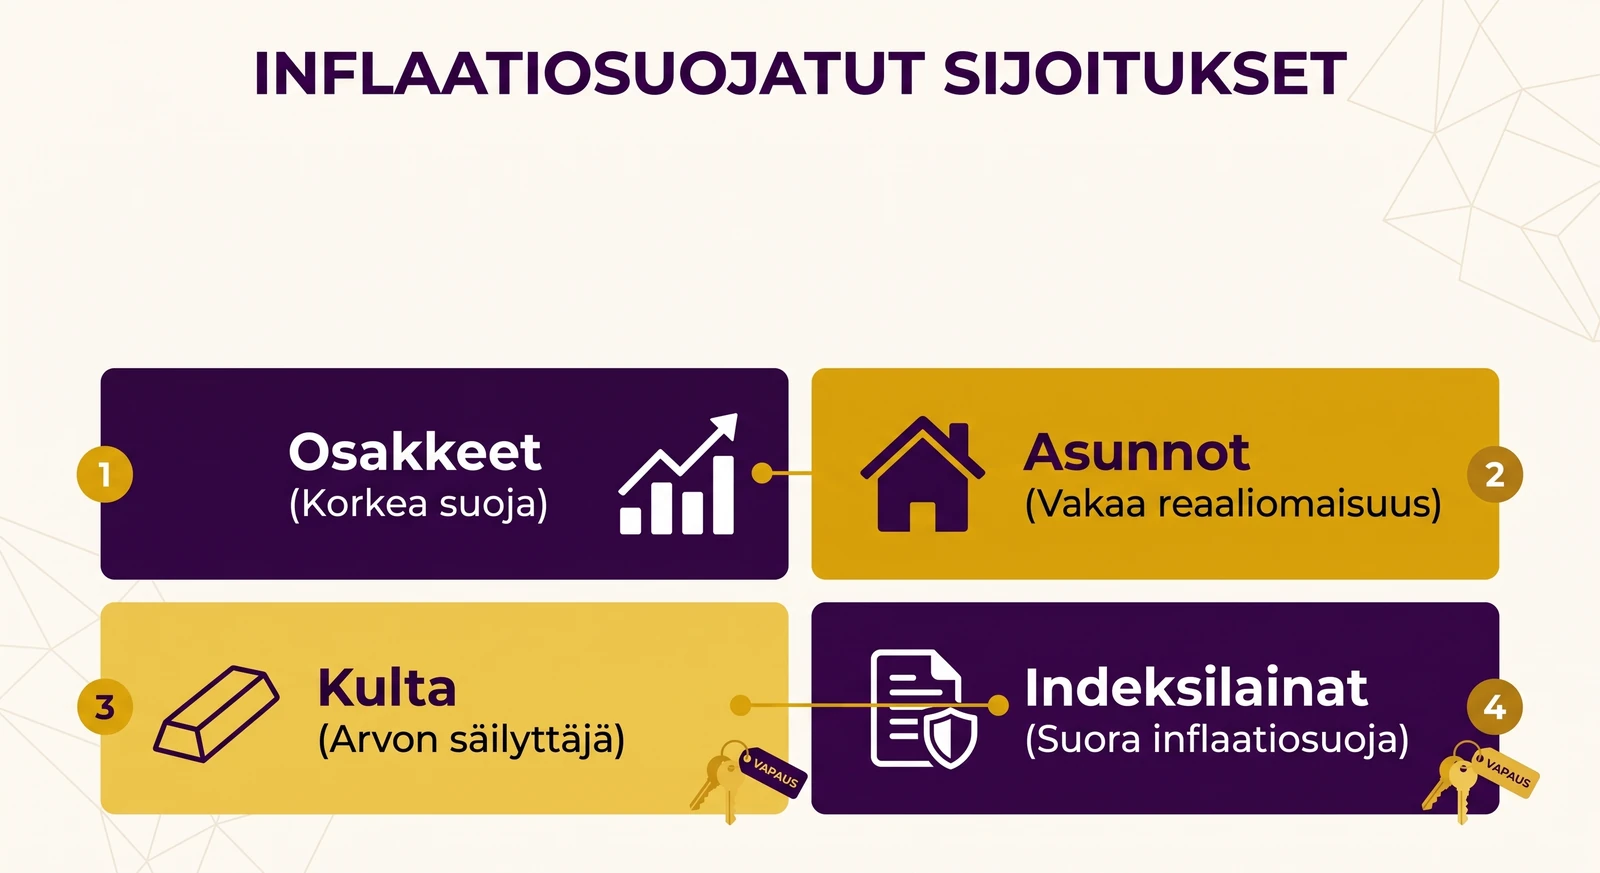
Useat omaisuusluokat tarjoavat suojaa inflaatiota vastaan, mutta eri tavoin ja eri riskeillä. Osakkeet ovat historiallisesti yksi parhaista pitkän aikavälin inflaatiosuojista, koska yritykset voivat nostaa tuotteidensa hintoja. Asunnot ja muu kiinteistöomaisuus seuraavat usein hintatasoa, ja vuokratuotot nousevat tyypillisesti inflaation tahdissa.
Kulta on perinteinen arvon säilyttäjä, vaikka se ei tuota osinkoa tai vuokraa. Indeksilaina on inflaatiosuojattu instrumentti, jonka tuotto on sidottu hintaindeksiin - periaatteessa se kompensoi inflaation suoraan. Vertaa instrumentteja sijoittajan näkökulmasta:
|
Sijoitus |
Suojakerroin |
Riski |
Suositus |
|---|---|---|---|
|
Osakkeet |
Korkea |
Keskitaso–korkea |
Pitkän aikavälin ydinomistus, hajautettuna |
|
Asunnot |
Korkea |
Keskitaso |
Vakaa reaaliomaisuus, vaatii pääomaa |
|
Kulta |
Keskitaso |
Keskitaso |
Hajautuksen osa, ei tuota kassavirtaa |
|
Indeksilaina |
Korkea |
Matala–keskitaso |
Suora inflaatiosuoja, tarkista ehdot |
|
Käteinen |
Matala |
Matala (nimellinen) |
Vain puskuriin, ei pitkäaikaiseen säilytykseen |
Mitä välttää inflaatioympäristössä
Matalakorkoinen käteinen on inflaation suurin uhri. Jos talletuskorko jää inflaatiota pienemmäksi, häviät ostovoimaa joka vuosi varmuudella. Pieni puskuri pahan päivän varalle on viisautta, mutta vuosien säästöjen säilyttäminen tuottamattomalla tilillä on hidasta köyhtymistä.
Myös pitkät kiinteäkorkoiset velkakirjat kärsivät inflaatiosta, koska niiden tuotto on lukittu eikä se jousta hintojen noustessa. Kun rakennat suunnitelmallisesti suojaa, kannattaa laatia kunnollinen sijoitussuunnitelma, jossa hajautus ja aikajänne on mietitty valmiiksi. Halutessasi voit syventää osaamistasi myös sijoittamisen minikurssin avulla, johon pääset tutustumaan alta.
Ota ensiaskeleesi kohti menestyvää sijoittamista
Yleiset väärinkäsitykset inflaatiosta
Myytti 1: Säästötilillä raha on turvassa. Totuus on, että nimellisarvo säilyy mutta ostovoima ei. Jos tilin korko jää inflaatiota pienemmäksi, rahasi todellinen arvo laskee joka vuosi. Turvallisuus on harhaa, kun mittarina on ostovoima eikä euromäärä.
Myytti 2: Kaikki sijoitukset suojaavat inflaatiolta. Näin ei ole. Eri omaisuusluokat reagoivat inflaatioon eri tavoin. Reaaliomaisuus, kuten osakkeet ja asunnot, tyypillisesti suojaa, kun taas kiinteäkorkoiset velkakirjat ja käteinen eivät. Suoja riippuu siitä, mitä omistat - ei siitä, että ylipäätään sijoitat.
Myytti 3: Inflaatio on aina huono asia sijoittajalle. Tämä yksinkertaistaa liikaa. Velalliselle inflaatio voi olla jopa eduksi, koska se syö velan reaaliarvoa. Sinä maksat takaisin "halvemmalla" rahalla. Reaaliomaisuuden omistaja taas hyötyy, kun omaisuuden arvo nousee hintojen mukana. Inflaatio rankaisee ennen kaikkea sitä, joka pitää varansa pelkkänä käteisenä.
Usein kysytyt kysymykset
Mitä inflaatio tarkoittaa käytännössä?
Inflaatio tarkoittaa, että rahan ostovoima heikkenee, kun hinnat nousevat. Käytännössä samalla eurolla saa vähemmän tavaraa kuin aiemmin. Tilillä makaava raha ei vähene euroina, mutta sen todellinen arvo laskee vuosi vuodelta.
Miten lasken sijoitukseni todellisen tuoton?
Todellinen tuotto lasketaan vähentämällä inflaatio nimellistuotosta: todellinen tuotto = nimellistuotto − inflaatio. Esimerkiksi jos sijoituksesi tuotti viisi prosenttia ja inflaatio oli kolme prosenttia, todellinen tuotto on kaksi prosenttia. Vain tämä luku kertoo ostovoimasi todellisen kasvun.
Mikä on kuluttajahintaindeksi?
Kuluttajahintaindeksi on mittari, joka kuvaa kotitalouden ostamien tuotteiden ja palveluiden hintojen muutosta. Sen laskee Suomessa Tilastokeskus. Indeksin vuosimuutos kertoo inflaatioprosentin, eli paljonko hinnat ovat keskimäärin nousseet vuodessa.
Miten suojaan säästöni inflaatiolta?
Säästöjä suojataan inflaatiolta hajauttamalla varallisuus reaaliomaisuuteen ja tuottaviin sijoituksiin, kuten osakkeisiin ja asuntoihin. Pelkkä matalakorkoinen käteinen menettää ostovoimaansa. Hyvä lähtökohta on rakentaa selkeä sijoitussuunnitelma, jossa hajautus ja aikajänne on mietitty valmiiksi.
Yhteenveto
Inflaatio heikentää rahan ostovoimaa hiljaa mutta varmasti. Pelkkä euromäärän tuijottaminen pettää sinut ajan kanssa. Ratkaisevaa on todellinen tuotto, joka kertoo ostovoimasi oikean kasvun inflaation jälkeen. Tämä on jokaisen säästäjän tärkein mittari.
Muista kolme pääkohtaa. Inflaatio syö käteisen ja matalakorkoisten talletusten arvoa. Suoja rakennetaan hajauttamalla reaaliomaisuuteen, kuten osakkeisiin ja asuntoihin. Ja tärkein periaate: laske aina todellinen tuotto, älä tyydy nimelliseen lukuun.
Seuraava askeleesi on konkreettinen. Tarkista, paljonko varoistasi makaa tuottamattomana käteisenä, ja mieti, mikä osuus voisi tehdä töitä puolestasi. Vastuu vapauttaa - kun ymmärrät inflaation, voit itse suojata ostovoimasi etkä jää sivustakatsojaksi. Aloita rakentamalla sijoitussuunnitelma ja ota ensimmäinen askel kohti pitkän tähtäimen vaurastumista.
Ota ensiaskel kohti taloudellista vapautta
Laita rahasi tekemään töitä puolestasi. Osallistu maksuttomaan sijoitusvalmennukseen ja rakenna itsellesi tuottava tulevaisuus!