Osakesäästötili 2026 - Kannattaako OST sinulle? Vertailu ja laskelmat
Osakesäästötili (OST) 2026: kenelle se sopii, milloin se voittaa arvo-osuustilin ja mitä rajoituksia siinä on. Konkreettiset esimerkkilaskelmat.
Tärkeimmät nostot
-
Osakesäästötili (OST) lykkää verot nostohetkeen - voitot ja osingot kasvavat tilin sisällä koskemattomina.
-
OST sopii pitkäjänteiselle suorien osakkeiden sijoittajalle, joka käy kauppaa ja vaihtaa positioita.
-
Arvo-osuustili voittaa, jos sijoitat ETF:iin, rahastoihin, ulkomaisiin osakkeisiin tai yli 100 000 euroa.
-
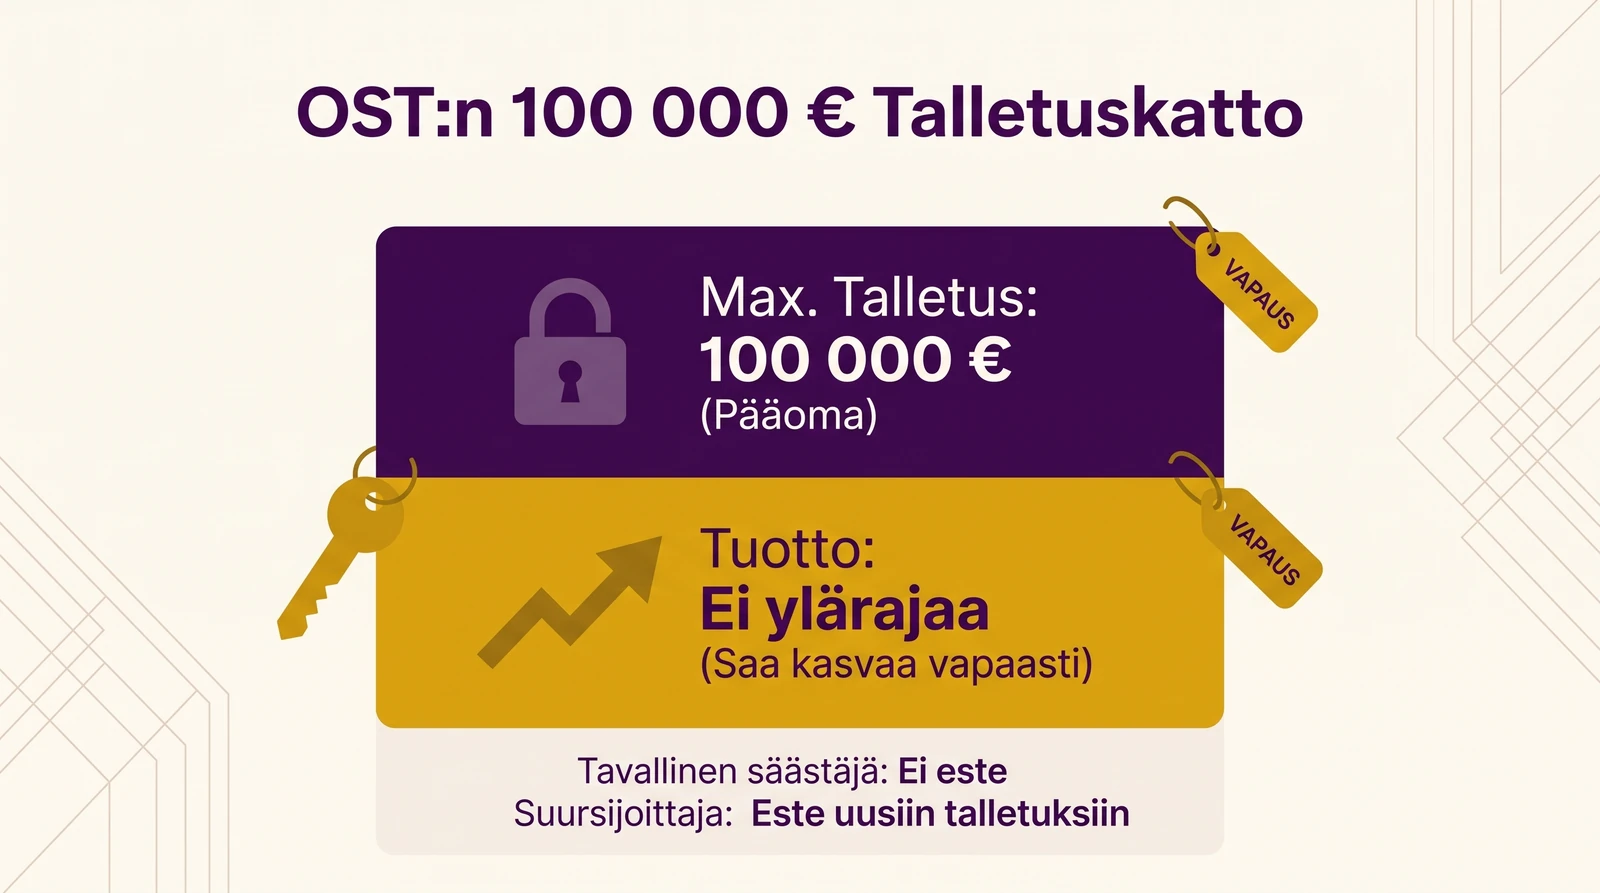
OST:lle voi tallettaa enintään 100 000 euroa - talletuskatto on este suursijoittajalle.
-
Yhdellä henkilöllä voi olla vain yksi osakesäästötili kerrallaan.
Osakesäästötili sopii sijoittajalle, joka käy pitkäjänteisesti kauppaa suorilla osakkeilla ja haluaa lykätä veroja: voitot ja osingot verotetaan vasta, kun nostat rahaa tililtä. Arvo-osuustili voittaa, jos sijoitat ETF:iin, ulkomaisiin osakkeisiin tai yli 100 000 euroa. Valinta riippuu siitä, mihin ja kuinka paljon sijoitat. Tämä juttu auttaa sinua valitsemaan oikein. Jos osakkeet ovat sinulle vielä uusi maailma, lue ensin perusteet artikkelista osakesijoittaminen aloittelijalle.
Mikä on osakesäästötili?
Osakesäästötili on suomalainen sijoitustili, jolle talletat rahaa ja ostat sillä pörssiosakkeita. Se otettiin käyttöön vuonna 2020, ja sen ydinidea on yksinkertainen: niin kauan kuin rahat pysyvät tilin sisällä, et maksa veroa myyntivoitoista tai osingoista. Vero realisoituu vasta, kun nostat tuottoa ulos.
Ajattele OST:tä kasvihuoneena. Sen sisällä osakkeet ja osingot kasvavat suojassa, ilman että Verohallinto ottaa siivua joka kerta kun teet kauppaa. Vasta kun avaat oven ja kannat satoa ulos, verottaja astuu kuvaan.
Tilin avaaminen on tehty helpoksi. Useimmat suomalaiset pankit ja sijoituspalvelut, kuten Nordnet ja Nordea, tarjoavat osakesäästötiliä. Avaat tilin verkossa muutamassa minuutissa, siirrät rahaa ja alat ostaa osakkeita. Ei mitään rakettitiedettä.
Yksi rajaus on hyvä tehdä heti: OST on tarkoitettu nimenomaan suorille pörssiosakkeille. Et voi ostaa tilin kautta rahastoja tai ETF:iä. Tämä erottaa sen perinteisestä arvo-osuustilistä, jolle mahtuu käytännössä mitä tahansa sijoitustuotteita. Osakesäästötili on siis kapeampi mutta verotuksellisesti tehokkaampi työkalu pitkäjänteiseen osakesijoittamiseen.
OST:n verotus käytännössä
Osakesäästötilin verotus perustuu yhteen yksinkertaiseen periaatteeseen: verot lykkääntyvät. Kun myyt osakkeen voitolla tilin sisällä, et maksa pääomatuloveroa siinä hetkessä. Sama koskee osinkoja - ne tulevat tilille kokonaisuudessaan ilman lähdeveroa, ja voit sijoittaa ne suoraan takaisin pörssiin.
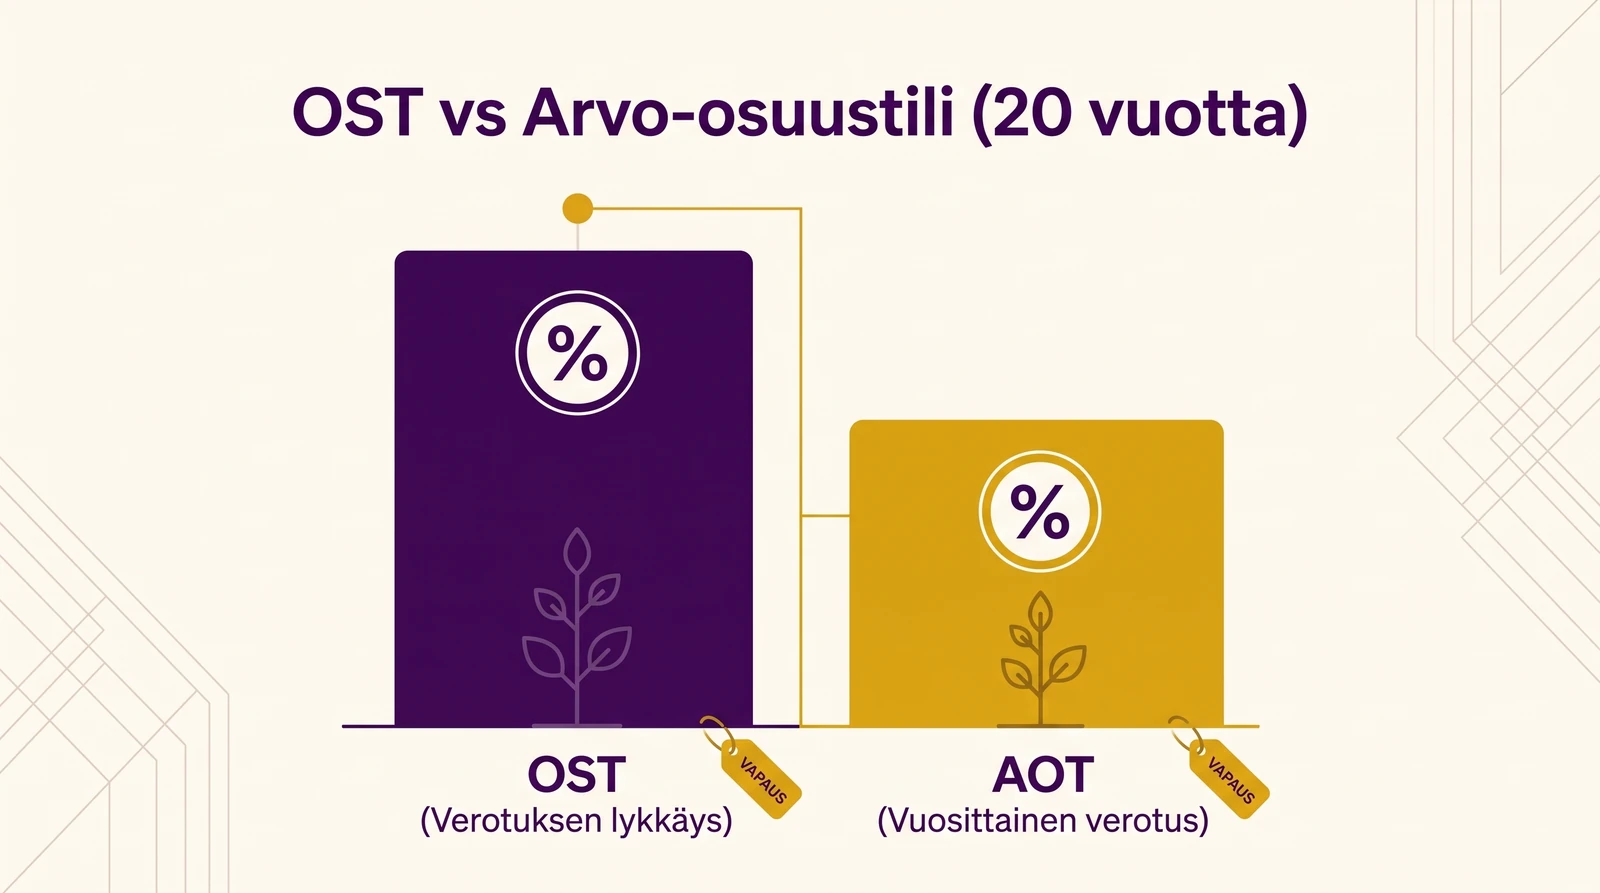
Tämä on iso ero verrattuna tavalliseen arvo-osuustiliin. Arvo-osuustilillä jokainen voitollinen myynti ja jokainen osinko verotetaan heti sinä vuonna, kun ne realisoituvat. OST:llä raha jää kokonaisuudessaan töihin.
Vasta kun nostat rahaa tililtä, pääomatulovero astuu kuvaan. Silloinkin verotetaan vain tuotto-osuutta, ei alkuperäistä pääomaa. Suomessa pääomatulovero on porrastettu: 30 % aina 30 000 euron pääomatuloihin asti ja 34 % sen ylittävältä osalta. Nämä rajat kannattaa aina tarkistaa Verohallinnon ajantasaisista ohjeista.
Veroetu pitkällä aikajänteellä
Tässä piilee OST:n todellinen moottori: korkoa korolle. Kun verot eivät syö tuottoa matkan varrella, koko summa jatkaa kasvuaan vuosi toisensa jälkeen.
Kuvitellaan naapurisi Mikko. Hän sijoittaa joka vuosi osinkonsa uudelleen osakesäästötilin sisällä. Koska osingoista ei mene veroa heti, hän saa koko summan takaisin kiertoon. Sinä taas sijoitat saman summan arvo-osuustilille, jossa osingoista lähtee vero pois joka vuosi. Parinkymmenen vuoden jälkeen Mikon salkku on selvästi suurempi, vaikka strategia oli täysin sama. Ero syntyi pelkästään verojen lykkäämisestä.
Mitä pidempi sijoitushorisontti ja mitä enemmän kauppaa käyt, sitä suuremmaksi tämä etu kasvaa. Lyhyellä aikavälillä, jos ostat ja pidät vain muutaman vuoden, ero jää pieneksi. Pitkäjänteiselle sijoittajalle verojen lykkäys on kuitenkin yksi vahvimmista keinoista vauhdittaa vaurastumista.
Rakenna taloudellinen pohja, laita raha tekemään töitä sinun vaurastumisesi puolesta ja tee sinun unelmistasi totta. Tee Rahaa Sijoittamalla™ -valmennus on tätä varten.
Osakesäästötili vai arvo-osuustili - kumpi sinulle?
Kysymys osakesäästötili vai arvo-osuustili ratkeaa sen perusteella, mihin ja kuinka paljon sijoitat. Kumpikaan ei ole universaalisti parempi - molemmille on paikkansa. OST loistaa aktiivisessa suorien osakkeiden kaupankäynnissä, kun taas arvo-osuustili on joustavampi kokonaisuus.
Yksinkertaistettuna: jos ostat suomalaisia ja eurooppalaisia pörssiosakkeita, vaihdat positioita ja sijoitat alle 100 000 euroa, OST on tyypillisesti edullisempi. Jos taas haet hajautusta ETF:illä tai rahastoilla, sijoitat ulkomaille tai liikut isommilla summilla, arvo-osuustili voittaa.
|
Tilanne |
OST:n etu |
AOT:n etu |
Voittaja |
|---|---|---|---|
|
Suorat pörssiosakkeet, aktiivinen kaupankäynti |
Verot lykkääntyvät, osingot uudelleen kiertoon verovapaasti |
Ei merkittävää etua tässä tilanteessa |
OST |
|
ETF:t ja rahastot |
Ei mahdollista — OST ei salli näitä |
Voit ostaa vapaasti ETF:iä ja rahastoja |
AOT |
|
Ulkomaiset osakkeet ja osingot |
Lähdeveron hyvitys voi olla mutkikasta |
Toimii joustavammin laajan tarjonnan kanssa |
AOT |
|
Sijoitus yli 100 000 € |
Talletuskatto tulee vastaan |
Ei talletuskattoa lainkaan |
AOT |
OST:n rajoitukset
Ennen kuin innostut, tunne rajat. OST on tehty suorille osakkeille - et voi laittaa sille ETF:iä, rahastoja etkä esimerkiksi joukkolainoja. Jos salkkusi nojaa indeksirahastoihin, OST ei yksinkertaisesti ole ratkaisusi.
Lisäksi yhdellä henkilöllä voi olla vain yksi osakesäästötili kerrallaan. Et voi pyörittää useaa tiliä eri palveluissa samaan aikaan. Tili voi tosin olla siirrettävissä palveluntarjoajalta toiselle. Nämä rajaukset eivät tee OST:stä huonoa - ne vain määrittävät, kenelle se on rakennettu.
Ota ensiaskeleesi kohti menestyvää sijoittamista
OST:n 100 000 euron yläraja - kenelle se on este?
Osakesäästötilille voi tallettaa enintään 100 000 euroa. Huomaa, että raja koskee talletuksia, ei tilin arvoa. Voit siis tallettaa 100 000 euroa, ja jos sijoituksesi kasvavat sen päälle 250 000 euroon, se on täysin sallittua. Tuotto saa ylittää katon vapaasti - vain sisään laitettu raha on rajattu.
Kenelle tämä on oikeasti este? Useimmalle palkansaajalle ja aloittavalle sijoittajalle 100 000 euroa on summa, jota kerryttää vuosia. Sinne asti OST palvelee mainiosti.
Otetaan esimerkki. Liisa on sijoittanut tasaisesti 15 vuotta ja kerännyt OST:lle täydet 100 000 euroa talletuksia. Nyt hän saa perinnön ja haluaa sijoittaa lisää 80 000 euroa. OST:lle se ei enää mahdu. Tässä kohtaa hän avaa rinnalle arvo-osuustilin tai vaihtaa painopistettä. Talletuskatto ei poista jo kertynyttä tiliä - se vain ohjaa uudet panostukset muualle.
Suursijoittajalle ja perinnön saaneelle 100 000 euron raja on siis aito rajoite. Tavalliselle vaurastujalle se on harvoin ongelma ennen pitkää matkaa.
OST kokemuksia ja yleisimmät sudenkuopat
OST kokemuksia kerätessä toistuu sama kaava: tyytyväisimpiä ovat ne, jotka käyttävät tiliä juuri siihen, mihin se on tehty. Pitkäjänteinen suorien osakkeiden sijoittaja, joka vaihtaa positioita ja sijoittaa osingot uudelleen, saa verojen lykkäyksestä konkreettista hyötyä.
Pettymykset syntyvät yleensä väärästä odotuksesta. Moni avaa OST:n kuultuaan "verovapaasta" tilistä ja yrittää sitten ostaa ETF:iä - mikä ei onnistu. Toinen klassinen virhe on nostaa rahaa tililtä turhan aikaisin, jolloin verot realisoituvat ja koko etu valuu hukkaan.
Toimi näin:
-
Käytä OST:tä pitkäjänteiseen suorien osakkeiden sijoittamiseen.
-
Sijoita osingot uudelleen tilin sisällä - anna korkoa korolle tehdä työnsä.
-
Vertaile palveluntarjoajien kaupankäyntikuluja ennen tilin avaamista.
-
Pidä sijoitushorisontti pitkänä, jotta verojen lykkäys ehtii vaikuttaa.
Vältä näitä:
-
Älä odota voivasi laittaa OST:lle ETF:iä tai rahastoja.
-
Älä nosta rahaa lyhyellä aikavälillä ilman selkeää syytä.
-
Älä unohda 100 000 euron talletuskattoa suunnitelmissasi.
Jos sijoittaminen on sinulle vielä kokonaan uutta, kannattaa rakentaa pohja kuntoon ennen tilivalintaa. Käytännön perusteet löydät oppaasta sijoittaminen aloittelijalle, joka auttaa hahmottamaan koko sijoittamisen kokonaiskuvan.
Näin avaat ja hyödynnät osakesäästötiliä
Osakesäästötilin avaaminen on nopeaa. Valitset palveluntarjoajan, tunnistaudut verkkopankkitunnuksilla ja siirrät rahaa tilille. Sen jälkeen voit alkaa ostaa osakkeita heti.
Valinnan ytimessä ovat kulut. Eri pankit ja sijoituspalvelut hinnoittelevat kaupankäynnin eri tavoin. Toiset perivät kuukausimaksua, kun taas toiset ottavat osansa jokaisesta kaupasta. Jos käyt kauppaa aktiivisesti, pienetkin erot kertautuvat vuosien aikana. Vertaa siis kaupankäyntikulut ja mahdolliset säilytyspalkkiot ennen kuin sitoudut.
Hyödynnä tiliä viisaasti: pidä strategia selkeänä, sijoita säännöllisesti ja anna osinkojen kiertää tilin sisällä. Mitä vähemmän nostat rahaa kesken matkan, sitä paremmin verojen lykkäys palvelee sinua.
Halutessasi syvennät osaamistasi sijoittamisen minikurssilla, joka opastaa alkuun ilman turhaa teoriaa. Aloita tuottava sijoittaminen ja vältä yleisimmät virheet - 100 % tyytyväisyystakuu!
Tule mukaan veloituksettomaan valmennukseen >>
Usein kysytyt kysymykset
Onko osakesäästötili hyvä?
Osakesäästötili on hyvä valinta pitkäjänteiselle suorien osakkeiden sijoittajalle, koska se lykkää verot nostohetkeen ja antaa osinkojen kasvaa tilin sisällä verovapaasti. Se ei sovi ETF- tai rahastosijoittajalle eikä yli 100 000 euron talletuksiin. Hyöty riippuu siis sinun sijoitustyylistäsi.
Kumpi on parempi osakesäästötili vai arvo-osuustili?
Kumpikaan ei ole yksiselitteisesti parempi. Osakesäästötili voittaa, kun käyt aktiivisesti kauppaa suorilla osakkeilla ja sijoitat alle 100 000 euroa. Arvo-osuustili voittaa, jos sijoitat ETF:iin, rahastoihin, ulkomaisiin osakkeisiin tai isompiin summiin. Valinta riippuu sijoituskohteista ja summasta.
Voiko osakesäästötilille laittaa ETF:iä?
Ei voi. Osakesäästötili on tarkoitettu vain suorille pörssiosakkeille. ETF:t, rahastot ja muut sijoitustuotteet kuuluvat arvo-osuustilille. Jos haluat hajauttaa ETF:illä, sinun on käytettävä arvo-osuustiliä.
Miten osakesäästötilin verotus toimii?
OST verotus perustuu verojen lykkäämiseen. Myyntivoitoista tai osingoista ei makseta veroa tilin sisällä, vaan vasta kun nostat rahaa ulos. Silloin verotetaan vain tuotto-osuutta pääomatuloverokannalla. Tarkista ajantasaiset veroprosentit Verohallinnon ohjeista.
Kannattaako osakesäästötili pienelle sijoittajalle?
Kyllä, jos sijoitat suoriin osakkeisiin pitkäjänteisesti. Pienelle sijoittajalle 100 000 euron talletuskatto ei tyypillisesti tule vastaan, ja verojen lykkäys vauhdittaa korkoa korolle -kasvua. Vertaa kuitenkin palveluntarjoajien kulut, jotta ne eivät syö tuottoa.
Yhteenveto
Osakesäästötili on tehokas työkalu oikeissa käsissä. Jos sijoitat pitkäjänteisesti suoriin pörssiosakkeisiin, vaihdat positioita ja haluat osinkojesi kasvavan verovapaasti tilin sisällä, OST on todennäköisesti sinun valintasi. Verojen lykkäys on kuin lisämoottori korkoa korolle -kasvulle.
OST ei kuitenkaan sovi kaikille. Jos rakennat salkkusi ETF:illä tai rahastoilla, sijoitat ulkomaisiin osakkeisiin tai liikut yli 100 000 eurolla, arvo-osuustili palvelee sinua paremmin. Rehellisyys kannattaa: valitse tili sijoitustyylisi mukaan, älä hypen perässä.
Vastuu vapauttaa ja oikea tilivalinta on yksi konkreettinen askel kohti pitkän tähtäimen vaurastumista. Kun perusteet ovat hallussa, syvennä osaamistasi sijoittamisen minikurssilla ja ota ensiaskeleesi kohti menestyvää sijoittamista.
Ota ensiaskel kohti taloudellista vapautta
Laita rahasi tekemään töitä puolestasi. Osallistu maksuttomaan sijoitusvalmennukseen ja rakenna itsellesi tuottava tulevaisuus!