Sijoitusasunnon verotus 2026 - Vähennykset, vuokratulo ja myyntivoittovero
Sijoitusasunnon verotus 2026: vuokratulon ilmoittaminen, kaikki vähennyskelpoiset kulut, korjausvähennykset ja myyntivoittovero. Asuntosijoittajan verosuunnitelma.
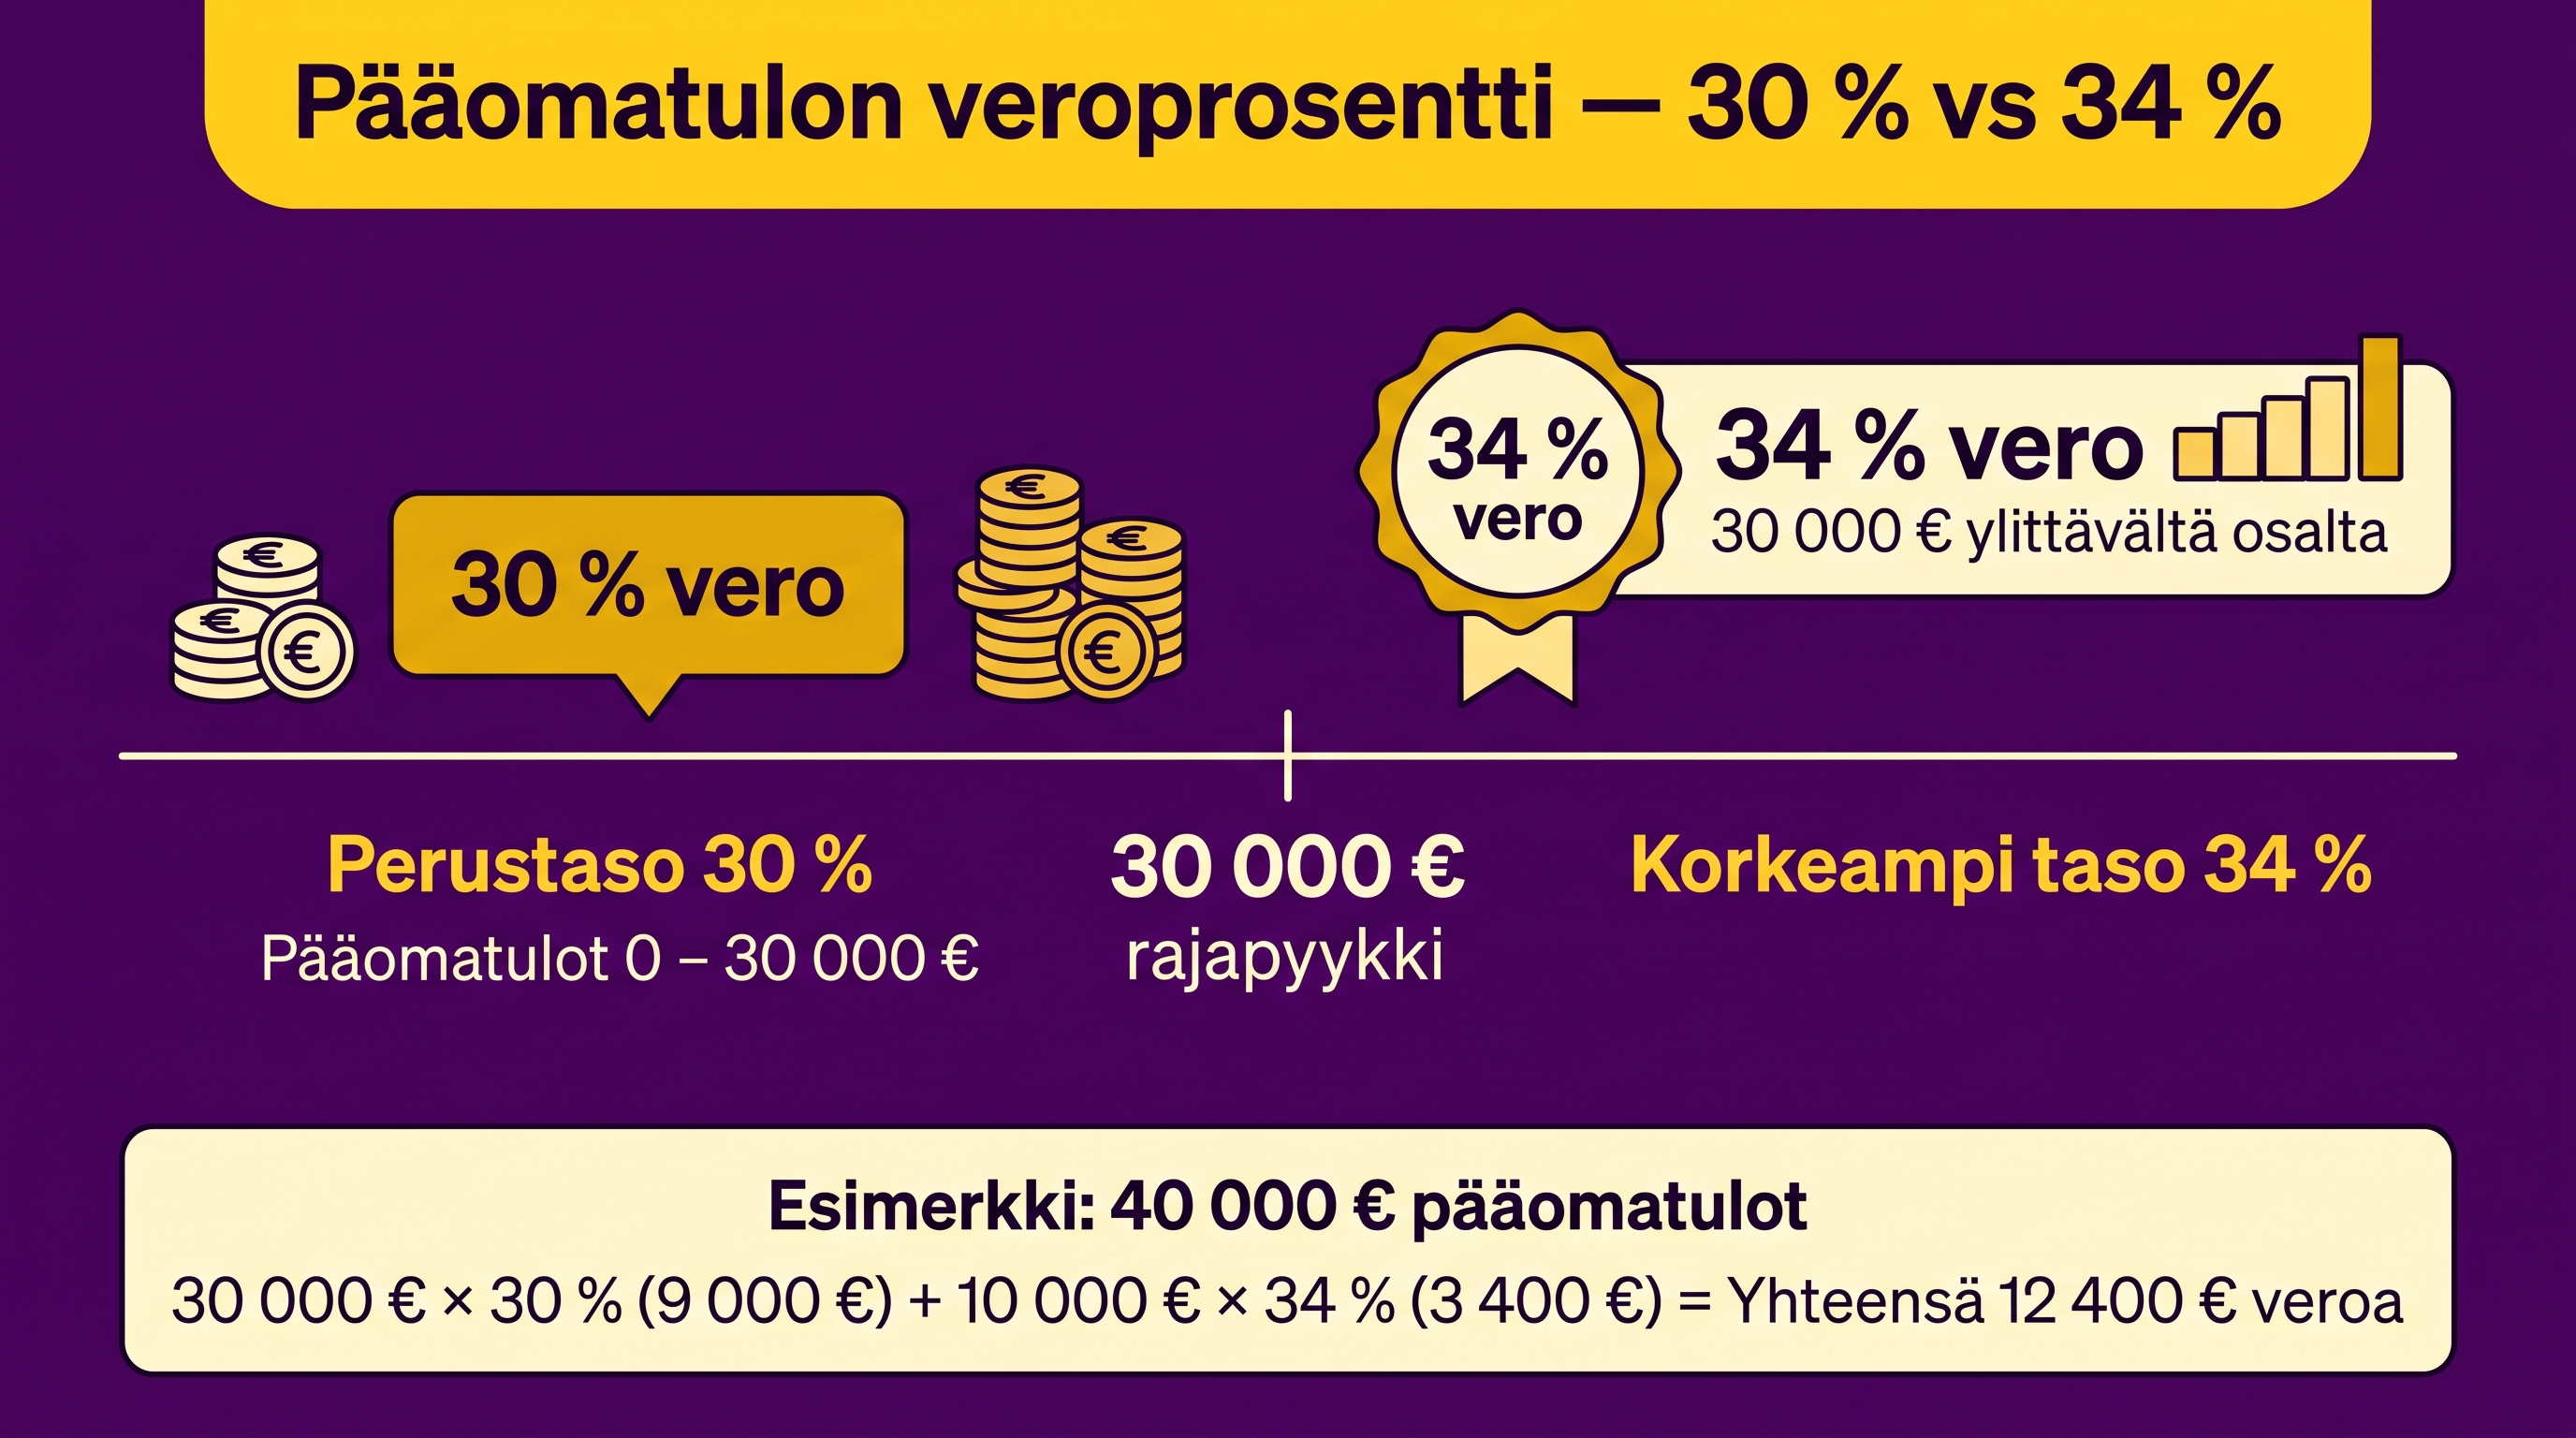
Sijoitusasunnon verotus tarkoittaa, että vuokratulosi verotetaan pääomatulona: veroprosentti on 30 % aina 30 000 euroon asti ja 34 % sen ylittävältä osalta. Vuokratulosta saat vähentää kaikki tulonhankkimiskulut - vastikkeet, korjaukset ja lainan korot. Tämän artikkelin jälkeen tiedät, mitä vähennät ja paljonko myynnistä maksat.
Tärkeimmät nostot
-
Vuokratulo on pääomatuloa: veroprosentti 30 % alle 30 000 euron tuloilla, 34 % sen yli menevästä osuudesta.
-
Sijoitusasunnon verotuksessa saat vähentää hoitovastikkeen, korjauskulut ja asuntolainan korot tositteita vastaan.
-
Vuosikorjauksen vähennät heti, perusparannuksen vasta poistoina tai myynnin yhteydessä.
-
Asunnon myyntivoittovero eli luovutusvoittovero lasketaan myyntihinnasta vähentämällä hankintahinta.
-
Vuokratulot ilmoitetaan veroilmoituksessa, ja ennakkoveroa kannattaa hakea ajoissa.
Miksi verotus on asuntosijoittajan kivijalka?
Verotus on se kivijalka, jonka päälle koko asuntosijoituksesi tuotto rakentuu. Voit ostaa loistavan asunnon ja saada hyvää vuokraa, mutta jos hoidat verotuksen huonosti, valutat tuotostasi turhaan rahaa Verohallinnolle. Ei mitään rakettitiedettä - kunhan tiedät pelisäännöt.
Hyvä uutinen: sijoitusasunnon verotus on järjestelmällisempi kuin moni pelkää. Kun ymmärrät, mikä on tuloa ja mikä vähennyskelpoista kulua, lopputulos on ennakoitavissa euron tarkkuudella. Tämä artikkeli kuuluu Varapuun laajempaan kokonaisuuteen, ja jos olet aivan alussa, lue ensin oppaamme asuntosijoittaminen aloittelijalle.
Käymme tässä läpi koko elinkaaren: vuokratulon ilmoittamisen, kaikki sallitut vähennykset ja lopulta myyntivoittoveron. Vastuu vapauttaa - kun otat verotuksen haltuun, nukut yösi rauhassa.
Sijoitusasunnon verotus tarkoittaa vuokratulon verottamista pääomatulona, jossa veroprosentti on 30 % aina 30 000 euroon asti ja 34 % sen ylittävältä osalta. Vuokratulosta saa vähentää kaikki tulonhankkimiskulut, kuten vastikkeet, korjaukset ja lainan korot.
Mitä sijoitusasunnon verotus tarkoittaa?
Sijoitusasunnon verotuksen ydin on yksinkertainen: vuokratulo on pääomatuloa. Se ei mene palkkasi ansiotuloverotukseen, vaan sitä verotetaan omalla asteikollaan. Tämä on asuntosijoittajalle usein hyvä asia, koska pääomatulon veroprosentti on monella palkansaajalla matalampi kuin palkan marginaalivero.
Pääomatulon veroprosentti on porrastettu. Kun pääomatulosi ovat verovuonna enintään 30 000 euroa, maksat niistä 30 %. Tuon rajan ylittävältä osalta vero on 34 %. Raja koskee kaikkia pääomatulojasi yhteensä - siis myös osinkoja ja luovutusvoittoja, ei pelkkää vuokraa.
Otetaan arkiesimerkki. Naapurisi Jukka saa vuodessa 12 000 euroa vuokraa ja vähennyksiä kertyy 4 000 euroa. Hänen verotettava pääomatulonsa on 8 000 euroa, ja koska se jää alle 30 000 euron, vero on 30 % eli 2 400 euroa.
Verovuosi tarkoittaa kalenterivuotta. Vuoden 2026 vuokratulot ilmoitetaan keväällä 2027 annettavalla veroilmoituksella. Käytännössä vero kuitenkin kannattaa maksaa pitkin vuotta ennakkoverona, jotta et saa kerralla isoa laskua. Verotuksen perusteet määrittää Tuloverolaki, ja tulkinnoissa nojataan Verohallinnon ohjeisiin.
Vuokratulon verotus - näin ilmoitat tulot oikein
Vuokratulon verotus hoituu veroilmoituksen kautta, ja vuokratulot ilmoitetaan sille kalenterivuodelle, jolloin saat rahat tilillesi. Maksuperuste ratkaisee, ei se kuukausi, jota vuokra koskee. Tammikuussa 2027 maksettu joulukuun 2026 vuokra kuuluu siis verovuoteen 2027.
Jos vuokraat asuntoa ympäri vuoden, hae ennakkoveroa. Näin maksat veron pikkuhiljaa etkä joudu jäännösveron yllättämäksi. Ennakkoveron määrää voi muuttaa OmaVerossa, jos vuokra nousee tai vähennykset kasvavat. Verohallinto laskee ennakon arviosi pohjalta.
Vuokratulojen ilmoittaminen on suoraviivaista. Lasket koko vuoden saamasi vuokrat yhteen, vähennät tulonhankkimiskulut ja ilmoitat erotuksen. Konkreettinen esimerkki: 850 euron kuukausivuokra tekee vuositasolla 10 200 euroa. Tästä vähennät vastikkeet ja muut kulut, ja jäljelle jäävästä summasta maksat pääomatuloveron.
Vuokratulo vai vuokratuotto - älä sekoita
Tässä menee monelta aloittelijalta sormi suuhun. Vuokratulo on se raha, jonka vuokralainen maksaa sinulle. Vuokratuotto taas kertoo, kuinka monta prosenttia tuo tulo on sijoittamastasi pääomasta - siinä on iso ero.
Bruttotuotto lasketaan vuosivuokrasta suhteessa ostohintaan. Nettotuotossa otetaan huomioon myös vastikkeet, verot ja muut kulut, joten se kertoo todellisen tilanteen. Halutessasi voit laskea oman lukusi tarkasti Varapuun vuokratuottolaskuri -työkalulla, joka huomioi myös vuokratuoton verotuksen vaikutuksen.
Tuntuuko joskus siltä, että asuntosijoittaminen kiinnostaisi, mutta saat siihen liittyen eri suunnista niin ristiriitaista tietoa?
Sijoitusasunnon vähennykset - mitä saat vähentää?
Sijoitusasunnon vähennykset ovat se kohta, jossa fiksu sijoittaja erottuu huolimattomasta. Kaikki vuokraustoiminnan tulonhankkimiskulut ovat vähennyskelpoisia, kunhan sinulla on niistä tosite. Mitä tarkemmin kirjaat, sitä vähemmän maksat veroa - täysin laillisesti.
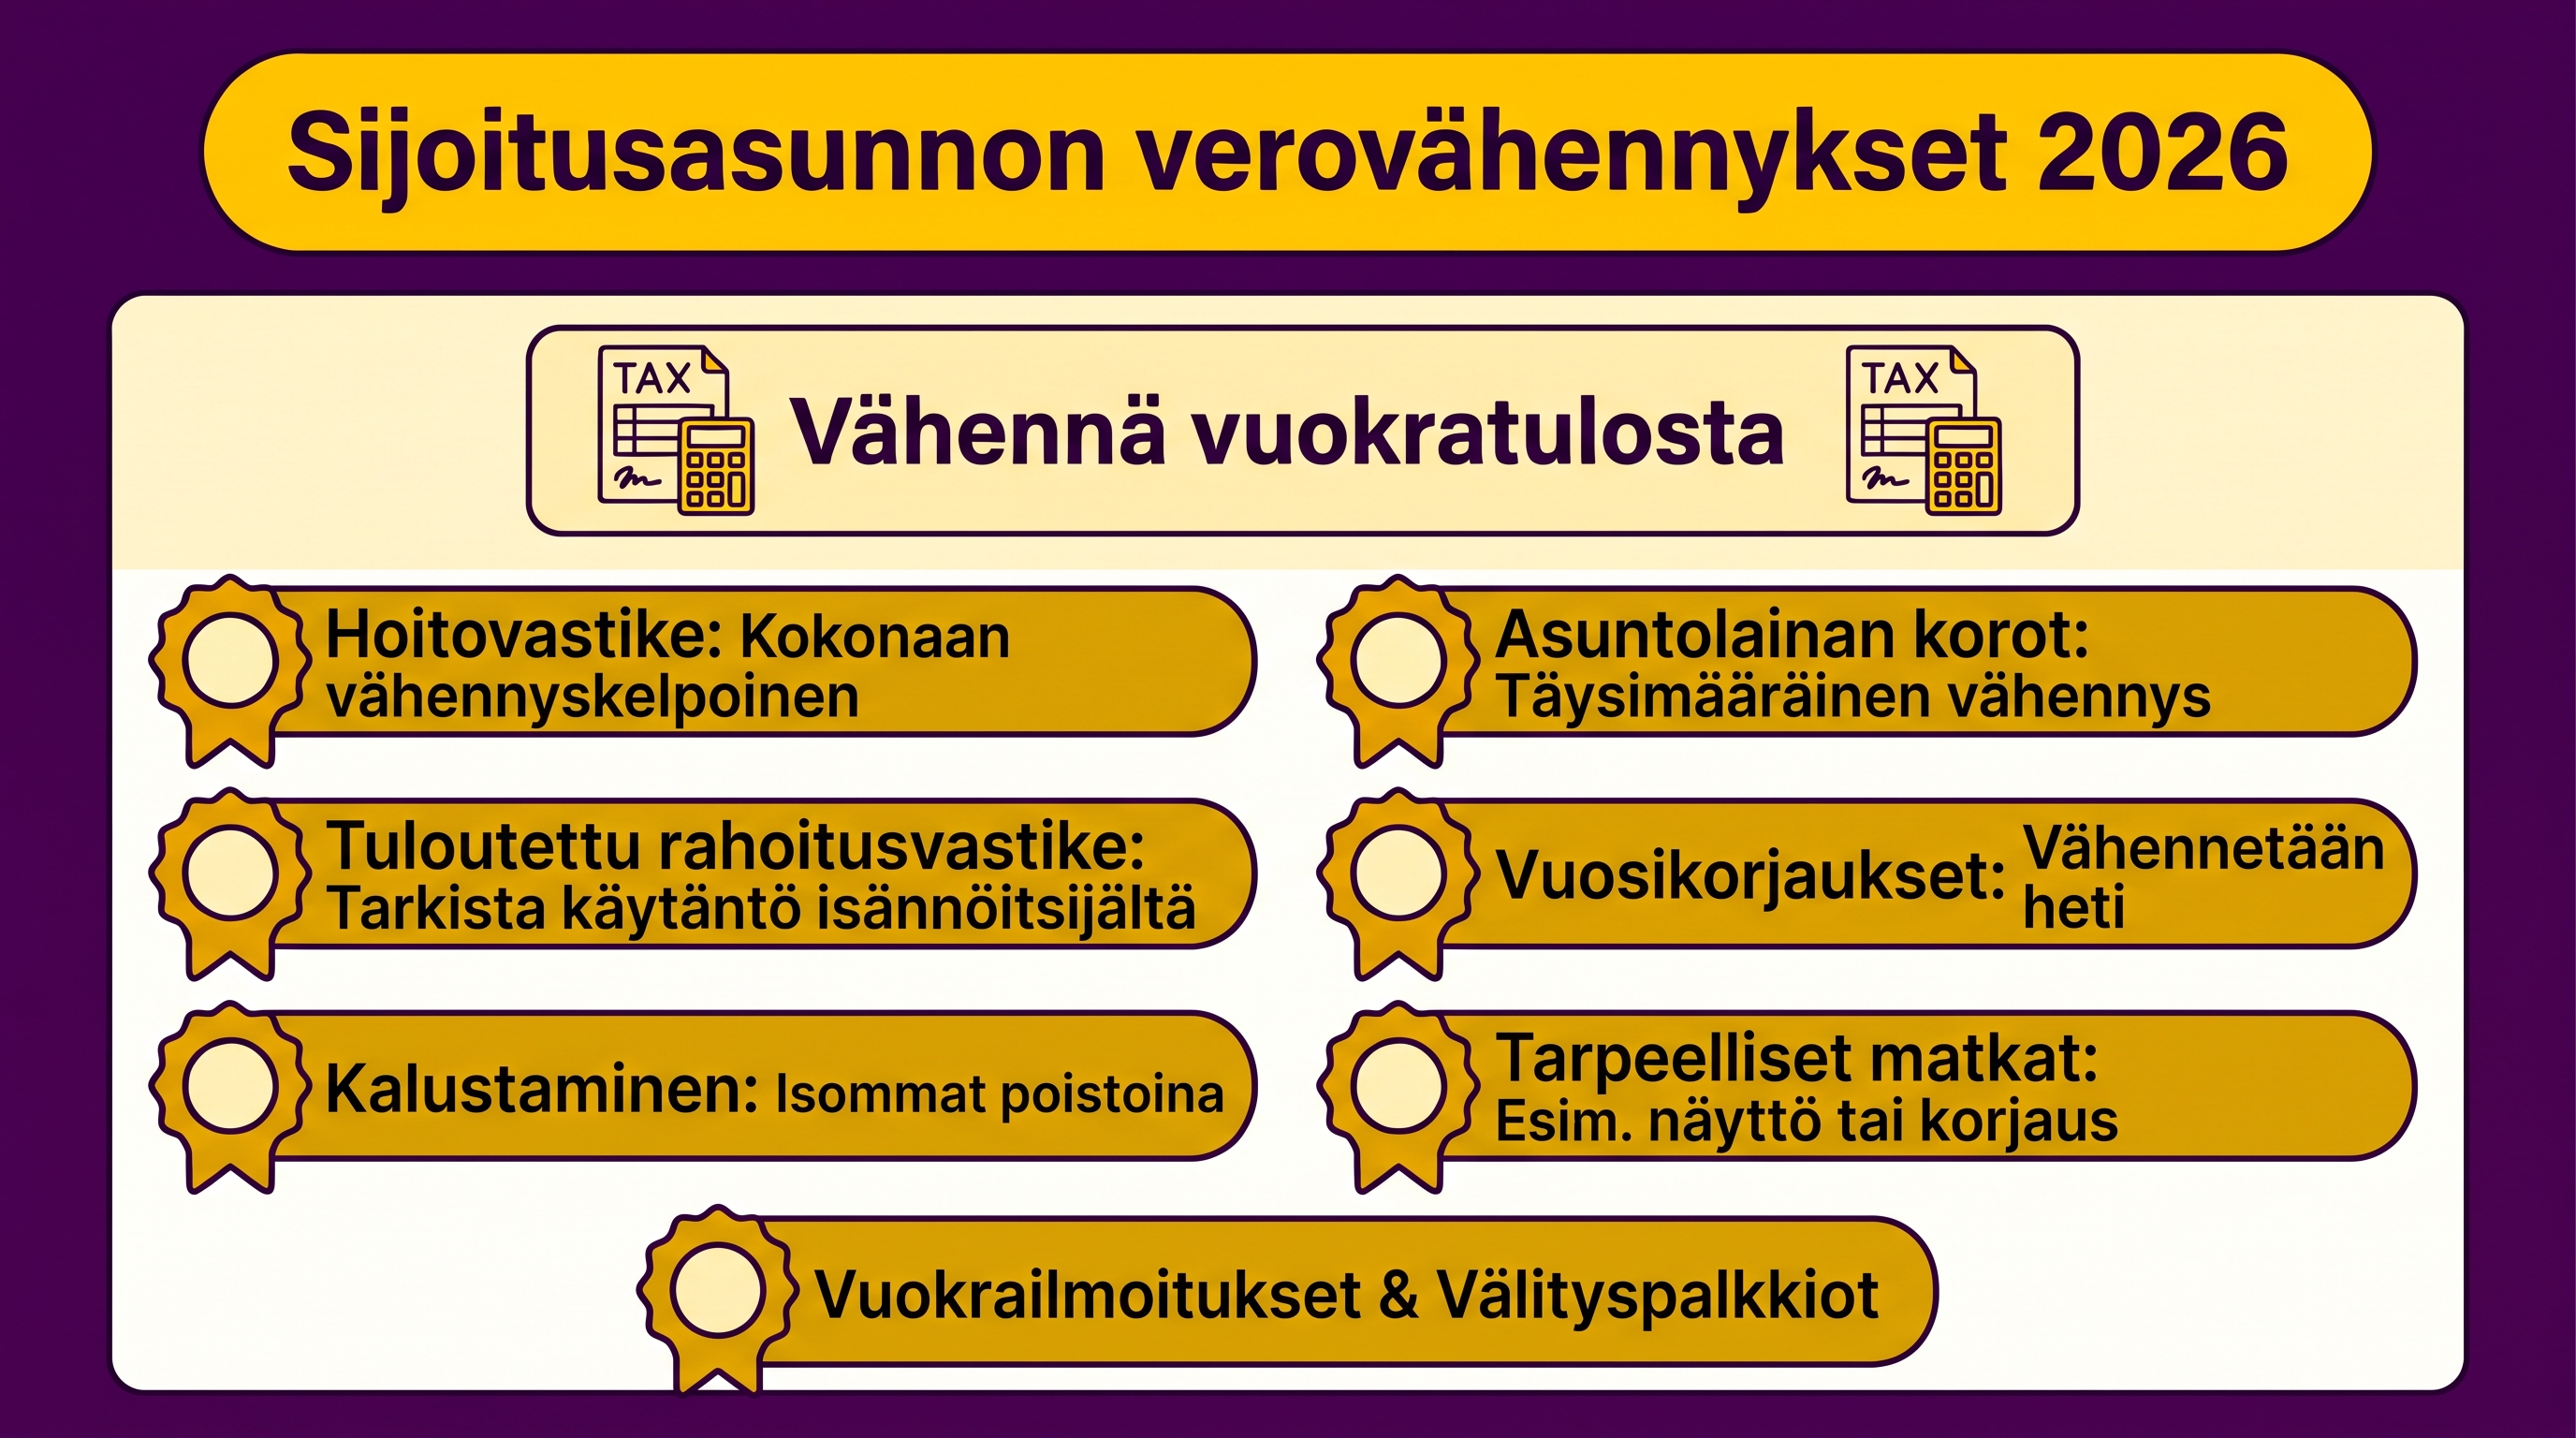
Tässä keskeiset vuokratulon vähennykset, jotka jokaisen asuntosijoittajan kannattaa tuntea:
-
Hoitovastike: taloyhtiölle maksamasi kuukausittainen vastike on kokonaan vähennyskelpoinen.
-
Rahoitusvastike verotuksessa: vähennyskelpoinen, jos taloyhtiö tulouttaa sen kirjanpidossaan. Jos vastike rahastoidaan, sitä ei voi vähentää heti - tarkista käytäntö isännöitsijältä.
-
Asuntolainan korot verotuksessa: sijoitusasunnon lainan korot saa vähentää täysimääräisesti vuokratulosta.
-
Korjauskulut: vuosikorjaukset vähennetään heti.
-
Kalustaminen: kalustetun asunnon vuokraus mahdollistaa kalusteiden vähentämisen, isommat hankinnat poistoina.
-
Matkat: asunnolle tehdyt tarpeelliset matkat esimerkiksi näyttöä tai korjausta varten.
-
Ilmoituskulut: vuokrailmoitusten ja välityspalkkioiden kustannukset.
Pidä tositteet tallessa vähintään kuusi vuotta. Verohallinto voi pyytää niitä jälkikäteen, ja ilman kuittia vähennys voidaan hylätä. Sähköinen kuittikansio kannattaa pitää ajan tasalla heti, ei vasta veroilmoituksen aikaan.
Vuosikorjaus vs. perusparannus
Perusparannus vai vuosikorjaus - tämä ratkaisee, vähennätkö kulun heti vai vasta vuosien saatossa. Vuosikorjaus palauttaa asunnon alkuperäiseen kuntoon: maalaus, rikkoutuneen jääkaapin vaihto, parketin hionta. Nämä vähennät heti samana vuonna.
Perusparannus taas nostaa asunnon tasoa entisestä. Jos vaihdat vanhan toimivan keittiön tilalle huippumodernin saarekekeittiön, kyse on usein perusparannuksesta. Tällöin sijoitusasunnon remontin verovähennys tehdään poistoina tai lisätään hankintamenoon, jolloin se pienentää myöhempää myyntivoittoa.
Raja ei aina ole selvä, ja tulkinta vaikuttaa euroihin. Epäselvissä tapauksissa kysy Verohallinnolta tai veroasiantuntijalta ennen ison remontin kirjaamista.
|
Kulu |
Vähennettävissä |
Tositteet |
Verovuosi |
|---|---|---|---|
|
Hoitovastike |
Kyllä, täysimääräisesti |
Vastikelasku / tiliote |
Maksuvuonna heti |
|
Rahoitusvastike |
Kyllä, jos tuloutetaan |
Isännöitsijän todistus |
Maksuvuonna heti |
|
Asuntolainan korot |
Kyllä, täysimääräisesti |
Pankin korkotodistus |
Maksuvuonna heti |
|
Vuosikorjaus (esim. maalaus) |
Kyllä |
Lasku / kuitti |
Korjausvuonna heti |
|
Perusparannus (tasonnosto) |
Poistoina tai hankintamenoon |
Lasku / urakkasopimus |
Poistoina / myynnissä |
|
Kalusteet (pienhankinnat) |
Kyllä |
Ostokuitti |
Hankintavuonna |
OPI ASUNTOSIJOITTAMISEN PERUSTEET 3 TUNNISSA!
Asunnon myyntivoittovero - paljonko maksat myynnistä?
Asunnon myyntivoittovero realisoituu, kun myyt sijoitusasunnon voitolla. Myyntivoitto eli luovutusvoitto lasketaan yksinkertaisella kaavalla: myyntihinta miinus hankintahinta ja hankintaan sekä myyntiin liittyvät kulut. Erotuksesta maksat pääomatuloveron, 30 % tai 34 %.
Konkreettinen laskuesimerkki sijoitusasunnon myynnin verotuksesta: ostit asunnon 150 000 eurolla ja myyt sen 190 000 eurolla. Varainsiirtoveroa maksoit ostaessa 3 000 euroa ja välityspalkkiota myydessä 4 000 euroa. Voittosi on 190 000 − 150 000 − 3 000 − 4 000 = 33 000 euroa. Tästä vero on pääosin 30 %. Ylimenevästä 3000 € maksetaan 34 % veroa.
Vaihtoehtoisesti voit käyttää hankintameno-olettamaa. Se on Verohallinnon tarjoama laskennallinen vähennys: jos olet omistanut asunnon alle 10 vuotta, olettama on 20 % myyntihinnasta, ja yli 10 vuoden omistuksessa 40 %. Olettamaa käyttäessäsi et voi vähentää todellisia kuluja, joten valitse aina edullisempi vaihtoehto.
Myyntivoittovero ilmoitetaan sen vuoden veroilmoituksessa, jolloin kauppa tehtiin. Verohallinto voi myös määrätä lisäennakkoa, jonka maksamalla vältät jäännösveron korot.
Miten pienentää asunnon myyntivoittoveroa laillisesti
Et voi välttää veroa kokonaan, mutta voit pienentää sitä reilusti laillisin keinoin. Vertaa aina todellisia kuluja ja hankintameno-olettamaa keskenään - pitkän omistuksen jälkeen 40 % olettama voi voittaa todelliset kulut mennen tullen.
Dokumentoi kaikki hankintaan ja perusparannuksiin liittyvät kulut. Vuosien aikana tehdyt perusparannukset nostavat hankintamenoa ja pienentävät voittoa. Lisäksi saman tai aiempien vuosien vuokraustoiminnan tappio ja muut luovutustappiot voidaan vähentää luovutusvoitoista - tappiot eivät siis mene hukkaan.
Suunnittele myynnin ajoitus harkiten. Jos myyt useita asuntoja, eri verovuosille jakaminen voi pitää sinut alemmalla 30 % portaalla. Kysy isommissa kaupoissa neuvoa, sillä yksittäinen päätös voi vaikuttaa tuhansien eurojen verran.
Käytännön verosuunnitelma asuntosijoittajalle
Hyvä verotus ei synny vahingossa, vaan vuosikellosta. Kun rakennat itsellesi yksinkertaisen rutiinin, sijoitusasunnon verovähennykset hoituvat lähes automaattisesti etkä unohda mitään. Tässä toimiva malli, jonka voit ottaa käyttöön heti.
Aloita tositteiden keräämisestä. Perusta sähköinen kansio, johon tallennat heti jokaisen vastikelaskun, korkotodistuksen ja remonttikuitin. Kun kuitti on tallessa saman tien, kevään veroilmoitus on tunnin homma eikä viikonlopun painajainen.
Pidä kevyttä kirjanpitoa kuukausitasolla. Yksinkertainen taulukko, jossa on tulot ja menot kuukausittain, riittää useimmille. Näin näet reaaliajassa, paljonko verotettavaa tuloa kertyy, ja osaat säätää ennakkoveroa ajoissa.
Mitä tehdä: hae ennakkovero, säilytä tositteet kuusi vuotta, vähennä kaikki sallitut kulut, erottele vuosikorjaus ja perusparannus heti. Mitä ei tehdä: älä unohda rahoitusvastikkeen tarkistamista, älä sekoita henkilökohtaisia ja sijoituskuluja, älä jätä ennakkoveroa hakematta. Koko osto–vuokraus–myynti-elinkaaren hallintaan saat lisää eväitä asuntosijoittamisen polku -valmennuksesta.
Näin hankit ensimmäisen sijoitusasunnon turvallisesti ilman aiempaa kokemusta tai suurta alkupääomaa
Usein kysytyt kysymykset
Milloin asunnon myyntivoittovero pitää maksaa?
Myyntivoittovero kohdistuu sille verovuodelle, jolloin kauppa tehtiin. Voitto ilmoitetaan kyseisen vuoden veroilmoituksessa, ja vero maksetaan tyypillisesti jäännösverona tai lisäennakkona. Lisäennakon maksamalla vältät korot. Tarkista ajantasaiset maksuaikataulut Verohallinnolta tapauskohtaisesti.
Miten pienentää asunnon myyntivoittoveroa?
Sijoitusasunnon myyntivoittoveroa ei voi laillisesti välttää kokonaan, mutta sitä voi pienentää. Vertaa todellisia hankintakuluja ja hankintameno-olettamaa, dokumentoi perusparannukset ja vähennä mahdolliset luovutustappiot. Oman asunnon myynti voi olla verovapaa eri ehdoin - tarkista tilanteesi Verohallinnolta.
Mitkä kulut saa vähentää vuokratulosta?
Vuokratulosta saa vähentää kaikki tulonhankkimiskulut: hoitovastikkeen, tuloutetun rahoitusvastikkeen, asuntolainan korot, vuosikorjaukset, kalusteet, ilmoituskulut ja asunnolle tehdyt tarpeelliset matkat. Jokaisesta vähennyksestä tarvitaan tosite. Säilytä kuitit vähintään kuusi vuotta.
Onko vuokratulon veroprosentti 30 vai 34 %?
Molemmat. Vuokratulo on pääomatuloa, jonka veroprosentti on 30 % aina 30 000 euroon asti ja 34 % sen ylittävältä osalta. Raja koskee kaikkia pääomatulojasi yhteensä saman verovuoden aikana, ei pelkkää vuokratuloa.
Voiko sijoitusasunnon lainan korot vähentää verotuksessa?
Kyllä. Sijoitusasunnon eli tulonhankkimislainan korot saa vähentää täysimääräisesti vuokratulosta. Tämä eroaa oman asunnon lainasta, jonka korkoja ei saa vähentää verotuksessa. Tarvitset pankin korkotodistuksen tositteeksi, ja vähennys tehdään sen vuoden vuokratulosta, jolloin korot on maksettu.
Yhteenveto
Sijoitusasunnon verotus tiivistyy kolmeen tekoon. Ensiksi ilmoita vuokratulot ajoissa ja hae ennakkovero, niin vältät ikävät jäännösverolaskut. Toiseksi vähennä jokainen sallittu kulu tositetta vastaan - vastikkeet, korot ja korjaukset pienentävät verojasi täysin laillisesti.
Kolmanneksi suunnittele myynti etukäteen. Vertaa todellisia kuluja ja hankintameno-olettamaa, dokumentoi perusparannukset ja hyödynnä tappiot. Näin myyntivoittovero pysyy kurissa ja tuottosi maksimoituu.
Vastuu vapauttaa. Kun otat verotuksen haltuun, asuntosijoittaminen muuttuu stressistä järjestelmälliseksi vaurastumiseksi. Tarkista aina ajantasaiset tiedot Verohallinnolta omaan tilanteeseesi, ja syvennä osaamistasi asuntosijoittamisen polku -valmennuksesta. Pieni vaiva nyt tarkoittaa isompaa tuottoa vuosiksi eteenpäin.
Markkina on täynnä kohinaa. Selkeys syntyy tiedosta.
Tuleva Kryptot-valmennus auttaa sinua erottamaan todelliset trendit lyhyen aikavälin melusta – oli lähtötasosi mikä tahansa. Liity ennakkolistalle ja saat early bird -edun tulevaan valmennukseen.