Sijoitussuunnitelma 2026 - Lataa pohja ja tee oma 30 minuutissa
Sijoitussuunnitelma 2026: lataa Varapuun valmis pohja ja täytä se 30 minuutissa. Tavoitteet, allokaatio, kuukausisumma ja seurantamittarit selkeästi.
Tärkeimmät nostot
-
Sijoitussuunnitelma on kirjallinen kartta, joka kokoaa tavoitteet, allokaation, kuukausisumman ja seurantamittarit yhdelle A4:lle.
-
Varapuun valmiilla pohjalla teet oman suunnitelman noin 30 minuutissa neljässä selkeässä vaiheessa.
-
Allokaatio eli varojen jako omaisuusluokkiin on suunnitelman tärkein osa - se määräytyy iän, horisontin ja riskinsietokyvyn mukaan.
-
Hyvä sijoitussuunnitelma on yksinkertainen, realistinen ja sellainen, jota oikeasti seuraat.
Sijoitussuunnitelma on kirjallinen kartta, joka kokoaa tavoitteet, varojen allokaation, kuukausittain sijoitettavan summan ja seurantamittarit yhteen paikkaan. Varapuun valmiilla pohjalla teet oman suunnitelmasi noin 30 minuutissa. Se muuttaa hajanaisen säästämisen suunnaksi, jota voit seurata ja jonka avulla rahasi tekevät töitä puolestasi vuosi toisensa jälkeen.
Ajattele suunnitelmaa vaurastumisen kivijalkana. Ilman sitä sijoittaminen on kuin purjehtisit ilman karttaa - tuuli kuljettaa, mutta et tiedä minne. Jos sijoittaminen on sinulle vielä uutta, lue ensin perusteet artikkelista sijoittaminen aloittelijalle ja palaa sitten tähän tekemään oma suunnitelmasi. Lupaan yhden konkreettisen asian: kun luet tämän loppuun, sinulla on valmiina malli, jonka täytät puolessa tunnissa.
Mikä on sijoitussuunnitelma?
Sijoitussuunnitelma on dokumentti, joka kertoo mihin sijoitat, kuinka paljon ja miksi. Se kääntää epämääräisen toiveen ("haluan vaurastua") konkreettiseksi toimintaohjeeksi, jota noudatat kuukaudesta toiseen. Erona pelkkään säästämiseen: säästäminen on rahan keräämistä, sijoitussuunnitelma kertoo miten tuo raha saadaan kasvamaan.
Miksi tämä on tärkeää? Kun markkina heiluu, ihminen tekee tunnepäätöksiä. Ilman suunnitelmaa myyt halvalla ja ostat kalliilla - juuri päinvastoin kuin pitäisi. Kirjallinen sijoitussuunnitelma toimii ankkurina: kun pelko iskee, palaat siihen ja muistat alkuperäisen logiikkasi.
Suunnitelman keskeiset osa-alueet ovat: tavoitteet, sijoitushorisontti, riskinsietokyky, allokaatio, kuukausittain sijoitettava summa ja seurantamittarit. Nämä kuusi palaa muodostavat kokonaisuuden, joka mahtuu yhdelle sivulle. Et tarvitse rahoitustutkintoa- tarvitset selkeyttä ja helposti toistettavan suunnitelman. Varapuun sijoitussuunitelma -pohja antaa juuri tämän.
Sijoitussuunnitelman keskeiset osat
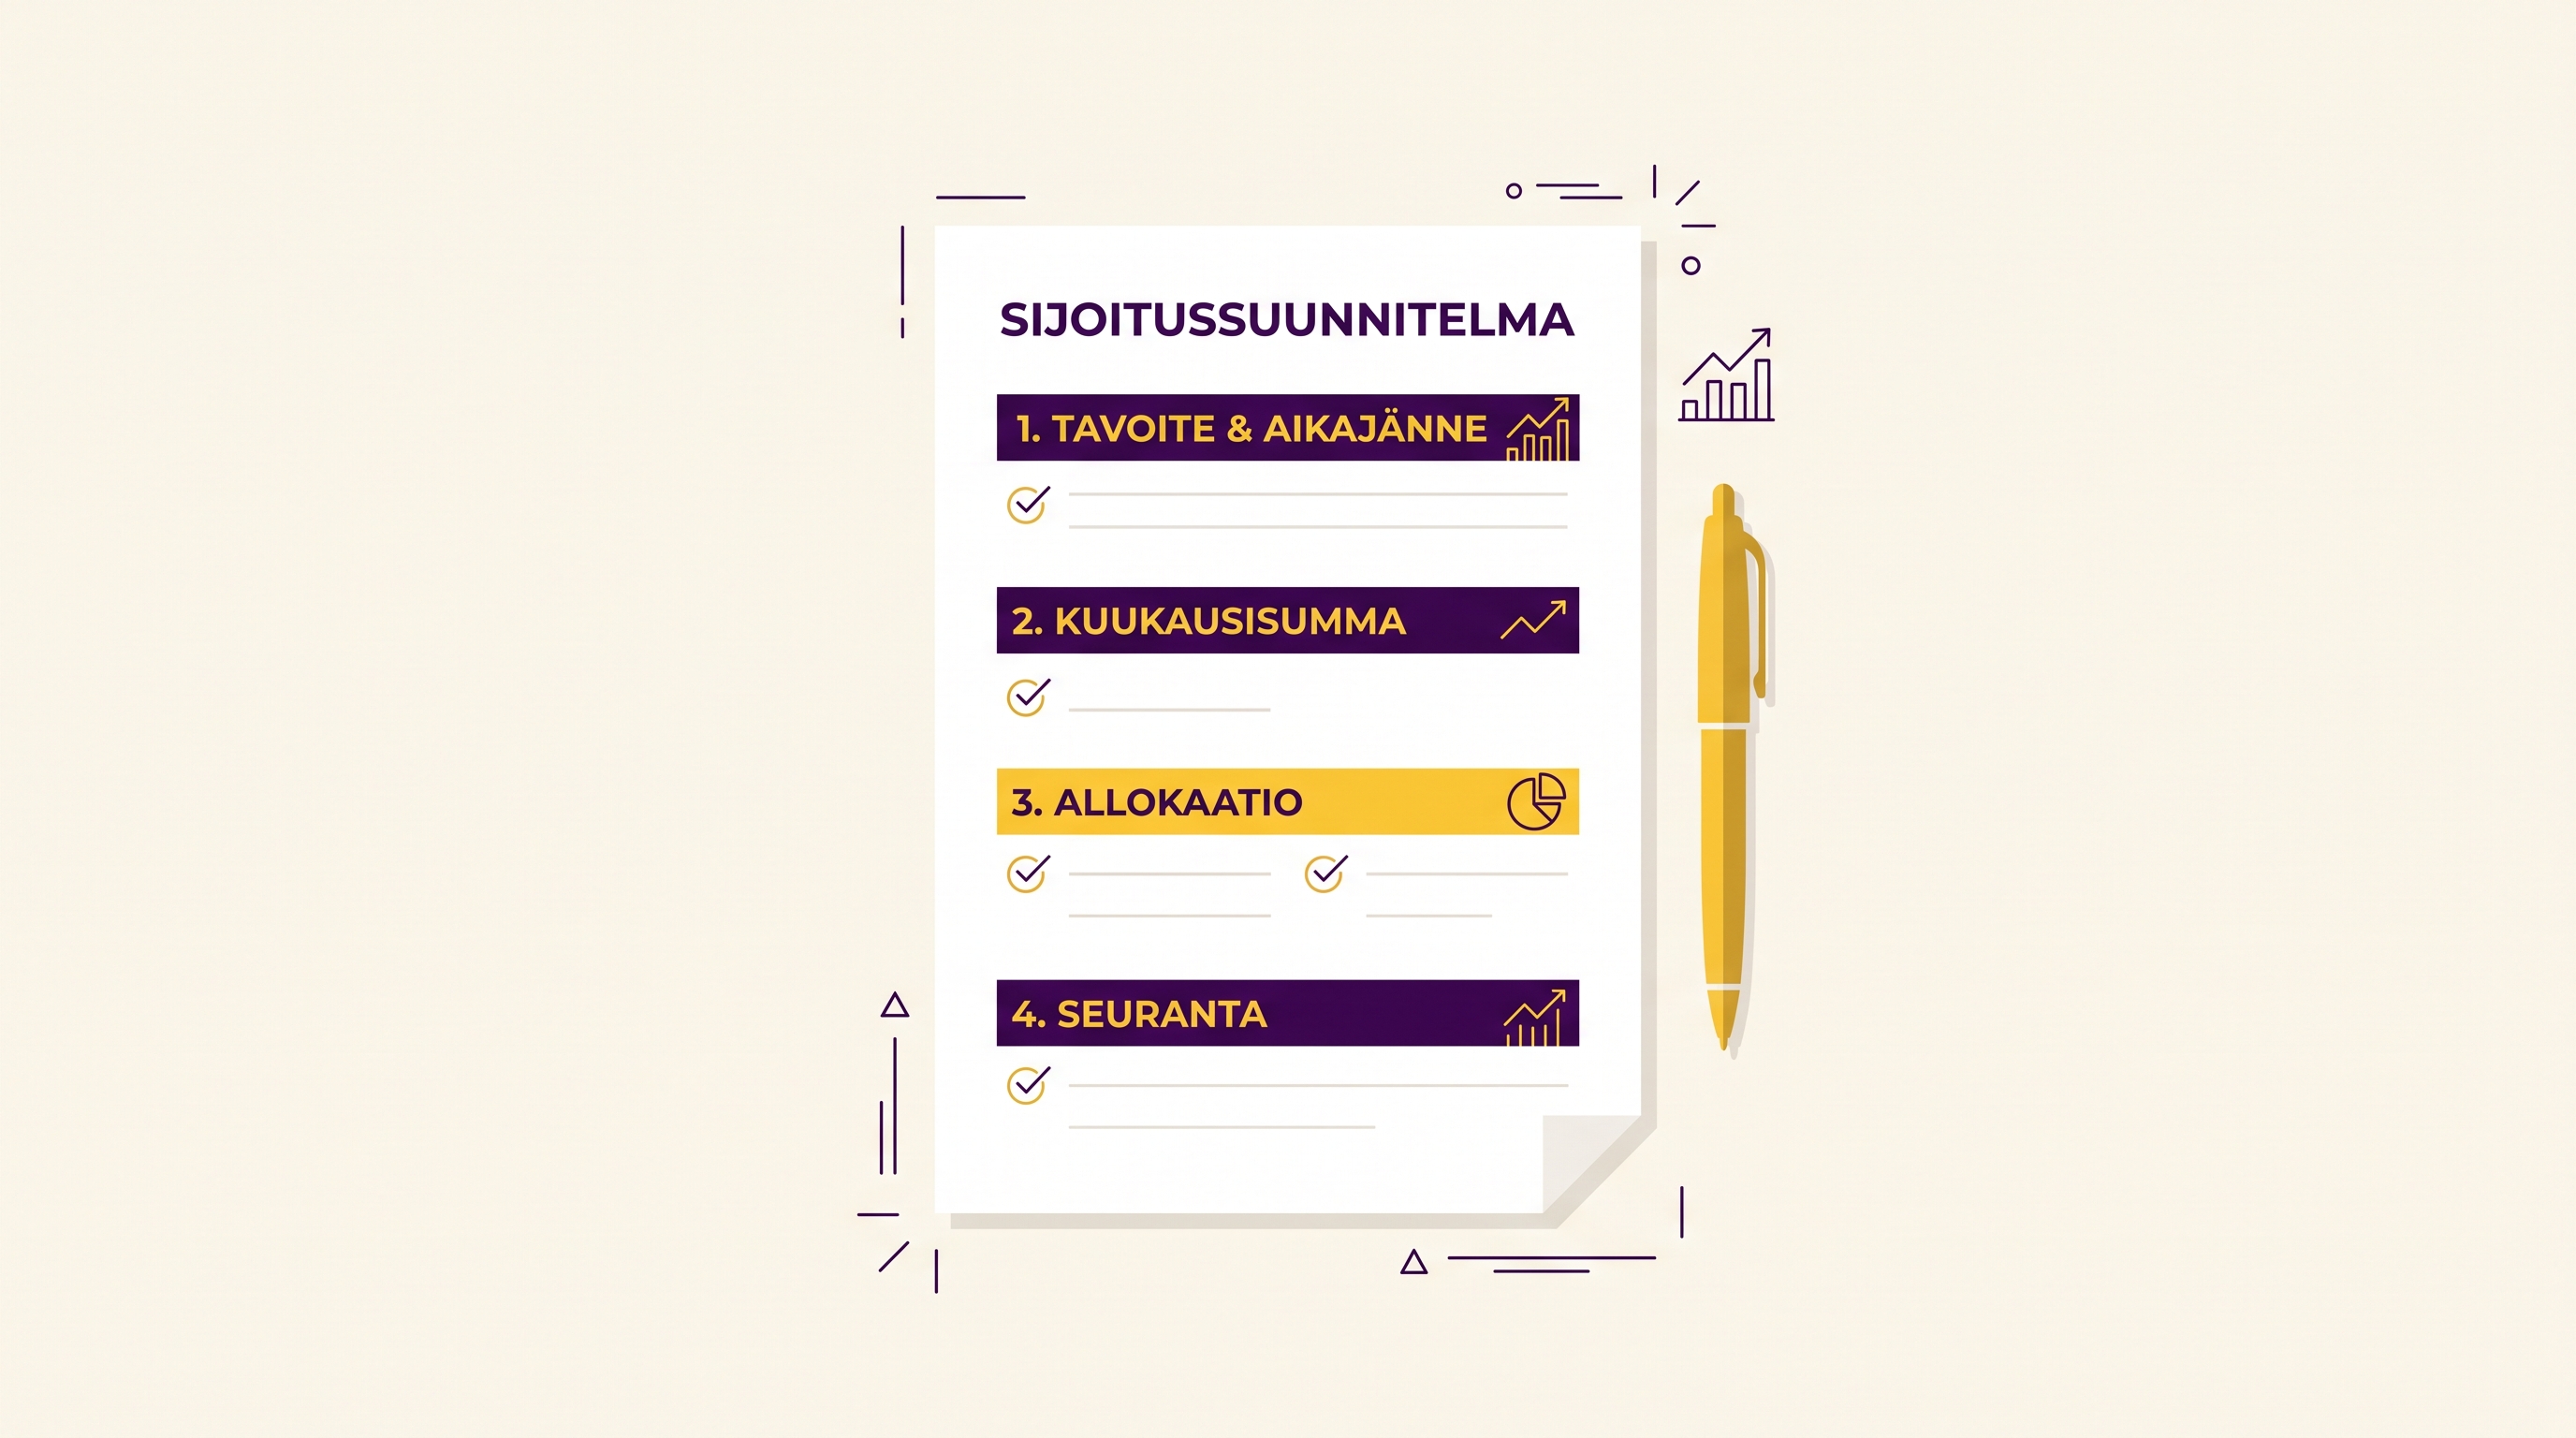
Hyvä sijoitussuunnitelma rakentuu kuudesta osasta. Kun nämä ovat paperilla, sinulla on toimiva sijoitusstrategia – ei monimutkainen, vaan sellainen, jota oikeasti noudatat.
-
Tavoitteet. Mihin sijoitat? Eläke, asunnon käsiraha, lasten tulevaisuus tai taloudellinen vapaus. Konkreettinen tavoite antaa suunnan ja motivaation.
-
Sijoitushorisontti. Kuinka pitkäksi aikaa rahasi ovat kiinni? Aika on sijoittajan paras kaveri – mitä pidempi horisontti, sitä enemmän voit ottaa riskiä ja antaa korkoa korolle työskennellä.
-
Riskinsietokyky. Kuinka paljon arvonvaihtelua kestät menettämättä yöuniasi? Tämä ohjaa allokaatiota.
-
Allokaatio. Miten jaat varat omaisuusluokkien – osakkeiden, korkojen, asuntojen, krypton ja käteisen – kesken. Tämä on suunnitelman tärkein yksittäinen päätös.
-
Kuukausisumma. Paljonko sijoitat kuukaudessa? Säännöllisyys voittaa kertasummat, koska se tasoittaa markkinan heilahtelut.
-
Seurantamittarit. Mitä seuraat ja kuinka usein? Esimerkiksi salkun arvo, sijoitettu pääoma ja allokaation tasapaino kerran kvartaalissa.
Huomaa, että mikään näistä ei ole rakettitiedettä. Jokainen kohta on yksi rivi, jota sinun tulee miettiä. Kun täytät ne, abstrakti sana "sijoittaminen" muuttuu konkreettiseksi toiminnaksi, jonka aloitat heti.
Haluatko olla tarkemmin kartalla omasta taloudestasi? Tunne Taloutesi -e-kirja on oiva apu siihen.
Miten teet sijoitussuunnitelman 30 minuutissa
Sijoitussuunnitelman tekeminen ei vie iltaa – se vie puoli tuntia, kun seuraat selkeää neljän vaiheen ohjetta. Ota Varapuun pohja eteesi ja täytä se järjestyksessä. Jokainen vaihe rakentuu edellisen päälle.
Vaihe 1: Aseta tavoitteet ja aikajänne
Kirjoita ylös, mitä varten sijoitat ja milloin tarvitset rahat. Esimerkkejä: "150 000 € eläkkeen täydennykseksi 25 vuodessa" tai "30 000 € asunnon käsirahaksi 7 vuodessa". Mitä tarkempi tavoite, sitä helpompi seurata edistymistä. Sijoitushorisontti määrittää, kuinka paljon riskiä voit ottaa – pitkä matka kestää enemmän heilahtelua.
Vaihe 2: Määritä kuukausisumma
Avaa tiliotteesi ja katso, paljonko jää käteen pakollisten menojen jälkeen. Aseta realistinen summa, jonka pystyt sijoittamaan joka kuukausi automaattisesti. Parempi aloittaa 50 eurolla, jota et joudu perumaan, kuin 300 eurolla, joka kaatuu ensimmäiseen yllätyslaskuun. Tärkeintä on säännöllisyys, ei summan koko.
Vaihe 3: Valitse allokaatio
Päätä, miten jaat kuukausisumman omaisuusluokkien kesken. Aloittelijalle yksinkertainen ratkaisu on hajauttava ETF-rahasto, joka sisältää satoja yhtiöitä yhdellä ostolla. Iän ja riskinsietokyvyn mukaan päätät, kuinka suuri osa menee osakkeisiin ja kuinka suuri turvallisempiin korkoihin tai käteiseen. Tästä lisää seuraavassa osiossa.
Vaihe 4: Aseta seurantamittarit
Valitse 2–3 mittaria ja tarkistusväli. Tyypillisesti riittää, että katsot salkun arvon, sijoitetun pääoman ja allokaation tasapainon kerran kvartaalissa. Liika seuraaminen johtaa hätiköityihin liikkeisiin. Kun nämä neljä vaihetta ovat paperilla, suunnitelmasi on valmis – ja matkasi kohti vaurastumista on alkanut.
Allokaatio: mitä se tarkoittaa ja miten se jaetaan
Allokaatio tarkoittaa suomeksi varojen jakamista eri omaisuusluokkiin. Se on sijoitussuunnitelman moottori: tutkimusten mukaan juuri allokaatio – ei yksittäisten osakkeiden poiminta – selittää suurimman osan salkun pitkän aikavälin tuotosta. Siksi siihen kannattaa käyttää eniten ajatusta.
Kolme tekijää ohjaa salkun allokaatiota: ikä, sijoitushorisontti ja riskinsietokyky. Nuorella sijoittajalla on aikaa toipua notkahduksista, joten osakepainotus voi olla korkea. Mitä lähemmäs tavoitevuotta tullaan, sitä enemmän painoa siirretään turvallisempiin korkoihin ja käteiseen, jotta markkinaromahdus ei pyyhi pois juuri tarvittavia varoja.
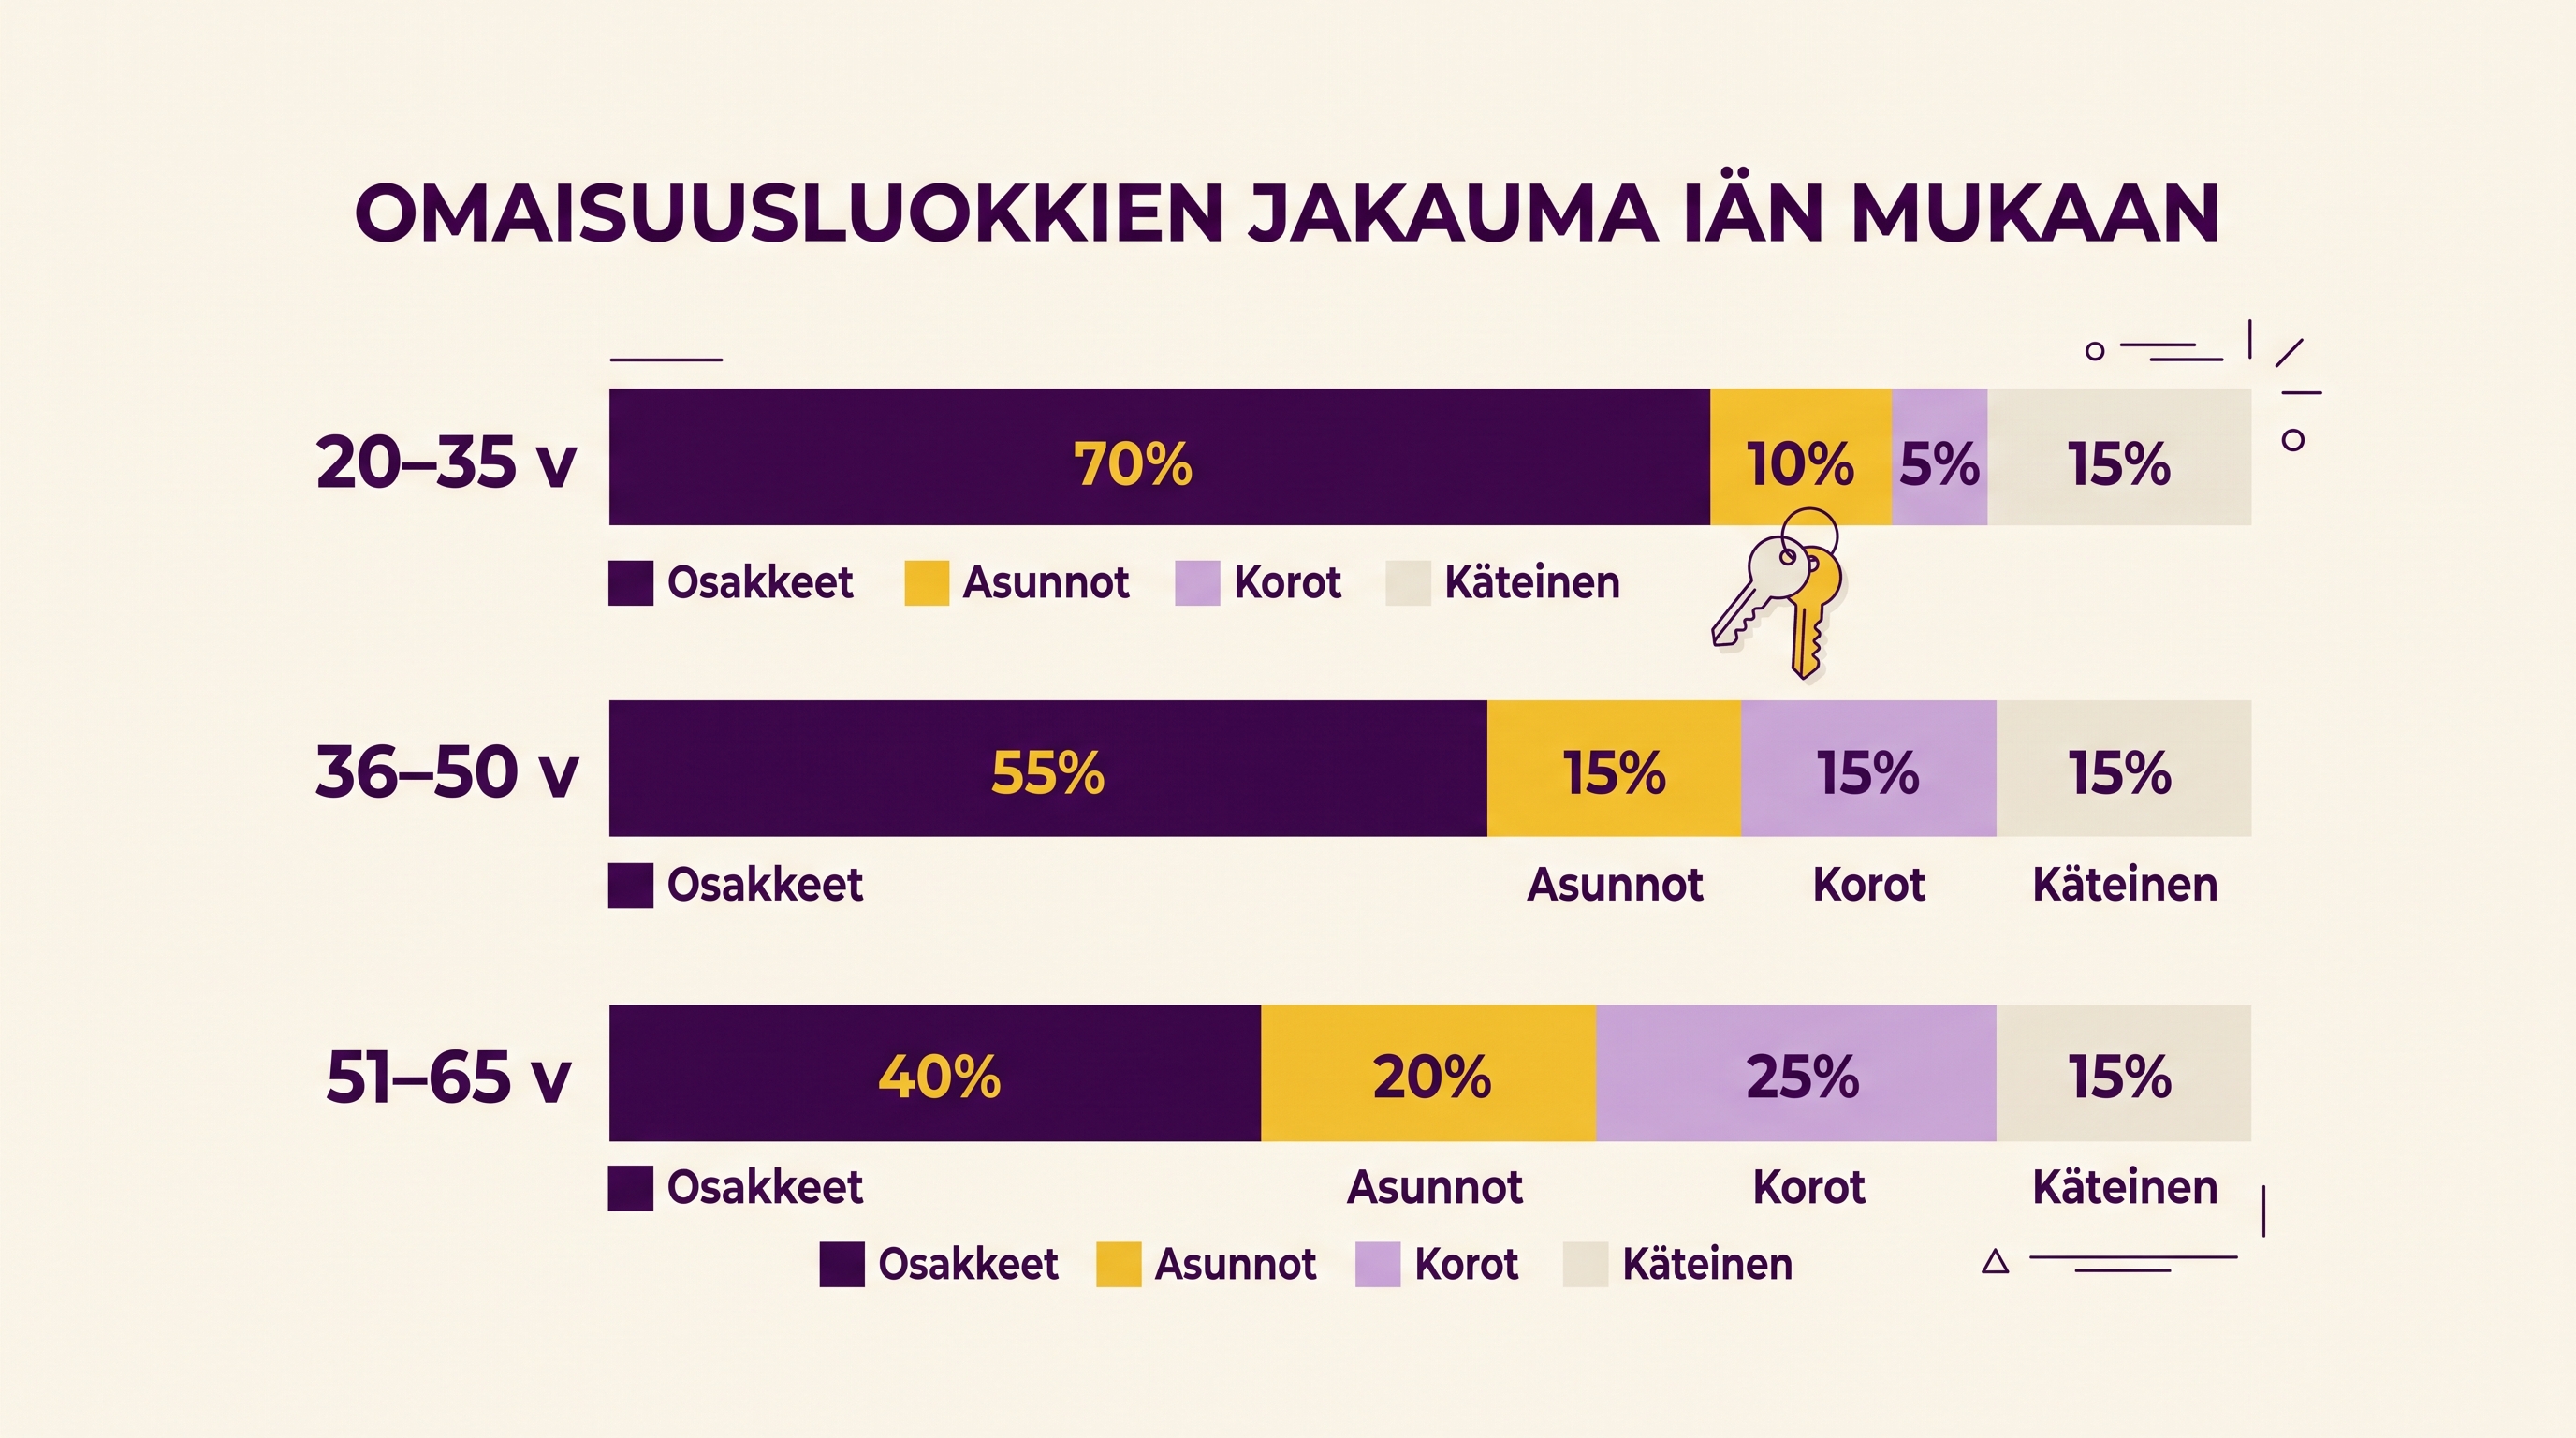
Käytännössä jaat varat osakkeiden, korkojen, asuntojen, krypton ja käteisen kesken. Osakkeet (esimerkiksi ETF-rahastoina) tuovat kasvun, korot tasapainottavat, asunnot antavat vakaata kassavirtaa, krypto on korkean riskin pieni mauste ja käteinen toimii puskurina. Alla esimerkinomainen malli siitä, miten allokaatio tyypillisesti kevenee riskin osalta iän myötä.
|
Ikäryhmä |
Osake |
Korko |
Asunto |
Krypto |
Käteinen |
|---|---|---|---|---|---|
|
20–35 v. |
70 % |
5 % |
10 % |
5 % |
10 % |
|
36–50 v. |
55 % |
15 % |
15 % |
3 % |
12 % |
|
51–65 v. |
40 % |
25 % |
20 % |
0 % |
15 % |
Nämä prosentit ovat esimerkkejä, eivät suosituksia – oma allokaatiosi riippuu tilanteestasi. Huomaa kuitenkin selkeä logiikka: osakepaino laskee ja turvallisten erien osuus nousee iän myötä. Tämä on koko allokaation idea pähkinänkuoressa. Kun haluat ymmärtää, miten sijoittaja todella miettii näitä valintoja, kannattaa syventyä asiaan.
Jos voisin näyttää sinulle, miten ihan tavallinen ihminen voi alkaa kasvattaa varallisuuttaan ja tehdä rahaa sijoittamalla – ilman tuuripeliä tai jatkuvaa epävarmuutta – lähtisitkö mukaan? Tutustu alta ja tee päätös.
Sijoitussuunnitelma esimerkki - näin täytetty pohja näyttää
Konkretia tekee suunnitelmasta ymmärrettävän. Otetaan sijoitussuunnitelma esimerkki kuvitteellisesta 32-vuotiaasta Annasta, joka työskentelee palkansaajana ja haluaa rakentaa puskuria tulevaisuuteen. Näin hänen täytetty pohjansa näyttää.
Tavoite: 200 000 € taloudellisen liikkumavaran kerryttämiseksi 30 vuodessa.
Sijoitushorisontti: noin 30 vuotta, eli pitkä - Annalla on aikaa antaa korkoa korolle -ilmiön tehdä töitä.
Riskinsietokyky: keskitaso–korkea, koska hän tietää ettei tarvitse rahoja lähivuosina ja kestää markkinan heilahtelut.
Kuukausisumma: 250 € automaattisella kuukausisäästöllä heti palkkapäivän jälkeen. Anna maksaa ensin itselleen, ennen kuin raha ehtii sulaa muuhun.
Allokaatio: 70 % globaali osake-ETF, 10 % asuntosijoitusrahasto, 5 % krypto, 5 % korot ja 10 % käteispuskuri.
Seurantamittarit: Anna tarkistaa salkun arvon ja allokaation tasapainon kerran kvartaalissa. Jos osakepaino on noussut yli 75 prosentin vahvan vuoden jälkeen, hän tasapainottaa ohjaamalla seuraavat ostot muihin luokkiin. Mitään ei tarvitse myydä paniikissa.
Huomaa, kuinka koko suunnitelma mahtuu muutamaan riviin. Tämä on koko pointti: sijoitussuunnitelma malli ei ole monisivuinen raportti vaan yksi A4, jota voit seurata yhdellä silmäyksellä. Annan suunnitelmasta näkee heti, mihin hän pyrkii, paljonko sijoittaa ja miten varat on jaettu. Sinun pohjasi näyttää samalta – vain luvut ovat sinun.
Yleisimmät virheet sijoitussuunnitelmaa tehdessä
Suunnitelman tekeminen on helppoa, mutta muutama sudenkuoppa toistuu. Vältä nämä, niin suunnitelmasi pysyy elossa vuosikausia.
Liian monimutkainen suunnitelma. Jos pohjassasi on viisitoista rahastoa ja sivun verran sääntöjä, et koskaan noudata sitä. Yksinkertainen suunnitelma, jota oikeasti seuraat, voittaa nerokkaan suunnitelman, joka jää pöytälaatikkoon. Aloita muutamalla rivillä.
Seurannan unohtaminen. Moni tekee suunnitelman ja unohtaa sen täysin. Ilman seurantaa allokaatio ajautuu vinoon ja tavoitteet jäävät seuraamatta. Merkitse kalenteriin kvartaalitarkistus – se kestää 15 minuuttia.
Epärealistiset tavoitteet. "Miljonääriksi viidessä vuodessa 50 eurolla kuussa" ei ole suunnitelma. Aseta luvut, jotka kestävät kylmän laskennan. Realistinen tavoite motivoi, epärealistinen lannistaa heti ensimmäisen vuoden jälkeen.
Älä yritä ajoittaa markkinaa tai vaihda allokaatiota joka uutisotsikon perusteella. Tee sen sijaan säännölliset ostot suunnitelman mukaan ja anna ajan tehdä työnsä. Pitkän tähtäimen vaurastuminen syntyy toistosta, ei nerokkaista tempuista.
Usein kysytyt kysymykset
Miten teen sijoitussuunnitelman alusta alkaen?
Sijoitussuunnitelman tekeminen onnistuu neljässä vaiheessa: aseta tavoitteet ja aikajänne, määritä realistinen kuukausisumma, valitse allokaatio omaisuusluokkien kesken ja aseta seurantamittarit. Helpoin tapa on ladata valmis pohja ja täyttää se rivi riviltä. Koko prosessi vie tyypillisesti noin 30 minuuttia.
Mitä sijoitussuunnitelman tulee sisältää?
Hyvä sijoitussuunnitelma sisältää kuusi osaa: tavoitteet, sijoitushorisontin, riskinsietokyvyn, allokaation, kuukausittain sijoitettavan summan ja seurantamittarit. Nämä mahtuvat yhdelle A4:lle. Allokaatio eli varojen jako omaisuusluokkiin on yleensä suunnitelman tärkein yksittäinen osa.
Mikä on hyvä allokaatio aloittelijalle?
Aloittelijalle yksinkertainen ja hajauttava ratkaisu toimii usein parhaiten, esimerkiksi globaali osake-ETF muodostaa rungon ja käteispuskuri tuo turvaa. Osakepaino voi olla nuorella ja pitkällä sijoitushorisontilla korkea, koska aikaa heilahteluista toipumiseen on. Lopullinen allokaatio riippuu aina omasta iästä, horisontista ja riskinsietokyvystä.
Tarvitsenko Excel-pohjan sijoitussuunnitelmaan?
Et välttämättä. Sijoitussuunnitelma voi olla yhtä hyvin sijoitussuunnitelma Excel -taulukko, valmis pohja tai jopa käsin täytetty A4. Tärkeintä ei ole muoto vaan se, että suunnitelma on kirjallinen ja sitä on helppo seurata. Valmis pohja säästää aikaa, koska rakenne on jo mietitty puolestasi.
Yhteenveto
Sijoitussuunnitelma on vaurastumisen kivijalka: se kokoaa tavoitteet, allokaation, kuukausisumman ja seurantamittarit yhdelle A4:lle ja antaa sijoittamisellesi suunnan. Ilman sitä ajelehdit, sen kanssa etenet. Muista kolme asiaa: pidä suunnitelma yksinkertaisena, valitse allokaatio iän ja horisontin mukaan ja seuraa edistymistä kvartaaleittain.
Paras suunnitelma on se, jonka teet tänään – ei se täydellinen, jonka teet "joskus". Käytä Varapuun valmista pohjaa, varaa 30 minuuttia ja täytä se rivi riviltä. Jos haluat oppia toteuttamaan suunnitelmasi käytännössä, tutustu seuraavaksi sijoittamisen minikurssiin.
Markkina on täynnä kohinaa. Selkeys syntyy tiedosta.
Tuleva Kryptot-valmennus auttaa sinua erottamaan todelliset trendit lyhyen aikavälin melusta – oli lähtötasosi mikä tahansa. Liity ennakkolistalle ja saat early bird -edun tulevaan valmennukseen.