Korkoa korolle 2026 - Sijoittamisen tehokkain ilmiö ja oma laskuri
Korkoa korolle 2026: Einsteinin maailman 8. ihme. Käytä Varapuun laskuria, näe miten 100 €/kk kasvaa 30 vuodessa ja opi hyödyntämään ilmiötä.
Tärkeimmät nostot
-
Korkoa korolle tarkoittaa ilmiötä, jossa tuotto alkaa itsekin tuottamaan - pieni summa kasvaa eksponentiaalisesti ajan myötä.
-
Aika on tärkein muuttuja: aikainen aloitus voittaa yleensä suuremman myöhäisen panostuksen.
-
Korkoa korolle -kaava on yksinkertainen: loppupääoma = pääoma × (1 + korko) ^ aika.
-
Indeksirahasto ja osinkojen uudelleensijoittaminen ovat luontevia tapoja hyödyntää ilmiötä pitkäjänteisesti.
-
Varapuun korkoa korolle -laskurilla näet sekunneissa, miten omat sijoituksesi kasvavat vuosien saatossa (perustuu keskimääräiseen vuosituottoon).
Korkoa korolle on sijoittamisen tehokkain ilmiö, jossa sijoituksen tuotto alkaa itsekin tuottaa tuottoa. Pitkällä aikavälillä jo pieni kuukausisäästö kasvaa eksponentiaalisesti, kun korko kertyy aiemmin saadun koron päälle. Albert Einsteinin sanoin se on "maailman kahdeksas ihme". Jos opit hyödyntämään tämän, raha tekee töitä puolestasi - ei toisinpäin. Lue myös sijoittaminen aloittelijalle -oppaamme saadaksesi hyvän ymmärryksen sijoittamisen alkeista.
Mitä korkoa korolle tarkoittaa?
Korkoa korolle tarkoittaa sitä, että sijoituksesi tuotto alkaa tuottamaan. Et siis saa korkoa pelkästään alkupääomalle, vaan myös kaikelle sille tuotolle, joka on jo kertynyt. Ei mitään rakettitiedettä - kyse on yksinkertaisesta mutta voimakkaasta periaatteesta.
Ajattele lumipalloa. Pieni pallo lähtee vierimään rinnettä alas. Aluksi se kasvaa hitaasti, mutta mitä isommaksi se tulee, sitä enemmän lunta se kerää joka kierroksella. Sama pätee sijoitukseesi: alku tuntuu vaatimattomalta, mutta loppua kohti kasvu kiihtyy.
Tässä piilee ero yksinkertaisen koron ja korkoa korolle -ilmiön välillä. Yksinkertainen korko maksetaan vain alkupääomalle vuodesta toiseen. Korkoa korolle sen sijaan lasketaan joka vuosi kasvaneelle summalle. Ero on pieni ensimmäisinä vuosina, mutta valtava vuosikymmenten kuluttua.
Miksi aika on tärkein muuttuja? Koska eksponentiaalinen kasvu tarvitsee aikaa näyttääkseen voimansa. Voit kuvitella sijoituksen puuna: kun istutat sen nuorena, juuret ehtivät kasvaa syviksi ja latvus levenee vuosi vuodelta. Mitä aikaisemmin istutat, sitä isompi puu lopulta seisoo pihallasi.
Tämä korkoa korolle -periaate on koko pitkäjänteisen vaurastumisen kivijalka. Se ei vaadi pikavoittoja eikä onnea - vain kärsivällisyyttä ja säännöllisyyttä.
Korkoa korolle -kaava ja laskeminen
Korkoa korolle -kaava on yksinkertaisempi kuin moni luulee. Peruskaava kertapanostukselle on: loppupääoma = pääoma × (1 + korko)^aika. Tässä korko on desimaalimuodossa (esimerkiksi 7 % = 0,07) ja aika tarkoittaa vuosien määrää.
Otetaan konkreettinen koron korko esimerkki. Sijoitat kerralla 10 000 € ja oletat 7 % vuosituoton. Lasketaan 10 vuoden päähän:
10 000 × (1 + 0,07)^10 = 10 000 × 1,967 ≈ 19 672 €. Rahasi siis lähes tuplaantuu ilman, että lisäät senttiäkään. Tämä on korkoa korolle -ilmiö pähkinänkuoressa.
Useimmat meistä eivät kuitenkaan sijoita kertasummaa, vaan säästävät kuukausittain. Silloin tarvitaan kuukausisäästön laskukaava, joka summaa jokaisen erän oman kasvun. Jokainen kuukausierä saa korkoa korolle siitä hetkestä, kun se on sijoitettu - ensimmäiset erät ehtivät kasvaa pisimpään.
Käytännössä laskeminen käsin on työlästä, koska jokaisen erän kasvuaika on eri. Tämän vuoksi kannattaa käyttää laskuria. Tärkeintä on ymmärtää periaate: mitä pidempään raha on sijoitettuna, sitä voimakkaammin korkoa korolle -kaava työskentelee puolestasi. Tuottoprosentti ja aika ovat kaksi vipuvartta, joista aikaa et saa koskaan takaisin.
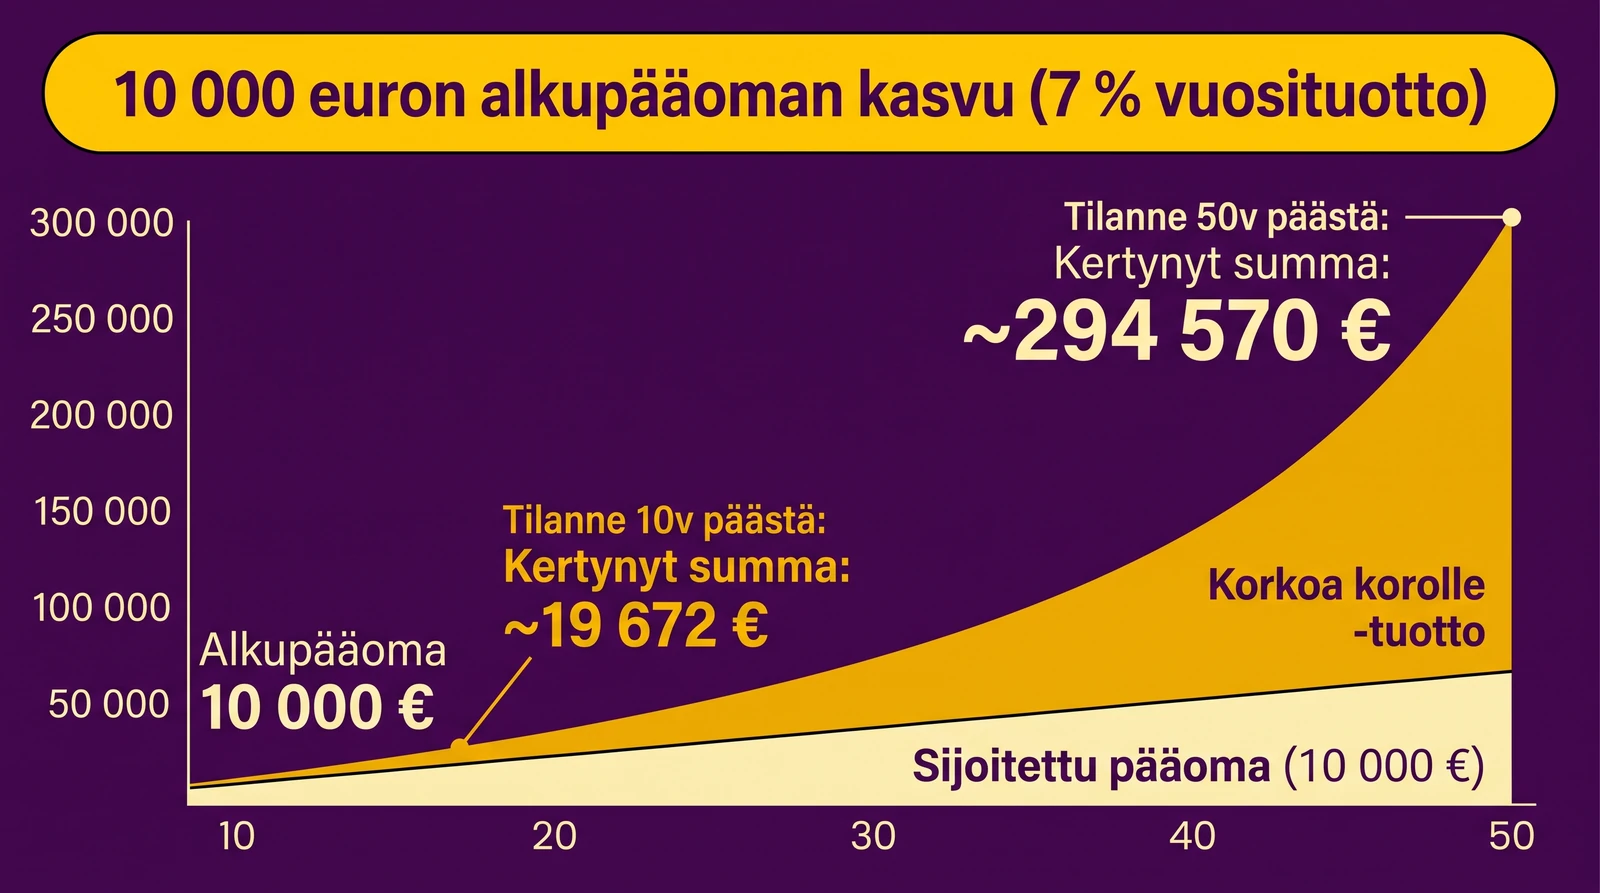
Eksponentiaalisen kasvun käyrä - 7 % vuosituotolla 10 → 50 vuotta
Laske oma kasvusi - Varapuun korkoa korolle -laskuri
Varapuun korkoa korolle -laskuri näyttää sekunneissa, miten oma säästösi kasvaa. Sinun ei tarvitse osata matematiikkaa - syötä vain muutama luku ja laskuri hoitaa loput. Tämä compound interest -laskuri on rakennettu juuri sinulle, joka haluat nähdä konkreettisesti oman polkusi.
Laskuri tarvitsee kolme syötettä:
-
Säästö kuukaudessa - kuinka paljon laitat sivuun joka kuukausi (esimerkiksi 100 €).
-
Vuosituotto-odotus - realistinen oletus, kuten 7 % pitkän aikavälin keskiarvolla.
-
Sijoitusaika - kuinka monta vuotta annat rahan kasvaa.
Kun olet syöttänyt luvut, laskuri näyttää loppusumman ja sen, kuinka suuri osa on omaa säästöä ja kuinka paljon puhdasta tuottoa. Juuri tuo tuotto-osuus avaa silmät: se on rahaa, jonka korkoa korolle -ilmiö loihti tyhjästä.
Jokainen voi laskea oman polkunsa. Kokeile eri summia ja aikajänteitä - huomaat nopeasti, miten paljon yksikin lisävuosi muuttaa lopputulosta. Vastuu vapauttaa: kun näet luvut, päätös aloittaa on helpompi tehdä.
Halutako ottaa ensiaskeleesi kohti menestyvää sijoittamista?
KYLLÄ, HALUAN OPPIA MENESTYMÄÄN SIJOITTAJANA! ››
Korkoa korolle -esimerkit: näin raha kasvaa
Paras tapa ymmärtää korkoa korolle on katsoa konkreettisia esimerkkejä. Otetaan tarina Annasta, 30-vuotiaasta palkansaajasta. Hän päättää säästää 100 € kuukaudessa indeksirahastoon ja olettaa 7 % vuosituoton. Mitä tapahtuu?
Ensimmäiset vuodet näyttävät vaatimattomilta. Kymmenen vuoden jälkeen Anna on säästänyt 12 000 € omaa rahaa, ja salkku on noin 17 000 €. Mukava, mutta ei vielä mullistavaa. Sitten alkaa taika tapahtua.
Kahdenkymmenen vuoden kohdalla Annan oma panostus on 24 000 €, mutta salkku on jo selvästi suurempi. Kolmessakymmenessä vuodessa ero kasvaa rajusti - suurin osa salkusta on nyt puhdasta tuottoa, ei omaa säästöä. Tämä on eksponentiaalisen kasvun ydin: loppua kohti kasvu kiihtyy.
Alla oleva taulukko näyttää, miten eri kuukausisäästöt kehittyvät 7 % vuosituotolla. Luvut ovat pyöristettyjä arvioita ja havainnollistavat ilmiötä - toteutunut tuotto vaihtelee markkinoiden mukaan.
|
Säästö / kk |
Tuotto-% |
Arvo 20 v |
Arvo 30 v |
Arvo 40 v |
|---|---|---|---|---|
|
50 € |
7 % |
≈ 26 000 € |
≈ 61 000 € |
≈ 131 000 € |
|
100 € |
7 % |
≈ 52 000 € |
≈ 122 000 € |
≈ 262 000 € |
|
200 € |
7 % |
≈ 104 000 € |
≈ 244 000 € |
≈ 525 000 € |
|
300 € |
7 % |
≈ 156 000 € |
≈ 366 000 € |
≈ 787 000 € |
Huomaa, mitä 100 € kuukaudessa tarkoittaa: 40 vuoden jälkeen oma säästö on 48 000 €, mutta salkku on yli 260 000 €. Yli neljä viidesosaa summasta on korkoa korolle -ilmiön tuottamaa. Aika tekee raskaan työn puolestasi.
OPI AJATTELEMAAN KUIN SIJOITTAJA
Pieni summa nuorena vs. suuri summa myöhemmin
Tässä on sijoittamisen tärkein opetus tiivistettynä: aikainen aloitus voittaa yleensä suuremman myöhäisen panostuksen. Verrataan kahta säästäjää, jotta näet miksi.
Maija aloittaa 25-vuotiaana. Hän säästää 100 € kuukaudessa 15 vuotta ja lopettaa sitten kokonaan, antaen rahan vain kasvaa. Hänen oma panostuksensa on 18 000 €.
Pekka taas lykkää aloitusta. Hän alkaa säästää vasta 40-vuotiaana ja laittaa sivuun 100 € kuukaudessa aina 65-vuotiaaksi asti - eli 25 vuotta. Hänen oma panostuksensa on 30 000 €, selvästi enemmän kuin Maijalla.
Kumpi voittaa 65-vuotiaana? Yllättäen Maija on usein edellä, vaikka säästi vähemmän ja lyhyemmän aikaa. Syy on yksinkertainen: hänen rahansa ehtivät kasvaa korkoa korolle paljon pidempään. Ne 15 ylimääräistä alkuvuotta antoivat eksponentiaaliselle kasvulle ratkaisevan etumatkan.
Opetus on kirkas: älä odota täydellistä hetkeä. Pieni summa tänään on arvokkaampi kuin iso summa kymmenen vuoden päästä. Aloita heti, vaikka kymmenellä eurolla - tärkeintä on saada lumipallo liikkeelle.
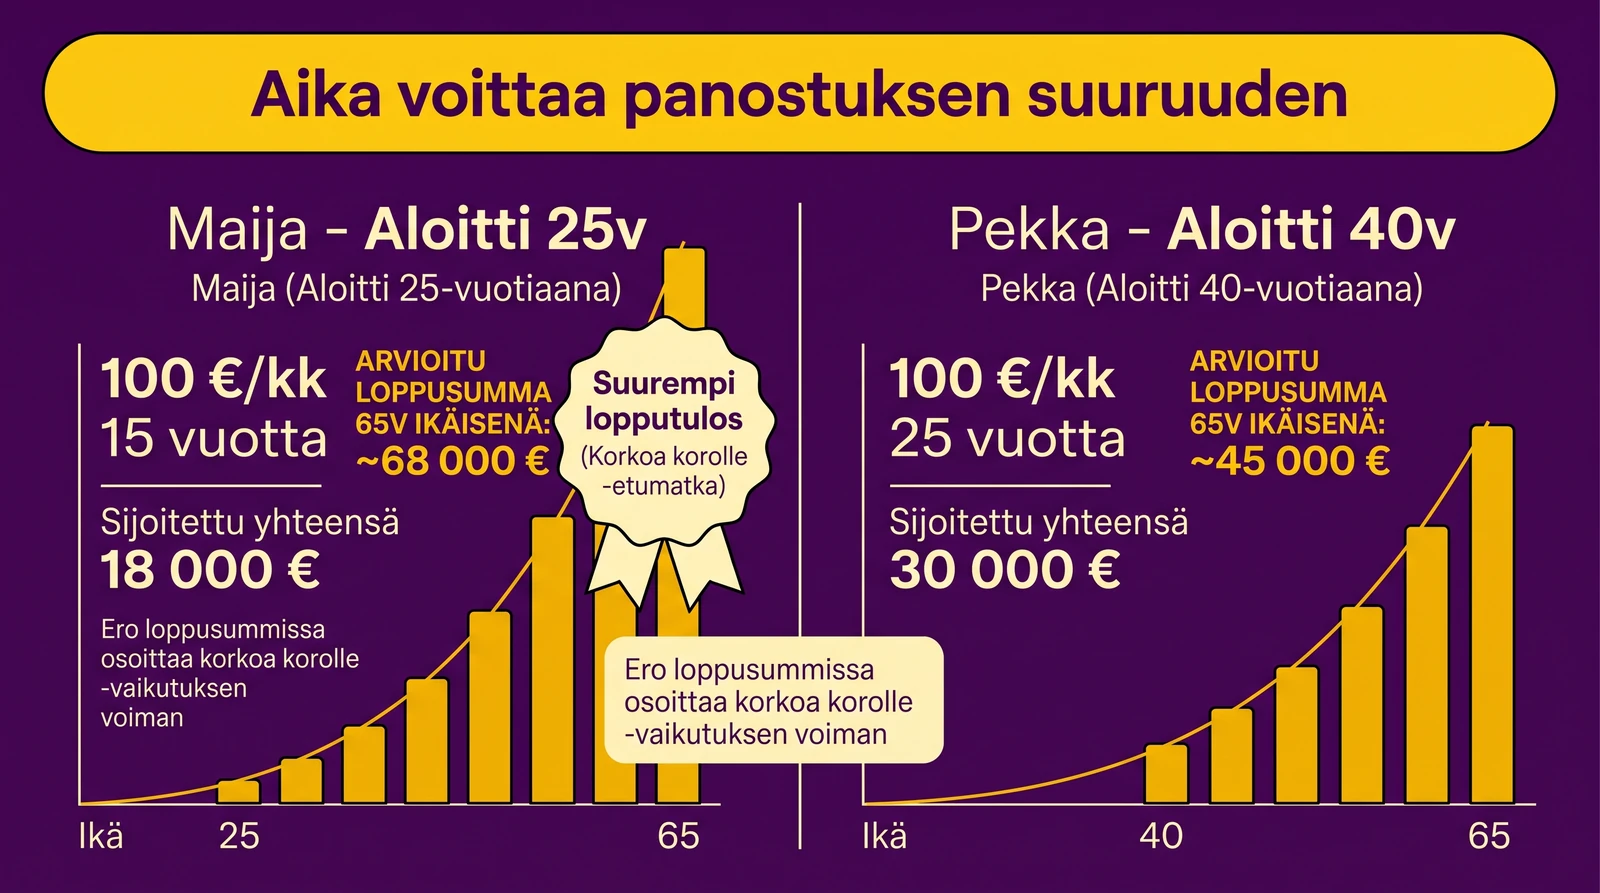
Pieni summa nuorena vs. suurempi summa myöhemmin - visualisointi
Miten korkoa korolle toimii rahastossa ja osakkeissa?
Käytännössä korkoa korolle toimii rahastossa kahta kautta: arvonnousun ja osinkojen kautta. Kun sijoitat indeksirahastoon, rahasto omistaa palasen satoja yhtiöitä. Niiden arvon noustessa myös rahasto-osuutesi arvo nousee - ja tuo noussut arvo tuottaa jatkossa lisää.
Osinkojen rooli on keskeinen. Kasvurahastot sijoittavat yhtiöiden maksamat osingot automaattisesti takaisin rahastoon. Näin osingot ostavat lisää osuuksia, jotka taas tuottavat lisää osinkoja. Juuri tämä osinkojen uudelleensijoittaminen käynnistää korkoa korolle -koneen osakkeissa ja rahastoissa.
Sama logiikka pätee suoraan osakesijoittamiseen. Jos sijoitat osingot uudelleen sen sijaan, että nostat ne tilillesi, annat ilmiön työskennellä täydellä teholla. Nostetut osingot hidastavat ilmiötä - uudelleensijoitetut ruokkivat sitä.
Muista kuitenkin kulujen ja verojen vaikutus. Korkeat hallinnointikulut syövät tuottoa joka vuosi, ja tuo menetys kertautuu vuosikymmenten kuluessa korkoa korolle -ilmiön kääntöpuolena. Tämän vuoksi kulujen minimointi on yksi sijoittajan tärkeimmistä päätöksistä. Verot puolestaan realisoituvat vasta myytäessä, joten pitkä sijoitusaika lykkää verotusta luontevasti.
Ilmiö istuu täydellisesti yhteen kuukausisäästämisen kanssa: kun ostat säännöllisesti joka kuukausi, tasaat ostohintaa ja annat jokaisen erän alkaa kasvaa heti. Tutustu kuukausisäästämiseen tarkemmin artikkelista.
Vinkit korkoa korolle -ilmiön hyödyntämiseen
Korkoa korolle -ilmiön hyödyntäminen ei vaadi nerokkuutta, vaan oikeita tapoja ja kärsivällisyyttä. Tässä käytännössä mitä tehdä ja mitä ei kannata tehdä.
Tee näin:
-
Aloita ajoissa. Jokainen vuosi aikaisemmin moninkertaistaa lopputuloksen. Tärkein päätöksesi on aloituspäivä.
-
Sijoita säännöllisesti. Automatisoi kuukausisäästö, niin et unohda etkä jätä väliin.
-
Minimoi kulut. Valitse edullinen indeksirahasto - pienikin kuluero kertautuu vuosikymmenissä.
-
Sijoita tuotot uudelleen. Anna osinkojen ja tuottojen jäädä kasvamaan, älä nosta niitä.
Vältä näitä:
-
Älä keskeytä. Säästämisen lopettaminen tai salkun myyminen paniikissa katkaisee korkoa korolle -ketjun.
-
Älä yritä ajoittaa markkinaa. Aika markkinoilla voittaa markkinan ajoittamisen.
-
Älä jahtaa pikavoittoja. Pitkän tähtäimen vaurastuminen on hitaampaa mutta luotettavampaa.
Kun nämä periaatteet ovat selkärangassa, korkoa korolle tekee loput. Voit syventää osaamistasi sijoittamisen minikurssilla, jossa käydään läpi ensiaskeleet rauhassa.
Aloita tuottava sijoittaminen, vältä yleisimmät virheet ja saavuta taloudelliset tavoitteesi 3 viikossa – 100 % tyytyväisyystakuulla!
Tule mukaan verkkovalmennukseen >>
Usein kysytyt kysymykset
Mikä on korkoa korolle?
Korkoa korolle on ilmiö, jossa sijoituksen tuotto alkaa itsekin tuottaa tuottoa. Et siis saa korkoa pelkästään alkupääomalle, vaan myös aiemmin kertyneelle tuotolle. Pitkällä aikavälillä tämä johtaa eksponentiaaliseen kasvuun, jossa loppua kohti kasvu kiihtyy.
Miten korkoa korolle toimii rahastossa?
Rahastossa korkoa korolle toimii arvonnousun ja osinkojen kautta. Kasvurahastoissa yhtiöiden maksamat osingot sijoitetaan automaattisesti takaisin, jolloin ne ostavat lisää osuuksia ja tuottavat lisää osinkoja. Tämä osinkojen uudelleensijoittaminen on ilmiön ydin. Muista, että kulut vaikuttavat tuottoon pitkällä aikavälillä.
Mikä on korkoa korolle -kaava?
Korkoa korolle -kaava kertapanostukselle on: loppupääoma = pääoma × (1 + korko)^aika. Korko ilmaistaan desimaalina (7 % = 0,07) ja aika vuosina. Kuukausisäästössä jokainen erä lasketaan erikseen sen oman kasvuajan mukaan, mikä tekee laskurin käytöstä kätevää.
Kuinka paljon 100 €/kk kasvaa korkoa korolle -ilmiöllä?
100 € kuukaudessa 7 % oletetulla vuosituotolla kasvaa noin 122 000 euroon 30 vuodessa, vaikka oma säästö on vain 36 000 €. Erotus on korkoa korolle -ilmiön tuottamaa. Toteutunut tuotto vaihtelee markkinoiden mukaan, joten luvut ovat havainnollistavia arvioita.
Miksi korkoa korolle on sijoittajalle tärkeä?
Korkoa korolle on tärkeä, koska se mahdollistaa vaurastumisen ilman suuria summia tai pikavoittoja. Pieni säännöllinen säästö kasvaa ajan myötä huomattavaksi pääomaksi, kun tuotto tuottaa lisää tuottoa. Aika on tärkein muuttuja, joten aikainen aloitus on sijoittajan paras työkalu.
Yhteenveto
Korkoa korolle on sijoittajan paras ystävä. Sen voima nojaa kolmeen asiaan: aikaan, säännöllisyyteen ja tuottojen uudelleensijoittamiseen. Kun yhdistät nämä, raha alkaa tehdä töitä puolestasi, ja loppua kohti kasvu vain kiihtyy.
Muista esimerkit: 100 € kuukaudessa voi kasvaa kymmeniin tai jopa satoihin tuhansiin euroihin, kun annat ilmiölle riittävästi aikaa. Aikainen aloitus voittaa lähes aina suuremman myöhäisen panostuksen. Tärkein päätöksesi ei ole se, kuinka paljon sijoitat, vaan se, milloin aloitat.
Älä jää miettimään täydellistä hetkeä - sitä ei tule. Laske oma polkusi Varapuun laskurilla, valitse edullinen rahasto ja automatisoi kuukausisäästö. Jos haluat syventää osaamistasi turvallisesti alusta alkaen, tutustu oppaaseemme sijoittaminen aloittelijalle ja ota ensiaskeleesi jo tänään.
Ota ensiaskel kohti taloudellista vapautta
Laita rahasi tekemään töitä puolestasi. Osallistu maksuttomaan sijoitusvalmennukseen ja rakenna itsellesi tuottava tulevaisuus!