Kuukausisäästäminen 2026 - Säännöllinen sijoittaminen rikastuttaa hiljaa
Kuukausisäästäminen 2026: automatisoi säännöllinen sijoittaminen 50–500 €/kk. DCA-strategia, kohderahaston valinta ja simulaatiot 10–40 vuoden aikajänteellä.
Tärkeimmät nostot
-
Kuukausisäästäminen sijoittamisen kontekstissa tarkoittaa saman summan automaattista sijoittamista rahastoon joka kuukausi - aloittajan helpoin tapa vaurastua.
-
Pienikin summa riittää alkuun: 50–500 €/kk kasvaa ajan myötä korkoa korolle -ilmiön ansiosta merkittäväksi summaksi.
-
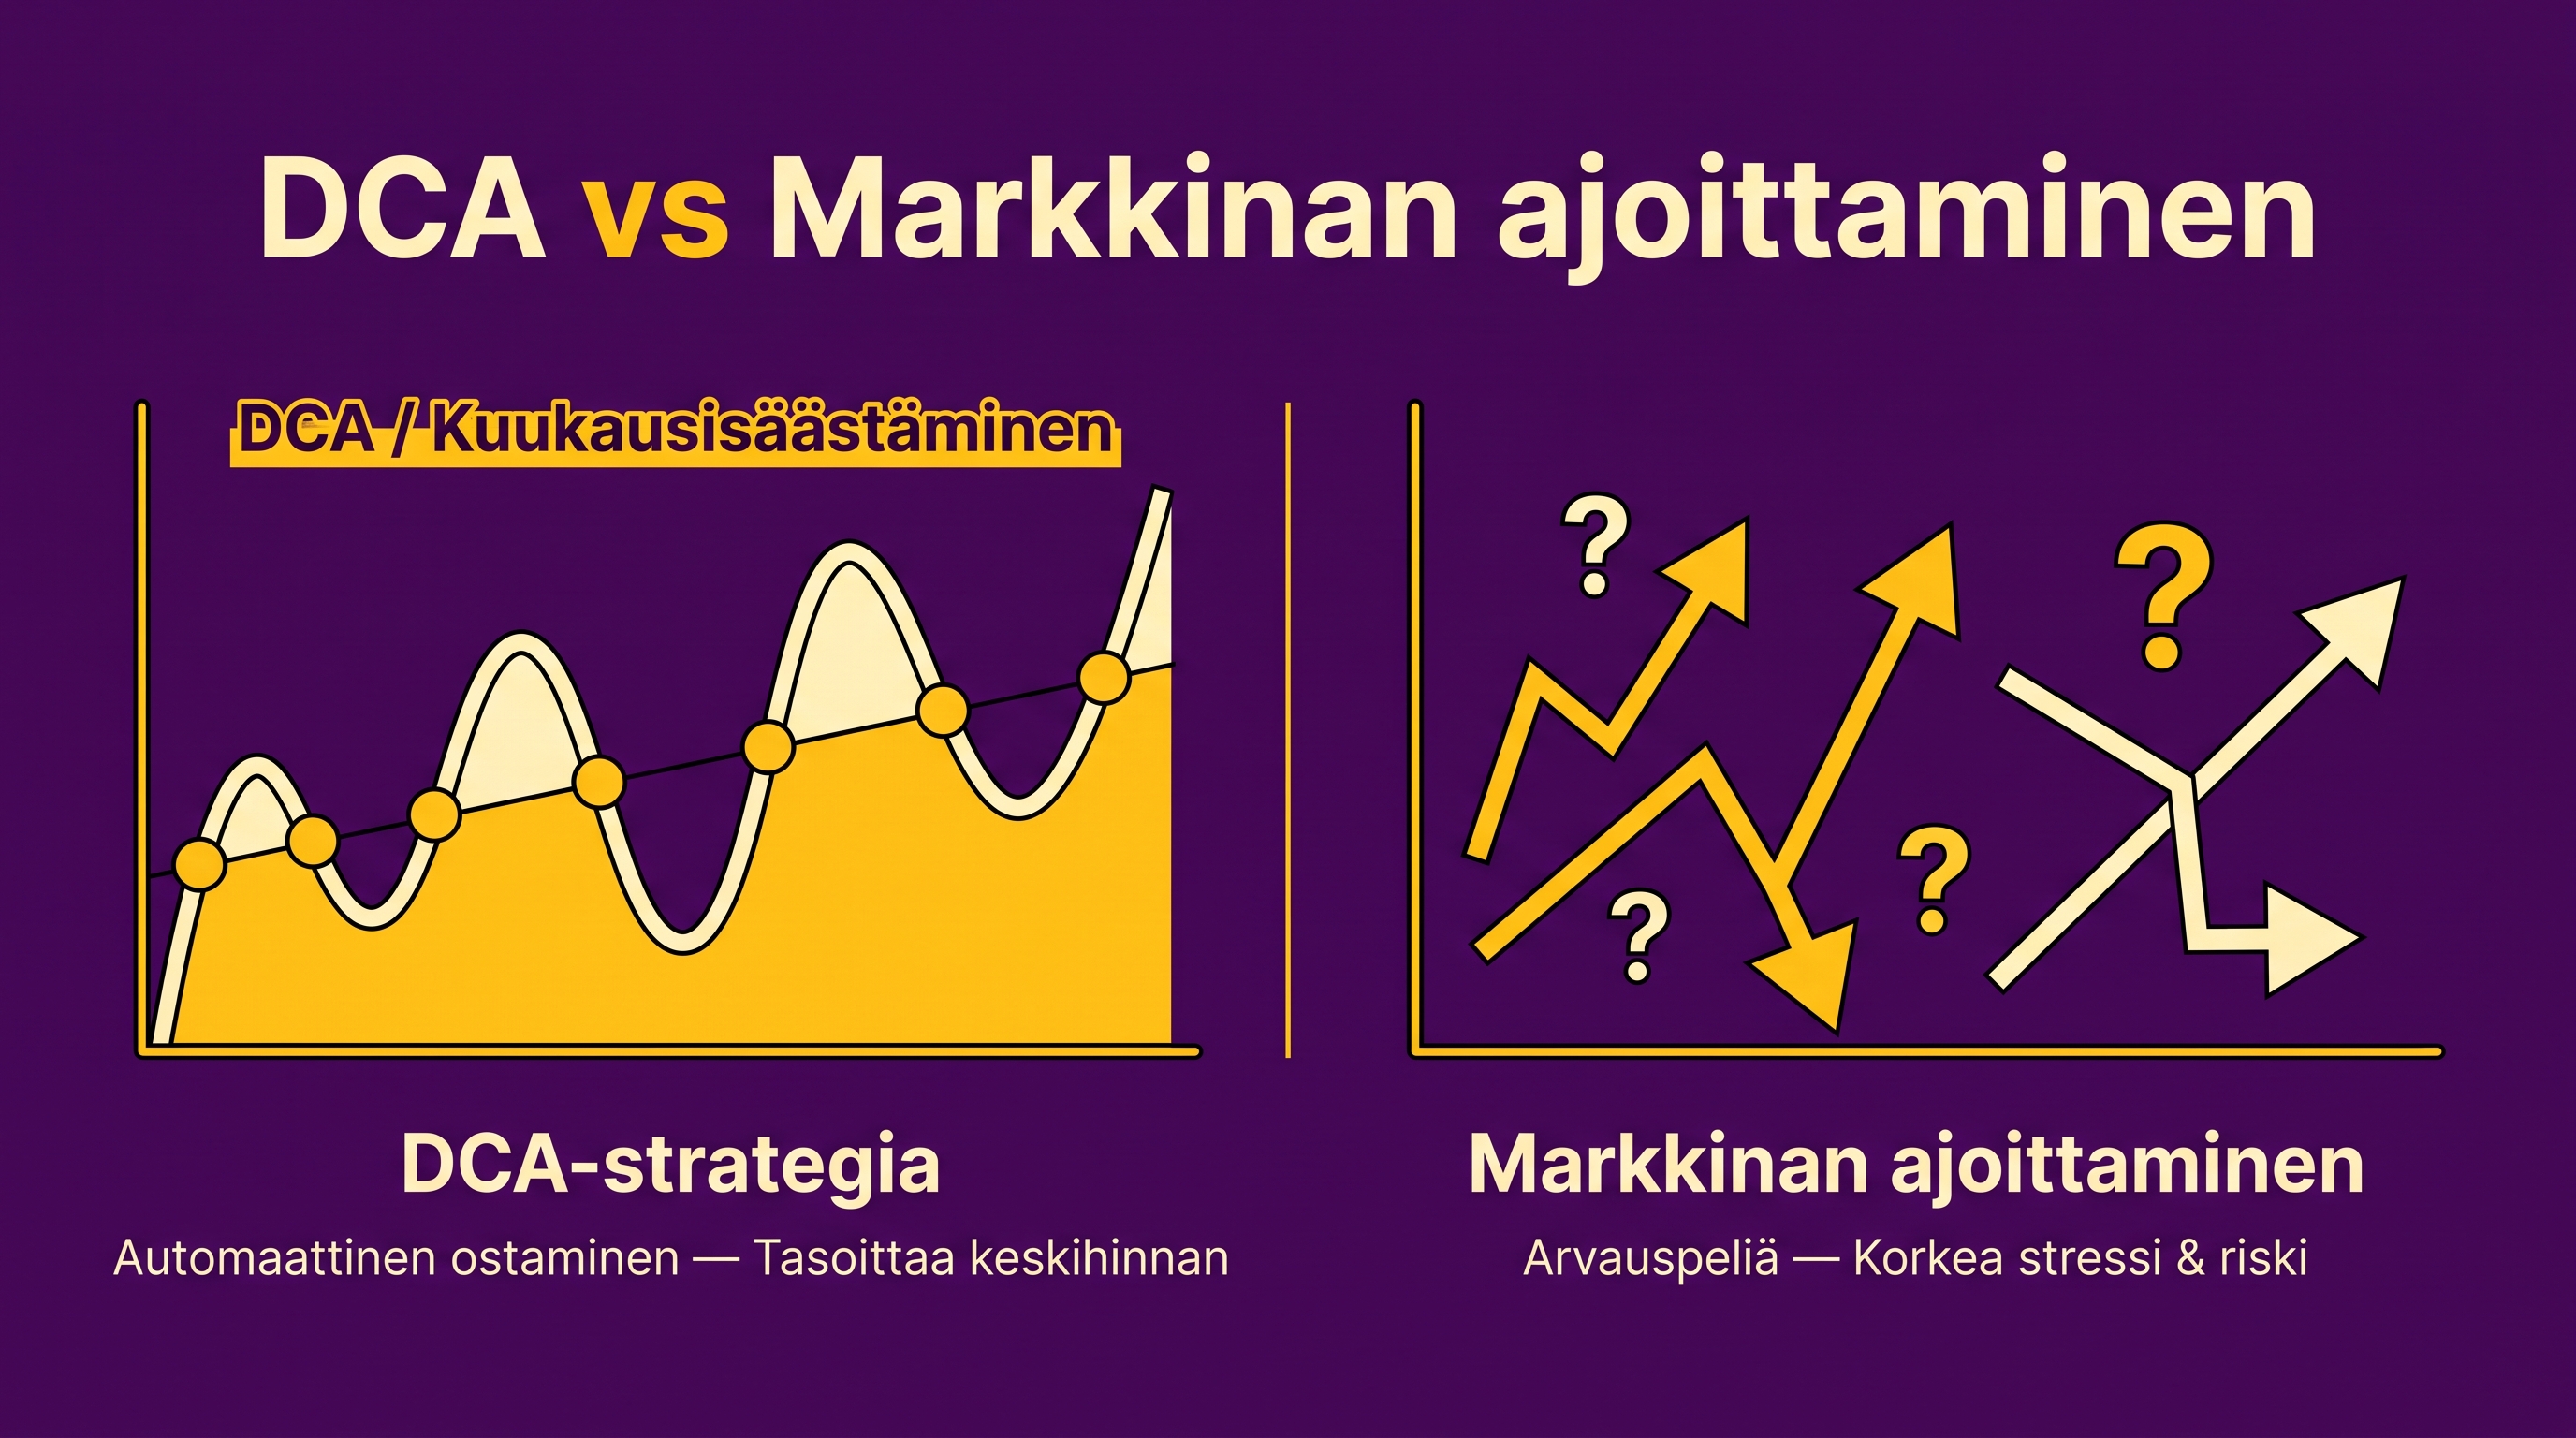
DCA-strategia poistaa markkinoiden ajoittamisen stressin ja tasaa ostohinnan pitkällä aikavälillä.
-
Matalakuluinen indeksirahasto tai ETF on tyypillisesti kustannustehokkain kohde säännölliseen sijoittamiseen.
-
Aika on tärkein muuttuja - mitä aiemmin aloitat, sitä enemmän korkoa korolle ehtii tehdä työtä puolestasi.
Kuukausisäästäminen tarkoittaa saman summan automaattista sijoittamista rahastoon joka kuukausi. Se on aloittajalle helpoin tapa vaurastua, koska se poistaa markkinoiden ajoittamisen stressin ja antaa korkoa korolle -ilmiön kasvattaa varallisuutta pitkällä aikavälillä. Aloitat pienestä, automatisoit maksun ja annat ajan tehdä työn.
Ajattele kuukausisäästämistä puun istuttamisena. Et näe muutosta päivässä etkä viikossa. Mutta kun katsot kymmenen vuoden päästä taaksepäin, taimesta on kasvanut vankka runko. Sama logiikka pätee rahaan: säännöllisyys ja aika kasvattavat pienetkin erät merkittäväksi varallisuudeksi.
Mitä kuukausisäästäminen on?
Kuukausisäästäminen on tapa rakentaa varallisuutta sijoittamalla ennalta päätetty summa rahastoon automaattisesti joka kuukausi. Käytännössä asetat toistuvan ostotapahtuman, ja loppu hoituu ilman, että sinun tarvitsee muistaa tai päättää mitään joka kerta erikseen. Tätä kutsutaan myös rahastosäästämiseksi, kun kohteena on rahasto.
Automatisointi on koko jutun ydin. Kun maksu lähtee tililtäsi heti palkkapäivän jälkeen, et ehdi käyttää rahaa muuhun etkä jää pohtimaan, onko nyt hyvä hetki sijoittaa. Raha siirtyy pois näkyvistä ja alkaa kasvaa taustalla. Tämä on sama periaate kuin ikiliikkujassa, joka käy taustalla ilman, että sinun tarvitsee koko ajan antaa sille lisää vauhtia.
Miksi pieni summa riittää alkuun? Koska säännöllisyydellä ja ajalla on suurempi merkitys kuin yksittäisen erän koolla. Sadan euron kuukausierä, joka jatkuu vuosikymmeniä, voittaa kertaluontoisen suuren sijoituksen, joka jää kerran tehdyksi. Jos mietit mistä aloittaa sijoittaminen, kuukausisäästäminen on matalin mahdollinen kynnys.
Säännöllinen sijoittaminen istuu osaksi laajempaa säästämisen ja sijoittamisen kokonaisuutta. Se on perusta, jonka päälle voit myöhemmin rakentaa monipuolisempaa salkkua. Jos haluat ymmärtää sijoittamisen alkeet kunnolla, kannattaa tutustua myös sijoittamisen minikurssiin, joka avaa kokonaiskuvan käytännönläheisesti.
Säännöllisen sijoittamisen edut
Säännöllinen sijoittaminen tarjoaa aloittajalle joukon konkreettisia etuja, jotka tekevät siitä lähes vastustamattoman vaurastumisen työkalun. Suurin osa eduista syntyy siitä, että poistat tunteet ja arvailun yhtälöstä.
-
Automaatio: Maksu lähtee itsestään, joten et voi unohtaa etkä lykätä. Päätös tehdään kerran, ja se toteutuu vuosien ajan.
-
Kurinalaisuus: Säästät ennen kuin ehdit kuluttaa. Tämä on maksu tulevaisuuden itsellesi - palkasta menee ensin oma osuus tulevaisuuteen.
-
Matala aloituskynnys: Pääset alkuun pienellä summalla. Kuukausisäästäminen rahastoon onnistuu usein jo muutamalla kympillä kuussa.
-
Riskin tasoittuminen: Ostat osuuksia eri hinnoilla eri kuukausina, jolloin yksittäisen huonon ajoituksen vaikutus pienenee.
-
Korkoa korolle -vaikutus: Tuotot tuottavat lisää tuottoa, ja ajan myötä kasvu kiihtyy eksponentiaalisesti.
Otetaan arkiesimerkki. Palkansaaja Mikko siirtää palkkapäivänä 150 euroa rahastoon. Hän ei seuraa kursseja eikä stressaa pörssiuutisista. Vuosien mittaan hän huomaa, että salkku on kasvanut huomaamatta merkittäväksi summaksi - ilman ainuttakaan unetonta yötä.
Lapsiperheessä logiikka toimii yhtä hyvin. Vanhemmat säästävät lapselle pienen summan kuukaudessa syntymästä lähtien. Kun lapsi täyttää 18, kasassa on pesämuna, joka on kasvanut hiljaa ja vakaasti koko lapsuuden ajan. Säännöllisyys on tässä kivijalka, jonka päälle koko rakennus seisoo.
Haluatko ottaa ensiaskeleen kohti säännöllistä sijoittamista?
Mikä on DCA-strategia?
DCA-strategia (Dollar-Cost Averaging) eli kustannusten keskiarvoistaminen tarkoittaa, että sijoitat aina saman euromäärän riippumatta siitä, mikä rahaston kurssi sillä hetkellä on. Tämä on kuukausisäästämisen sydän, ja se toimii puolestasi täysin automaattisesti.
Idea on nerokkaan yksinkertainen. Kun kurssi on korkealla, samalla rahalla saat vähemmän osuuksia. Kun kurssi laskee, sama euromäärä ostaa enemmän osuuksia. Lopputuloksena keskimääräinen ostohintasi tasoittuu, ja sinä hyödyt automaattisesti markkinoiden notkahduksista — ostat halvalla juuri silloin, kun moni muu epäröi.
Vertaa tätä yritykseen ajoittaa markkinaa. Ajoittaja yrittää arvata, milloin kurssi on pohjalla ja milloin huipulla. Ongelma on, ettei kukaan tiedä - ei edes sijoittamisen ammattilainen. DCA-strategia poistaa koko arvauspelin: et yritä olla markkinaa fiksumpi, vaan annat ajan ja säännöllisyyden tehdä työn.
Juuri tästä syystä säännöllinen sijoittaminen toimii niin hyvin aloittajalle. Se ei vaadi markkinoiden ennustamista, jatkuvaa seuraamista eikä raudanlujaa hermoa. Se vaatii vain yhden päätöksen ja kärsivällisyyttä. Korkoa korolle hoitaa loput.
Kuukausisummien tuotto eri aikajänteillä
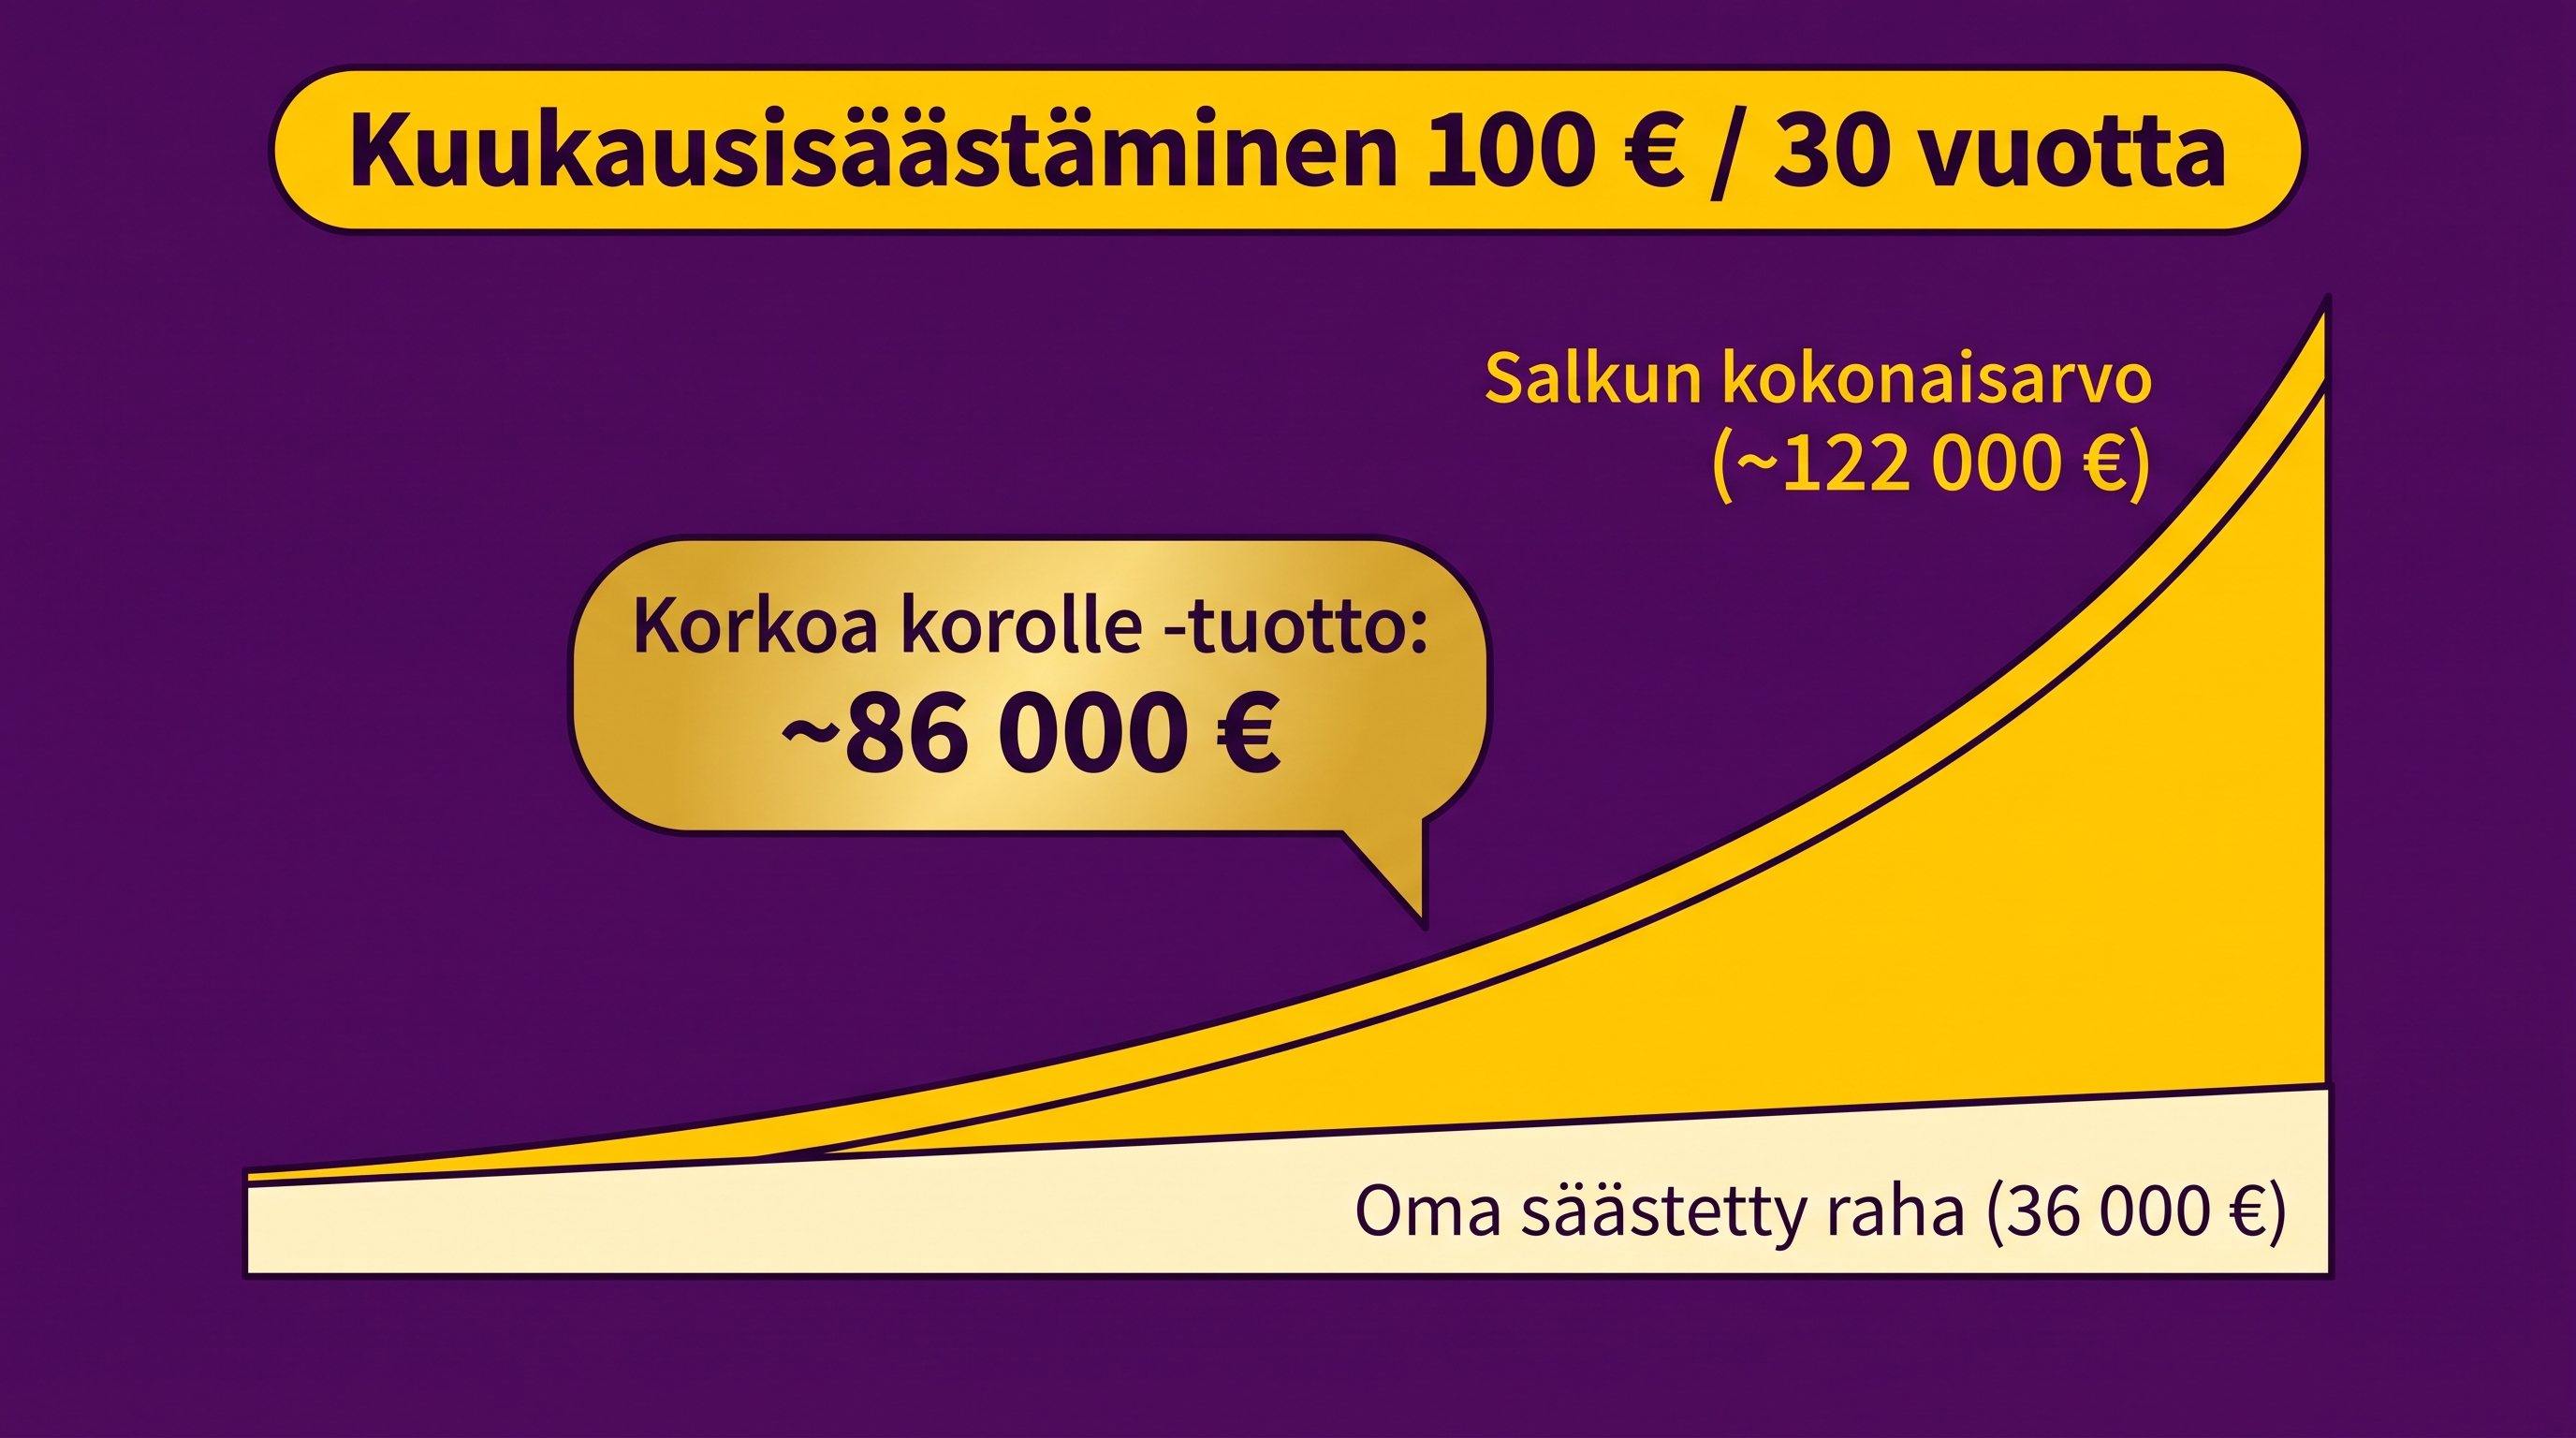
Säännöllisen sijoittamisen tuotto riippuu kolmesta tekijästä: kuukausisummasta, ajasta ja tuotto-oletuksesta. Alla oleva taulukko havainnollistaa, miten eri kuukausierät voivat kasvaa 10–40 vuodessa. Luvut ovat havainnollistavia esimerkkejä, jotka perustuvat 7 % vuotuiseen keskimääräiseen tuotto-oletukseen - pörssin pitkän aikavälin historiallinen keskituotto on liikkunut tällä tasolla, mutta tulevaa tuottoa ei voi taata.
|
Summa / kk |
10 vuotta |
20 vuotta |
30 vuotta |
40 vuotta |
|---|---|---|---|---|
|
50 € |
n. 8 600 € |
n. 26 000 € |
n. 61 000 € |
n. 131 000 € |
|
100 € |
n. 17 200 € |
n. 52 000 € |
n. 122 000 € |
n. 262 000 € |
|
250 € |
n. 43 000 € |
n. 130 000 € |
n. 305 000 € |
n. 655 000 € |
|
500 € |
n. 86 000 € |
n. 260 000 € |
n. 610 000 € |
n. 1 310 000 € |
Huomaa, miten luvut hyppäävät juuri pidemmillä aikajänteillä. Sadan euron kuukausierä tuottaa kymmenessä vuodessa kohtuullisen summan, mutta neljässäkymmenessä vuodessa se moninkertaistuu. Tämä on korkoa korolle -ilmiön voima: loppuvuosina tuotot kasvattavat itse itseään kiihdyttävällä vauhdilla.
Tärkein opetus on yksinkertainen - aika on ystäväsi. Mitä aiemmin aloitat, sitä vähemmän sinun tarvitsee sijoittaa kuukaudessa saavuttaaksesi saman lopputuloksen. Voit pyöritellä omia lukujasi millä tahansa kuukausisäästämisen laskurilla, mutta perusperiaate ei muutu: säännöllisyys + aika voittaa lähes aina suuremmat kertasijoitukset.
Näin aloitat kuukausisäästämisen käytännössä
Kuukausisäästämisen aloittaminen on yksinkertaisempaa kuin moni luulee. Kolmessa vaiheessa olet valmis, ja sen jälkeen homma hoituu automaattisesti taustalla.
Vaihe 1: Valitse summa ja tavoite
Aloita summasta, jonka maksamiseen et joudu venymään joka kuukausi. Parempi aloittaa 50 eurolla, joka jatkuu vuosia, kuin 300 eurolla, jonka joudut keskeyttämään ensimmäisessä tiukassa paikassa. Mieti samalla tavoitteesi: rakennatko eläkepuskuria, lapsen pesämunaa vai yleistä taloudellista turvaa? Tavoite auttaa pysymään kurssissa, kun markkinat heiluvat.
Vaihe 2: Valitse kohderahasto
Yleisin ja kustannustehokkain kohde säännölliseen sijoittamiseen on matalakuluinen indeksirahasto, joka seuraa laajaa markkinaa hajautetusti. Vaihtoehtona on ETF eli pörssinoteerattu rahasto, joka toimii samalla periaatteella. Kun vertaat indeksirahastoa ja ETF:ää kuukausisäästämiseen, kiinnitä huomiota kahteen asiaan: kuluihin ja hajautukseen.
Matalat kulut ovat ratkaisevia, koska prosentinkin ero vuosikustannuksissa syö kymmenissä vuosissa merkittävän osan tuotoistasi. Laaja hajautus puolestaan suojaa yksittäisen yhtiön tai toimialan romahdukselta. Monet palvelut, kuten Nordnet, tarjoavat valmiita työkaluja ETF-kuukausisäästämiseen ja indeksirahastojen automaattiseen ostoon.
Vaihe 3: Automatisoi maksu
Tämä on tärkein vaihe. Aseta palveluusi toistuva kuukausittainen ostotapahtuma, joka veloittaa valitsemasi summan ja ostaa sillä rahaston osuuksia automaattisesti. Ajoita veloitus heti palkkapäivän jälkeen, niin raha siirtyy sijoituksiin ennen kuin ehdit huomata sitä arjessa. Kun automaatio on pystyssä, olet käytännössä valmis - säännöllinen sijoittaminen hoituu nyt taustalla.
Vinkit ja yleisimmät virheet
Kuukausisäästämisessä menestyminen on enemmän kiinni siitä, mitä jätät tekemättä, kuin siitä, mitä teet. Alla käytännöntekijät, jotka erottavat pitkän tähtäimen vaurastujan hätäilijästä.
-
Älä yritä ajoittaa markkinaa. Et osaa sitä, eikä kukaan muukaan johdonmukaisesti. Anna DCA-strategian hoitaa ostohinnan tasoittaminen puolestasi.
-
Älä keskeytä laskumarkkinassa. Juuri silloin kun kurssit laskevat, sama summasi ostaa enemmän osuuksia. Laskumarkkina on alennusmyynti, ei syy paeta.
-
Pidä kulut matalina. Suosi matalakuluisia indeksirahastoja ja ETF:iä. Korkeat hallinnointipalkkiot ovat hidas vuoto, joka tyhjentää salkkusi vuosikymmenten aikana.
-
Korota summaa palkankorotusten myötä. Kun tulosi kasvavat, nosta kuukausierää. Näin elintasosi ja varallisuutesi kasvavat rinnakkain.
-
Älä seuraa salkkua päivittäin. Jatkuva tuijottaminen lisää stressiä ja houkuttelee turhiin liikkeisiin. Tarkista tilanne muutaman kerran vuodessa, ei useammin.
Yleisin virhe on luovuttaa väärällä hetkellä. Naapurisi saattaa kehua myyneensä juuri ennen romahdusta — mutta hän vaikenee niistä kerroista, joina ehti myydä juuri ennen nousua. Kannattaako rahastosäästäminen? Kyllä, mutta vain jos pysyt mukana myös huonoina vuosina. Pitkäjänteisyys on se taito, joka ratkaisee.
Ota ensiaskeleesi kohti menestyvää sijoittamista
Usein kysytyt kysymykset
Kuinka paljon kuukausisäästämiseen kannattaa laittaa kuussa?
Aloita summasta, joka pysyy mukavasti budjetissasi myös tiukempina kuukausina - usein 50–100 euroa on hyvä lähtötaso. Tärkeämpää kuin summan koko on se, että säästö jatkuu vuodesta toiseen keskeytyksittä. Voit korottaa kuukausierää myöhemmin, kun tulosi kasvavat.
Mikä on paras rahasto kuukausisäästämiseen?
Aloittajalle sopii tyypillisesti matalakuluinen, laajasti hajautettu indeksirahasto tai ETF, joka seuraa esimerkiksi maailman osakemarkkinaa. Kiinnitä valinnassa huomiota erityisesti kuluihin ja hajautuksen laajuuteen. Tarkista ajantasaiset kulut ja ehdot suoraan palveluntarjoajan sivuilta ennen päätöstä.
Toimiiko DCA-strategia myös laskumarkkinassa?
Kyllä, ja juuri laskumarkkinassa DCA-strategia näyttää voimansa. Kun kurssit laskevat, sama kuukausisummasi ostaa enemmän osuuksia edullisempaan hintaan. Tämä laskee keskimääräistä ostohintaasi ja parantaa tuottopotentiaalia, kun markkina lopulta kääntyy nousuun. Pääasia on jatkaa säästämistä keskeytyksettä.
Voiko kuukausisäästämisen lopettaa milloin tahansa?
Useimmissa palveluissa voit keskeyttää tai lopettaa toistuvan ostotapahtuman milloin vain ilman sitoutumista. Voit myös myydä rahasto-osuutesi tarvittaessa, joskin pitkäjänteinen sijoittaminen tuottaa yleensä parhaan tuloksen. Tarkista irtisanomis- ja lunastusehdot ajantasaisina oman palveluntarjoajasi sivuilta.
Yhteenveto
Kuukausisäästäminen on aloittajan suorin tie pitkäjänteiseen vaurastumiseen. Kolme asiaa ratkaisee: säännöllisyys, aika ja matalat kulut. Kun automatisoit saman summan sijoituksen joka kuukausi, DCA-strategia tasoittaa ostohintasi ja korkoa korolle kasvattaa salkkuasi vuosi vuodelta kiihtyvällä vauhdilla.
Et tarvitse suurta alkupääomaa etkä markkinoiden lukutaitoa. Tarvitset yhden päätöksen, matalakuluisen indeksirahaston ja kärsivällisyyttä pysyä kurssissa myös laskumarkkinassa. Naapurin pikavoitot kuulostavat houkuttelevilta, mutta hiljainen ja säännöllinen säästäminen voittaa lähes aina pitkällä juoksulla.
Vastuu vapauttaa - ja sen vastuun voit ottaa omiin käsiisi jo tänään. Istuta ensimmäinen taimesi pienelläkin summalla, niin ajan myötä siitä kasvaa vankka runko. Jos haluat oppia tekemään päätöksesi faktapohjaisesti, syvenny aiheeseen sijoittamisen minikurssin avulla ja aloita kuukausisäästäminen oikein.
Markkina on täynnä kohinaa. Selkeys syntyy tiedosta.
Tuleva Kryptot-valmennus auttaa sinua erottamaan todelliset trendit lyhyen aikavälin melusta – oli lähtötasosi mikä tahansa. Liity ennakkolistalle ja saat early bird -edun tulevaan valmennukseen.