Kryptovaluutan verotus Suomessa 2026 - Ilmoita oikein ja vältä jäännösveroja
Kryptovaluutan verotus Suomessa 2026: jokainen vaihto on verotapahtuma. Pääomatulon laskenta, FIFO-järjestys ja oikea ilmoittaminen Verohallinnolle.
Tärkeimmät nostot
-
Kryptovaluutan verotus tarkoittaa, että jokainen kaupankäyntitapahtuma on verotapahtuma - myös krypton vaihtaminen toiseen kryptoon.
-
Voitot verotetaan pääomatulona ja ilmoitetaan Verohallinnolle FIFO-periaatteella (ensin ostettu, ensin myyty).
-
Myynti euroiksi, vaihto toiseen kryptoon, käyttö maksuvälineenä ja louhinta ovat kaikki verollisia tapahtumia.
-
Tappiot saa vähentää luovutusvoitoista - pidä siis kirjaa myös miinusmerkkisistä kaupoista.
-
Ilmoittamatta jättäminen voi johtaa jäännösveroihin tai veronkorotuksiin - kirjanpito alusta asti suojaa sinua.
Kryptovaluutan verotus Suomessa tarkoittaa, että jokainen kaupankäyntitapahtuma on verotapahtuma - myös krypton vaihtaminen toiseen. Voitot verotetaan pääomatulona ja ilmoitetaan Verohallinnolle FIFO-periaatteella. Kun ymmärrät säännöt, hoidat veroilmoituksen oikein ja vältät ikävät jäännösverot. Jos olet vielä alkutaipaleella, kannattaa lukea myös oppaamme kryptosijoittaminen aloittelijalle.
Tämä ei ole rakettitiedettä. Verotus toimii loogisilla säännöillä, jotka kuka tahansa palkansaaja tai sivutoiminen sijoittaja oppii. Käydään ne läpi konkreettisesti ja esimerkein, jotta tiedät tarkalleen mitä tehdä.
Mitä kryptovaluutan verotus tarkoittaa Suomessa?
Kryptovaluutan verotus perustuu Suomessa luovutusvoiton periaatteeseen. Kun myyt tai vaihdat kryptoa enemmällä kuin mitä siitä alun perin maksoit, syntyy voittoa - ja tämä voitto verotetaan pääomatulona. Sama logiikka pätee osakkeisiin ja rahastoihin, joten kryptoverotus ei ole oma erillinen maailmansa.
Pääomatulon veroprosentti on Suomessa porrastettu. Pienemmistä pääomatuloista maksat 30 % aina 30 000 € asti ja tämän ylittävästä osasta 34 %. Tarkista ajantasaiset prosenttirajat Verohallinnon ohjeista, sillä ne voivat muuttua.
Luovutusvoitto lasketaan yksinkertaisesti: myyntihinta miinus hankintameno. Hankintameno on se euromäärä, jonka maksoit krypton ostaessasi, mukaan lukien kaupankäyntikulut. Erotus on verotettavaa voittoa - tai vähennyskelpoista tappiota, jos jäit miinukselle.
Olennaista on ymmärtää, että verovelvollisuus syntyy luovutushetkellä, ei siinä vaiheessa kun nostat rahat pankkitilille. Tämä on kohta, jossa moni aloittava kryptosijoittaja erehtyy. Pelkkä krypton omistaminen ei vielä laukaise veroa - mutta lähes kaikki muu tekee sen.
Mitkä tapahtumat ovat verollisia?
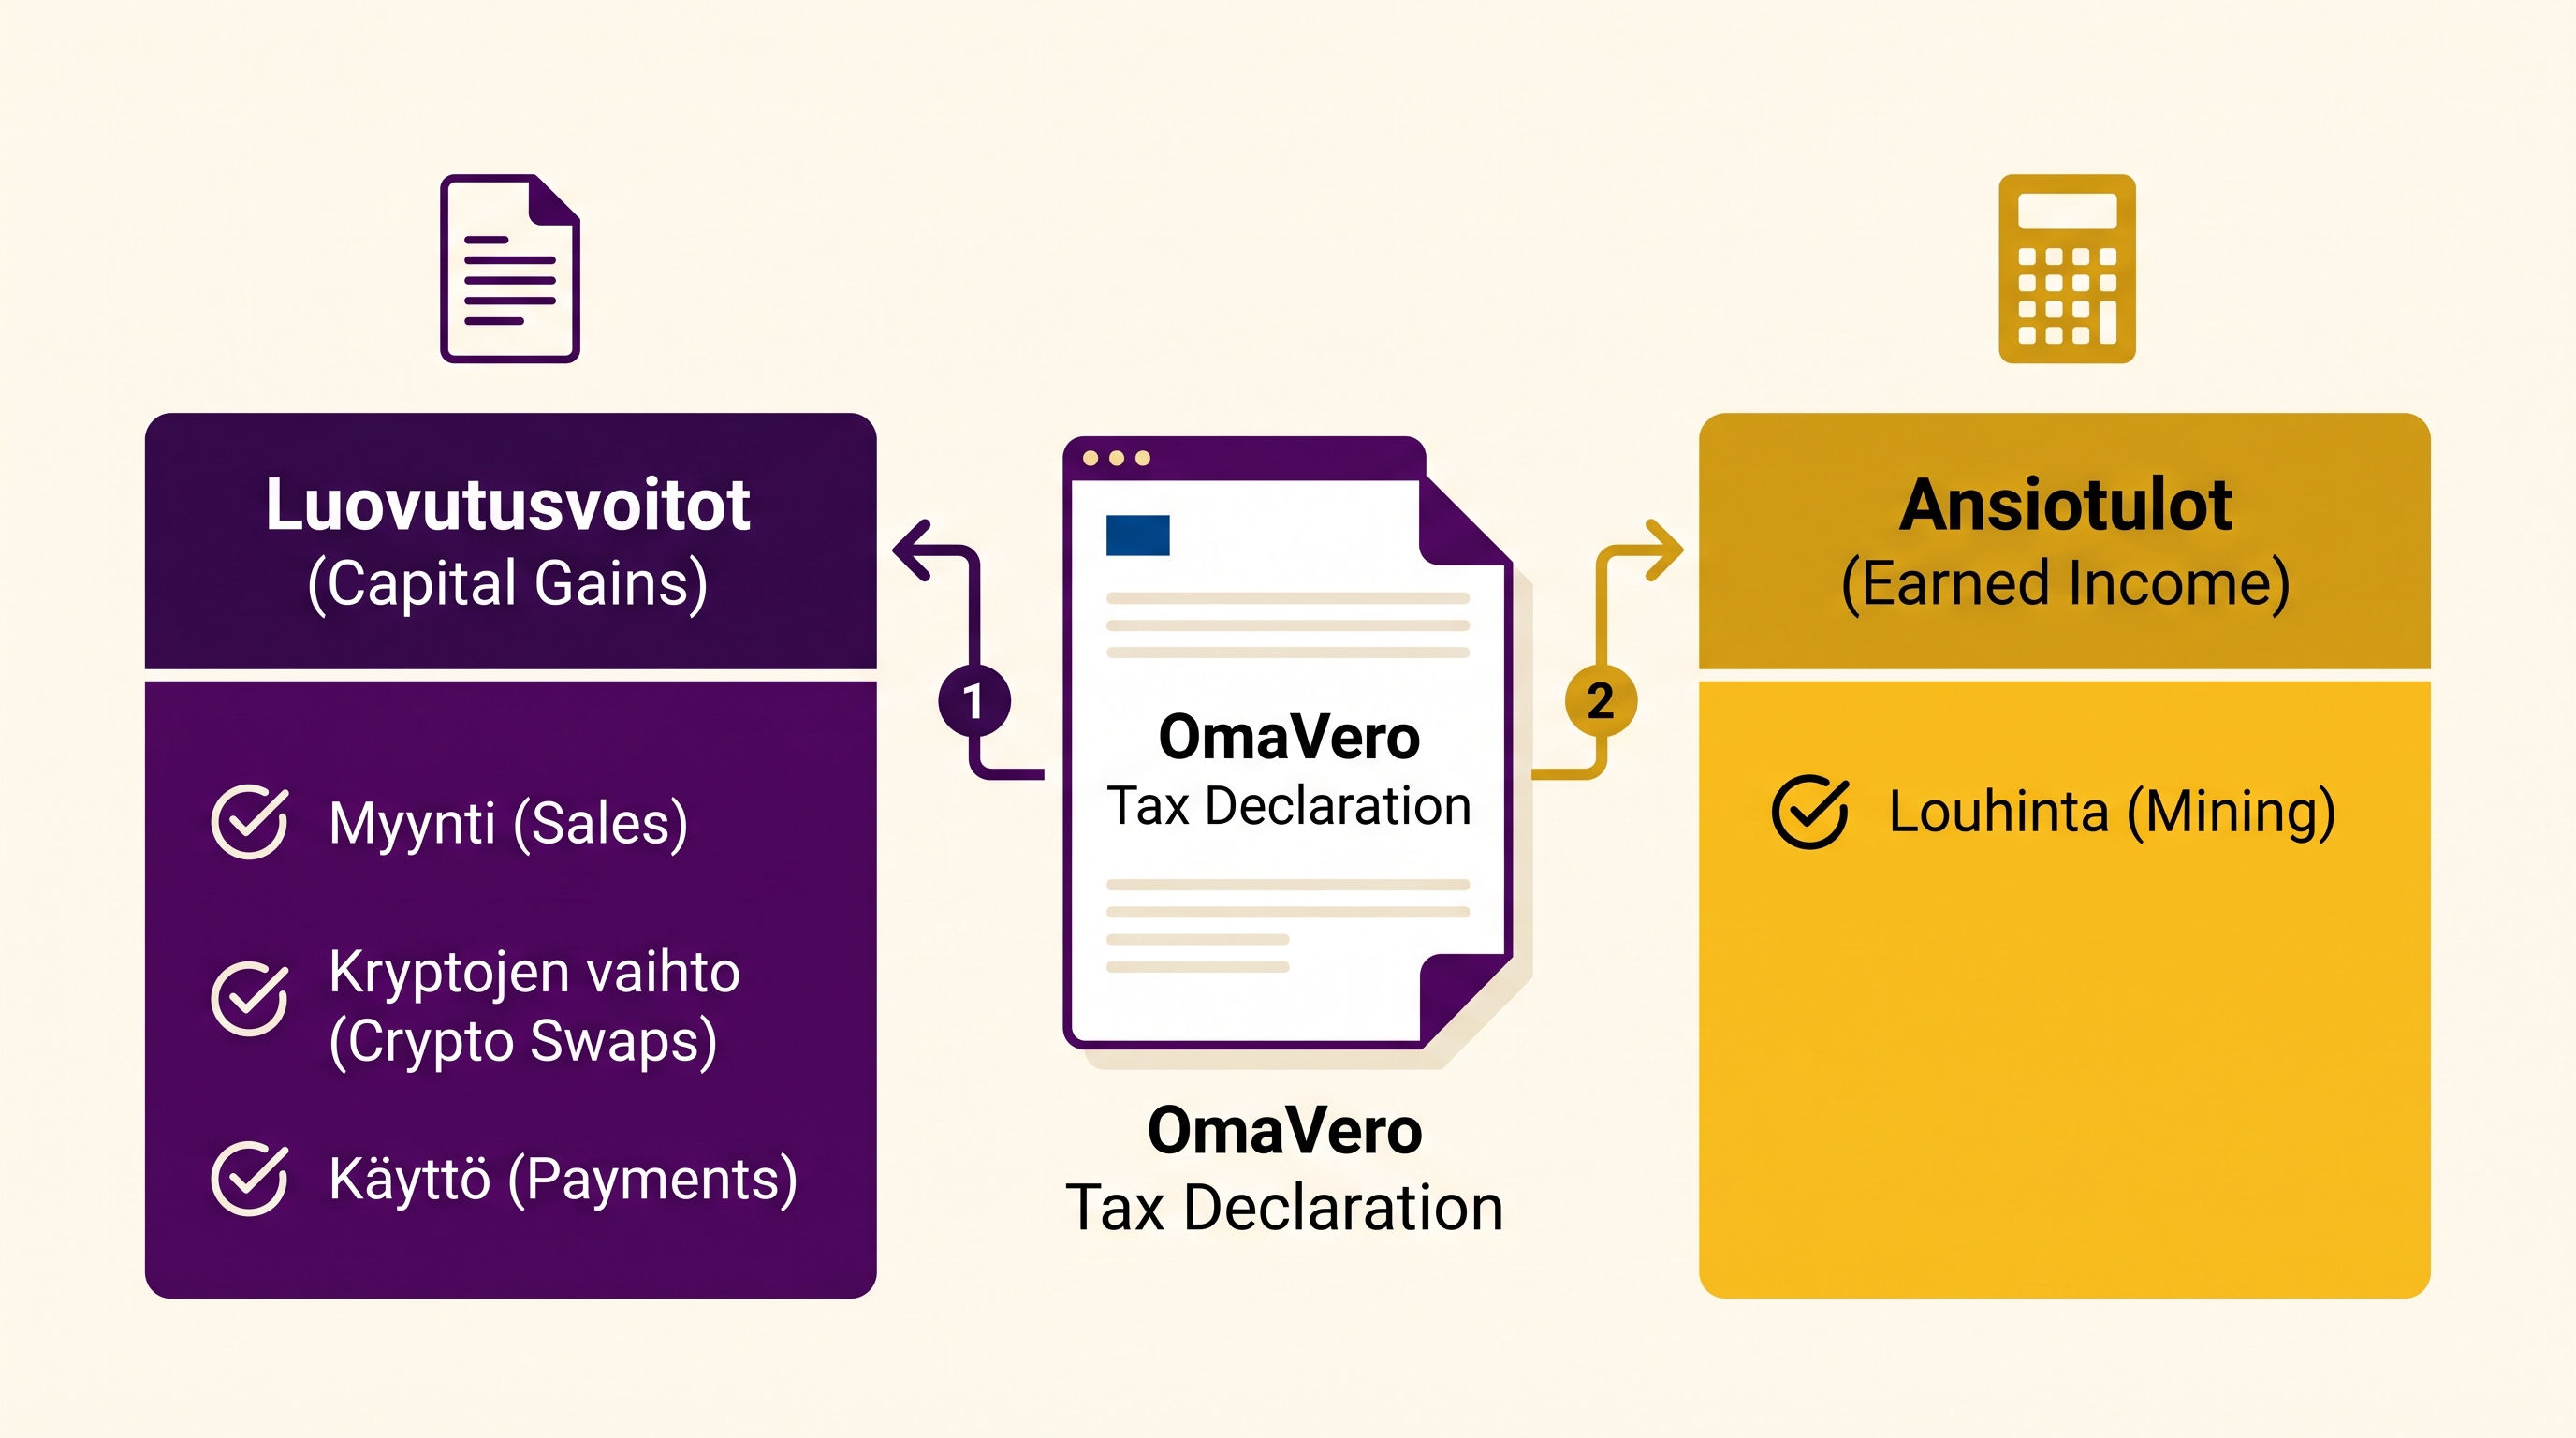
Kryptovaluuttojen verotus laukeaa useammassa tilanteessa kuin moni kuvittelee. Tässä on tärkein oivallus: verotapahtuma syntyy aina, kun kryptosi vaihtaa muotoaan - ei vain silloin, kun nostat euroja tilille. Käydään läpi neljä yleisintä verollista tapahtumaa.
Myynti euroiksi. Klassisin tapaus. Myyt bitcoinin tai muun krypton euroiksi ja realisoit voiton tai tappion. Bitcoin-myynnin verotus toimii tismalleen samoin kuin minkä tahansa muun kryptovaluutan kohdalla.
Vaihto kryptosta toiseen. Tämä yllättää monet. Kun vaihdat bitcoinin ethereumiksi, kyseessä on verotapahtuma - vaikka et nähnyt yhtäkään euroa. Verottaja katsoo, että myit bitcoinin käypään arvoon ja ostit sillä ethereumia. Krypton vaihtamisessa vero lasketaan vaihtohetken euromääräisen arvon mukaan.
Käyttö maksuvälineenä. Jos maksat kryptolla tuotteen tai palvelun, sekin on luovutus. Krypton arvonnousu ostohetkeen mennessä on verotettavaa voittoa.
Louhinta. Kryptovaluutan louhinta verotus poikkeaa muista: louhimalla saatu krypto verotetaan ansiotulona sillä hetkellä kun sen saat. Kun myöhemmin myyt louhitun krypton, lasketaan vielä erikseen luovutusvoitto. Bitcoin-louhinnan verotus noudattaa samaa kahden vaiheen logiikkaa.
|
Tapahtuma |
Verollinen |
Laskenta |
Lomake |
|---|---|---|---|
|
Myynti euroiksi |
Kyllä |
Myyntihinta − hankintameno |
Luovutusvoitot |
|
Vaihto kryptosta toiseen |
Kyllä |
Vaihtohetken euroarvo − hankintameno |
Luovutusvoitot |
|
Käyttö maksuvälineenä |
Kyllä |
Käyttöhetken euroarvo − hankintameno |
Luovutusvoitot |
|
Louhinta (saanti) |
Kyllä |
Saantihetken euroarvo |
Ansiotulot |
|
Krypton ostaminen euroilla |
Ei |
Ei verotapahtumaa |
— |
|
Pelkkä omistaminen / siirto omiin lompakoihin |
Ei |
Ei verotapahtumaa |
— |
Miten lasket kryptovoiton - FIFO ja hankintameno
Kryptovaluutan verotus nojaa Suomessa FIFO-periaatteeseen (First In, First Out). Käytännössä se tarkoittaa, että kun myyt kryptoa, verottaja olettaa sinun myyvän ensin sen erän, jonka ostit ensimmäisenä. Tämä on kivijalka, jonka päälle koko laskenta rakentuu.
Laske kryptovoitto näin:
-
Selvitä myyntihinta euroina. Paljonko sait - tai mikä oli vaihtohetken euroarvo, jos vaihdoit kryptosta toiseen.
-
Selvitä hankintameno FIFO-järjestyksessä. Etsi vanhin ostoerä ja sen euromääräinen ostohinta kuluineen.
-
Vähennä hankintameno myyntihinnasta. Erotus on luovutusvoitto tai -tappio.
-
Ilmoita tulos Verohallinnolle. Voitto verotetaan pääomatulona, tappion saat vähentää.
Vaihtoehtona todelliselle hankintamenolle voit käyttää hankintameno-olettamaa. Se on kiinteä prosenttiosuus myyntihinnasta, jonka saa vähentää ilman tositteita. Olettama kannattaa erityisesti silloin, kun krypto on omistettu pitkään ja sen arvo on noussut paljon. Tarkista olettaman ajantasaiset prosentit Verohallinnon ohjeista.
Esimerkki krypton vaihtamisen verosta
Naapurisi osti bitcoinia 1 000 eurolla. Myöhemmin hän vaihtoi koko erän ethereumiin, kun bitcoinin arvo oli noussut 1 600 euroon. Vaikka euroja ei liikkunut, syntyi verotapahtuma.
Laskenta: vaihtohetken euroarvo 1 600 € miinus hankintameno 1 000 € = 600 euron luovutusvoitto. Tämä 600 euroa on pääomatuloa, joka pitää ilmoittaa - vaikka pankkitilille ei tullut senttiäkään. Juuri tästä syntyvät yllättävät jälkiverot, jos vaihtoja ei kirjaa ylös.
Halutessasi voit nopeuttaa laskentaa vero fifo laskuri -työkaluilla tai pörssin omilla raporteilla, mutta vastuu lukujen oikeellisuudesta on aina sinulla.
Haluatko oppia ajattelmaan kuin sijoittaja? Tule mukaan Tee rahaa sijoittamalla -valmennukseen. Linkki alla.
OPI AJATTELEMAAN KUIN SIJOITTAJA
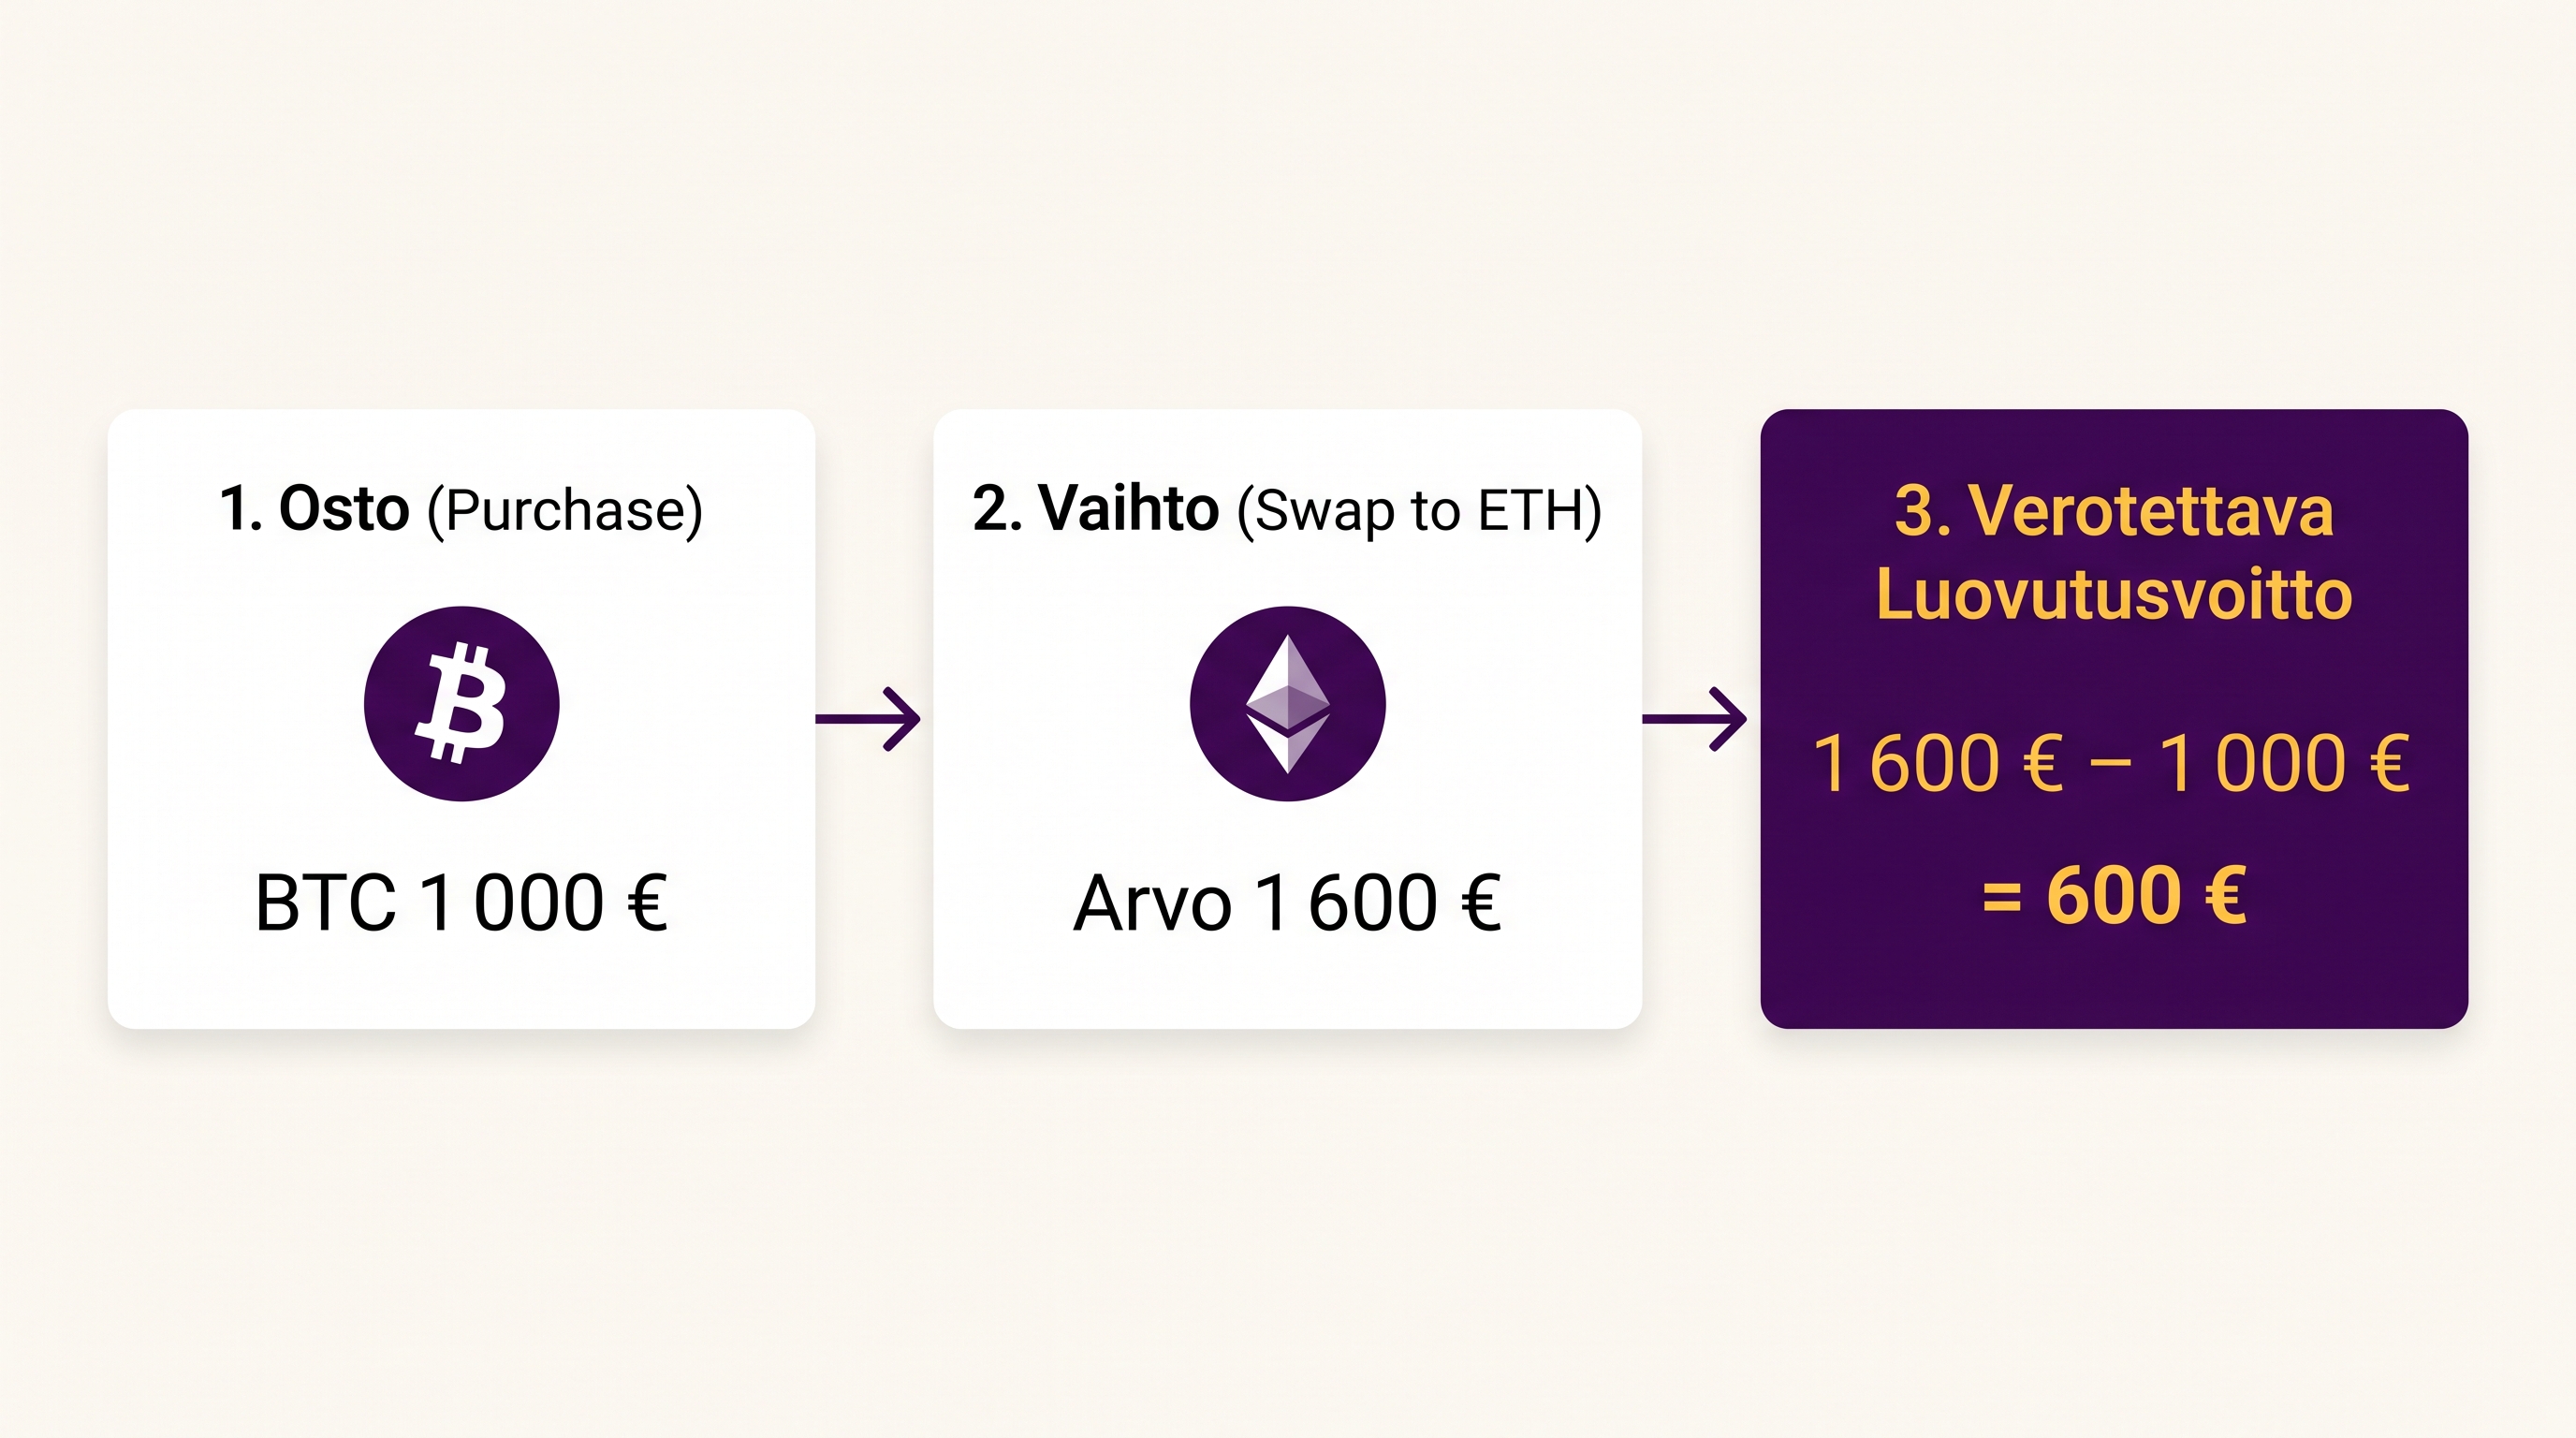
Vaihto, myynti, käyttö maksuun - verotapahtumat selitettynä
Näin ilmoitat kryptot Verohallinnolle
Kryptovaluutan verotus ilmoitetaan OmaVero-palvelussa luovutusvoittojen kohdassa. Ilmoittaminen on suoraviivaista, kun olet pitänyt kirjaa kaupoistasi. Toimi näin:
-
Kokoa kaikki tapahtumat. Lataa kaupankäyntihistoria pörssistä - esimerkiksi Coinmotion ja muut suomalaiset pörssit tarjoavat valmiita raportteja, joita voit käyttää veroilmoituksen pohjana.
-
Laske jokaisen luovutuksen voitto tai tappio FIFO-periaatteella. Merkitse myyntihinta, hankintameno ja erotus.
-
Kirjaudu OmaVeroon ja siirry kohtaan "Luovutusvoitot ja -tappiot".
-
Täytä tiedot ja säilytä tositteet vähintään kuusi vuotta. Verohallinto voi pyytää niitä jälkikäteen.
Esitäytetyllä veroilmoituksella kryptot eivät yleensä näy automaattisesti, koska ulkomaiset pörssit eivät raportoi tietoja Suomeen. Vastuu ilmoittamisesta on siis sinulla. Tämä on sama periaate kuin muussakin sijoittamisen verotuksessa, kuten sijoitusasunnon verotus -aiheessa.
Mitä tehdä tappioiden kanssa
Tappiot eivät ole pelkkä harmi - ne ovat verovähennys. Luovutustappion saat vähentää luovutusvoitoista verovuonna ja sitä seuraavina vuosina. Jos myit yhden krypton voitolla ja toisen tappiolla, ne kuittaavat toisiaan ja maksat veroa vain nettovoitosta.
Tämän vuoksi myös tappiolliset kaupat kannattaa aina ilmoittaa. Kryptovaluutan verovähennys jää saamatta, jos tappiota ei kirjata. Pidä siis kirjaa kaikista kaupoista - myös niistä, jotka eivät menneet putkeen.
Vinkit kryptosijoittajan verotukseen
Kryptosijoittajan vero menee oikein, kun rakennat hyvät rutiinit alusta asti. Tässä käytännön do's and don'ts, jotka säästävät sinut harmailta hiuksilta verokaudella.
Tee näin:
-
Pidä kirjaa heti ensimmäisestä kaupasta. Merkitse päivämäärä, määrä, euroarvo ja kulut. Tämä on moottori, joka pitää verotuksen rullaamassa vaivatta.
-
Tallenna pörssien raportit säännöllisesti. Pörssi voi lopettaa toimintansa tai sulkea tilisi — älä jää tietojen varaan vain palvelun muistin varassa.
-
Laske jokainen vaihto erikseen. Muista: kryptosta kryptoon on verotapahtuma.
-
Hyödynnä tappiot vähennyksinä. Ne pienentävät verotettavaa voittoa laillisesti.
Älä tee näin:
-
Älä jätä vaihtoja ilmoittamatta sillä perusteella, ettet nostanut euroja. Tämä on yleisin virhe ja johtaa jälkiveroihin.
-
Älä luota pelkkään esitäytettyyn veroilmoitukseen. Kryptot harvoin näkyvät siellä valmiina.
-
Älä hukkaa tositteita. Ilman hankintamenon todistetta voit maksaa liikaa veroa.
Kun hoidat nämä kuntoon, vältät veronkorotukset ja nukut yösi rauhassa. Vastuu vapauttaa - kun pidät asiat järjestyksessä, verotus muuttuu pelottavasta arkirutiiniksi. Jos haluat oppia laajemmin sijoittamisen perusteita, tutustu sijoittamisen minikurssiin.
Usein kysytyt kysymykset
Onko krypton vaihtaminen toiseen kryptoon verollista?
Kyllä. Krypton vaihtaminen toiseen kryptoon on Suomessa verotapahtuma, vaikka euroja ei liikkuisi. Verottaja katsoo, että myit ensimmäisen krypton käypään arvoon ja ostit sillä toisen. Voitto lasketaan vaihtohetken euromääräisen arvon mukaan ja verotetaan pääomatulona.
Miten lasken kryptovoiton FIFO-periaatteella?
FIFO-periaatteella oletetaan, että myyt ensin sen erän, jonka ostit ensimmäisenä. Vähennä tämän vanhimman ostoerän hankintameno myyntihinnasta, ja erotus on luovutusvoitto tai -tappio. Vaihtoehtona voit käyttää hankintameno-olettamaa. Tarkista ajantasaiset olettamaprosentit Verohallinnon ohjeista.
Mitä lomaketta käytän kryptojen ilmoittamiseen?
Kryptojen luovutusvoitot ja -tappiot ilmoitetaan tyypillisesti OmaVerossa kohdassa "Luovutusvoitot ja -tappiot". Louhinnasta saatu krypto ilmoitetaan sen sijaan ansiotulona. Säilytä tositteet, sillä Verohallinto voi pyytää niitä jälkikäteen.
Verotetaanko louhintaa eri tavalla kuin myyntivoittoa?
Kyllä. Louhimalla saatu krypto verotetaan ansiotulona saantihetken euroarvon mukaan. Kun myöhemmin myyt louhitun krypton, lasketaan vielä erikseen luovutusvoitto myyntihinnan ja hankintamenon erotuksena. Bitcoin louhinta verotus noudattaa siis kahden vaiheen logiikkaa.
Mitä tapahtuu, jos en ilmoita kryptovoittoja?
Ilmoittamatta jättäminen voi johtaa jäännösveroihin ja veronkorotuksiin. Verohallinto saa yhä enemmän tietoa kryptopörsseistä, joten ilmoittamattomat voitot voivat tulla esiin myös jälkikäteen. Oikein ilmoittaminen ja tositteiden säilyttäminen on selkein tapa välttää ikävät seuraamukset.
Yhteenveto
Kryptovaluutan verotus tiivistyy kolmeen asiaan: jokainen vaihto on verotapahtuma, voitto lasketaan FIFO-periaatteella ja kaikki ilmoitetaan OmaVerossa pääomatulona. Kun pidät kirjaa alusta asti ja muistat, että myös kryptosta kryptoon -vaihdot lasketaan, vältät jälkiverot ja veronkorotukset.
Verotus ei ole rakettitiedettä - se on opittavissa oleva taito, joka tukee pitkän tähtäimen vaurastumistasi. Jos haluat rakentaa vahvan pohjan sijoittamiselle, aloita sijoittamisen minikurssista ja ota raha-asiat haltuun.
Markkina on täynnä kohinaa. Selkeys syntyy tiedosta.
Tuleva Kryptot-valmennus auttaa sinua erottamaan todelliset trendit lyhyen aikavälin melusta – oli lähtötasosi mikä tahansa. Liity ennakkolistalle ja saat early bird -edun tulevaan valmennukseen.